

SAP (SAP) adalah perusahaan perangkat lunak enterprise Jerman yang saham depositori AS-nya diperdagangkan di NYSE. Aplikasinya menghubungkan keuangan, pengadaan, sumber daya manusia, rantai pasokan, dan operasi pelanggan, dengan langganan cloud menjadi mesin pertumbuhan utama saat pelanggan bermigrasi dari sistem lama ke S/4HANA dan RISE dengan SAP. Basis yang terinstal menciptakan permintaan berulang yang tahan lama, meski ADR tetap sensitif terhadap pertumbuhan cloud-backlog, eksekusi AI, dan pergerakan mata uang.
Kuartal terbaru mengkonfirmasi permintaan cloud yang kuat bersama dengan hasil pendapatan yang kurang bersih. Total pendapatan SAP Q2 2026 mencapai EUR 9,88 miliar ($11,16 miliar), naik 9%, pendapatan cloud naik 22% menjadi EUR 6,30 miliar ($7,12 miliar), dan cloud backlog saat ini meningkat 27% menjadi EUR 22,93 miliar ($25,91 miliar). Pendapatan dan EPS non-IFRS tidak mencapai konsensus, dan dilusi akuisisi mengurangi outlook laba operasi.
Prakiraan saham SAP untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus konversi cloud dan Business AI: Migrasi S/4HANA, pertumbuhan backlog mata uang konstan 26%, dan adopsi Joule yang lebih luas dapat mempertahankan pertumbuhan langganan sementara basis cloud yang lebih besar meningkatkan leverage operasi dan arus kas bebas.
- Kasus perlambatan backlog dan eksekusi AI: komitmen pelanggan yang lebih lambat, pengiriman agen yang lemah, atau penurunan yang lebih cepat dalam dukungan lama dapat mengurangi pertumbuhan sebelum biaya akuisisi dan investasi berubah menjadi margin yang lebih kuat.
Panduan ini merinci prakiraan saham SAP, skenario harga 2026, risiko utama, dan outlook analis, berdasarkan rilis pendapatan Q2 2026 SAP pada 23 Juli, pengajuan setengah tahun, dan data pasar hingga 24 September, plus cara memperdagangkan futures saham SAP di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor SAP di September 2026
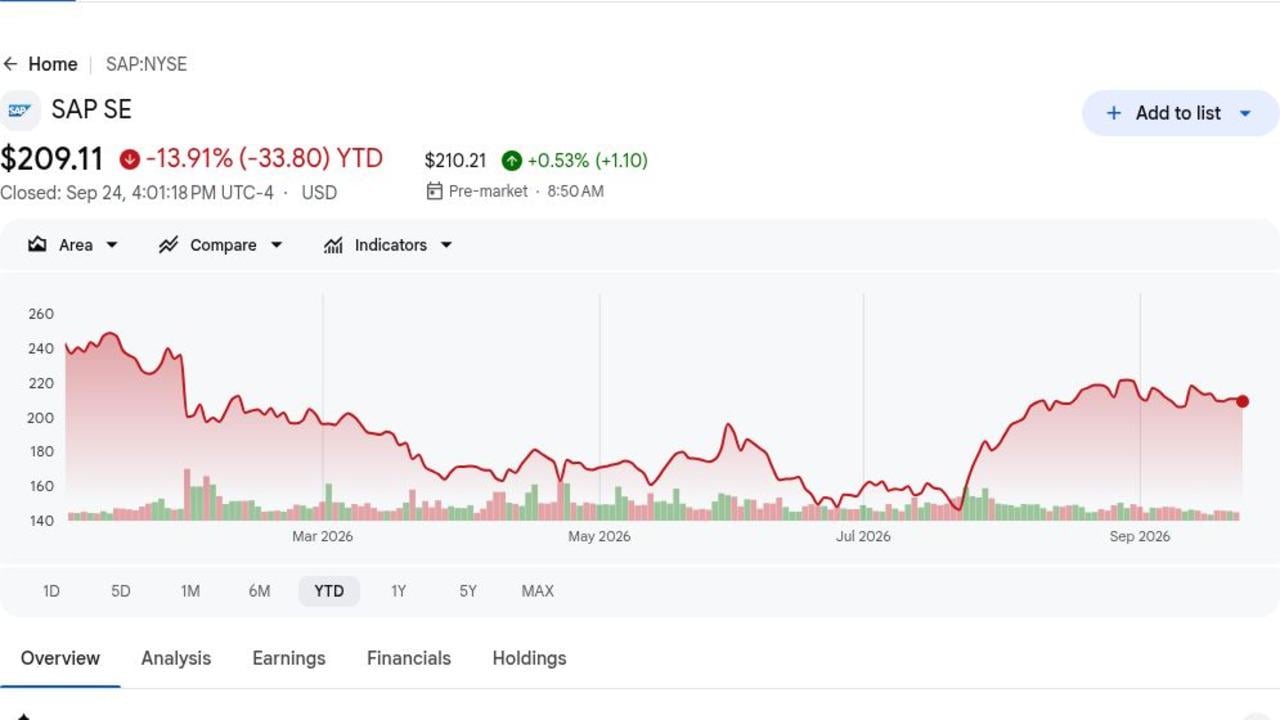
- ADR SAP ditutup di $209,11 dan turun 13,91% di 2026: Saham tetap jauh di bawah tertinggi 52 minggu $281,37 saat investor mempertanyakan kecepatan peluncuran agentic-AI SAP. Penurunan tersebut menciptakan lebih banyak ruang valuasi, tetapi juga menunjukkan bahwa pertumbuhan cloud yang kuat saja tidak menyelesaikan kekhawatiran eksekusi.
- Pendapatan Q2 mencapai EUR 9,88 miliar ($11,16 miliar), naik 9%: Hasilnya tidak mencapai konsensus EUR 10,02 miliar ($11,32 miliar) sebesar EUR 140 juta ($158 juta). EPS non-IFRS sebesar EUR 1,59 ($1,80) juga tidak mencapai estimasi EUR 1,78 ($2,01), membuat kuartal ini solid secara operasional tetapi campuran secara finansial.
- Cloud backlog saat ini mencapai EUR 22,93 miliar ($25,91 miliar), naik 27%: Pertumbuhan adalah 26% pada mata uang konstan, di atas ekspektasi 24% yang dilaporkan sekitar rilis. Backlog yang dikontrak memberikan SAP visibilitas langganan yang kuat saat pelanggan terus memindahkan beban kerja inti ke S/4HANA Cloud.
- Panduan pendapatan cloud 2026 tetap EUR 25,8 miliar ($29,15 miliar) hingga EUR 26,2 miliar ($29,61 miliar): Rentang tersebut menyiratkan pertumbuhan mata uang konstan 23% hingga 25%. Mempertahankan outlook setelah pendapatan cloud naik 22% menjadi EUR 6,30 miliar ($7,12 miliar) mendukung cerita migrasi dan visibilitas paruh kedua.
- Panduan laba operasi dipotong sebesar EUR 100 juta ($113 juta): SAP menurunkan rentang non-IFRS menjadi EUR 11,8 miliar ($13,33 miliar) hingga EUR 12,2 miliar ($13,79 miliar) setelah menyelesaikan Dremio dan Prior Labs. Akuisisi tersebut memperkuat kemampuan data dan AI SAP, meski dilusi jangka pendek mereka menyoroti biaya mempercepat strategi tersebut.
Apa Itu SAP (SAP)?
SAP mengembangkan aplikasi enterprise yang mengelola keuangan, pengadaan, tenaga kerja, manufaktur, logistik, dan hubungan pelanggan. Organisasi besar menggunakan perangkat lunaknya sebagai sistem pencatatan untuk proses bernilai tinggi, menciptakan biaya switching yang signifikan dan siklus implementasi yang panjang. Pendapatan terutama berasal dari langganan cloud, dukungan perangkat lunak, lisensi, dan layanan. Transisi cloud mengalihkan pengeluaran dari lisensi di muka ke kontrak berulang, meningkatkan visibilitas sambil mengharuskan SAP dan mitranya memindahkan data pelanggan dan alur kerja yang kompleks tanpa mengganggu operasi.
Arah jangka panjangnya menggabungkan migrasi S/4HANA dan RISE dengan SAP dengan Business Data Cloud, asisten Joule, dan set agen AI yang berkembang yang berdasarkan pada proses pelanggan. SAP mengakuisisi Dremio untuk kemampuan data-lakehouse dan Prior Labs untuk teknologi foundation-model, sementara pelanggan seperti Bosch dan PwC menggunakan produk cloud dan AI SAP untuk pengembangan dan alur kerja bisnis yang kompleks. Ekosistem mitra mencakup integrator sistem dan penyedia infrastruktur cloud yang membantu migrasi, kustomisasi, dan operasi aplikasi di seluruh enterprise global.
Tinjauan Pendapatan Q2 2026 SAP (SAP): Pertumbuhan Cloud dan Arus Kas Bebas Mengimbangi Kegagalan Pendapatan dan EPS
SAP melaporkan pendapatan Q2 sebesar EUR 9,88 miliar ($11,16 miliar) versus EUR 10,02 miliar ($11,32 miliar) yang diharapkan, EPS non-IFRS sebesar EUR 1,59 ($1,80) versus EUR 1,78 ($2,01) yang diharapkan, dan pendapatan cloud sebesar EUR 6,30 miliar ($7,12 miliar). Cloud backlog saat ini naik 27% menjadi EUR 22,93 miliar ($25,91 miliar), arus kas bebas meningkat 27% menjadi EUR 3,00 miliar ($3,39 miliar), dan outlook laba operasi diturunkan untuk dilusi akuisisi.
Baca Lebih Lanjut: Tinjauan Pendapatan Q2 2026 SAP (SAP): Pertumbuhan Cloud 22% dan Outlook Laba Rendah Menurunkan Saham 1,59%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Total pendapatan Q2 |
EUR 10,02M ($11,32M) |
EUR 9,88M ($11,16M) |
Tidak tercapai. EUR 140J ($158J) di bawah konsensus; naik 9% YoY. |
|
EPS non-IFRS Q2 |
EUR 1,78 ($2,01) |
EUR 1,59 ($1,80) |
Tidak tercapai. EUR 0,19 ($0,21) di bawah konsensus; naik 6% YoY. |
|
EPS IFRS Q2 |
— |
EUR 1,89 ($2,14) |
Membaik. Naik 30% YoY. |
|
Pendapatan cloud Q2 |
EUR 6,25M ($7,06M) |
EUR 6,30M ($7,12M) |
Terlampaui. Naik 22% dilaporkan dan 24% pada mata uang konstan. |
|
Cloud backlog saat ini |
Pertumbuhan mata uang konstan 24% |
EUR 22,93M ($25,91M) |
Diperluas. Naik 27% dilaporkan dan 26% pada mata uang konstan. |
|
Pendapatan Cloud ERP Suite |
— |
EUR 5,50M ($6,22M) |
Dipercepat. Naik 25% dilaporkan dan 27% pada mata uang konstan. |
|
Arus kas bebas Q2 |
EUR 2,36M ($2,67M) tahun sebelumnya |
EUR 3,00M ($3,39M) |
Membaik. Naik 27% YoY. |
|
Outlook pendapatan cloud 2026 |
Tidak berubah |
EUR 25,8M ($29,15M) hingga EUR 26,2M ($29,61M) |
Dipertahankan. Menyiratkan pertumbuhan mata uang konstan 23%-25%. |
|
Laba operasi non-IFRS 2026 |
Sebelumnya EUR 11,9M ($13,45M) hingga EUR 12,3M ($13,90M) |
EUR 11,8M ($13,33M) hingga EUR 12,2M ($13,79M) |
Dikurangi. Dipotong sebesar EUR 100J ($113J) untuk dilusi akuisisi. |
|
Outlook arus kas bebas 2026 |
Tidak berubah |
EUR 10,0M ($11,30M) |
Dipertahankan. Di atas EUR 8,24M ($9,31M) di 2025. |
- Pendapatan sebesar EUR 9,88 miliar ($11,16 miliar) tidak tercapai sebesar EUR 140 juta ($158 juta): Pendapatan masih tumbuh 9% year over year dan 11% pada mata uang konstan. Oleh karena itu, ketidaktercapaian lebih mencerminkan campuran pengakuan dan nilai tukar asing daripada permintaan underlying yang lebih lemah.
- Pendapatan cloud naik 22% menjadi EUR 6,30 miliar ($7,12 miliar): Hasilnya sedikit melebihi konsensus, sementara pendapatan Cloud ERP Suite meningkat 25% menjadi EUR 5,50 miliar ($6,22 miliar). Pertumbuhan cloud yang lebih cepat terus meningkatkan campuran pendapatan berulang SAP.
- Cloud backlog meningkat 27% menjadi EUR 22,93 miliar ($25,91 miliar): Pertumbuhan mata uang konstan sebesar 26% melebihi ekspektasi 24%. Basis kontrak tersebut memberikan visibilitas yang lebih kuat terhadap pendapatan langganan masa depan meskipun terjadi kegagalan pendapatan kuartalan.
- Arus kas bebas naik 27% menjadi EUR 3,00 miliar ($3,39 miliar): Perbaikan tersebut mendukung investasi AI, akuisisi, dan pembelian kembali saham, sementara target tahunan EUR 10,0 miliar ($11,30 miliar) yang tidak berubah menunjukkan konversi kas paruh kedua yang lebih lanjut.
- Panduan laba operasi dipotong sebesar EUR 100 juta ($113 juta): SAP menurunkan rentang non-IFRS 2026 menjadi EUR 11,8 miliar ($13,33 miliar) hingga EUR 12,2 miliar ($13,79 miliar) setelah akuisisi Dremio dan Prior Labs. Pertumbuhan cloud sekarang perlu mengimbangi biaya integrasi dan memulihkan kepercayaan margin.
Outlook Investasi SAP (SAP) 2026: Bull Case $280 vs Bear Case $170
Outlook SAP 2026 tergantung pada apakah migrasi S/4HANA dan Business AI dapat mempertahankan pertumbuhan cloud yang kuat sementara akuisisi berubah menjadi margin yang lebih baik. Upside berasal dari konversi backlog, adopsi AI, dan peningkatan arus kas bebas, sementara migrasi yang lebih lambat, eksekusi AI yang lebih lemah, dan tekanan margin lebih lanjut tetap menjadi risiko utama.
Bull Case: Pertumbuhan Cloud dan AI yang Kuat Mendorong SAP Menuju $280
Bull Case mengasumsikan cloud backlog saat ini terus tumbuh di atas 25% pada mata uang konstan saat lebih banyak pelanggan memindahkan beban kerja keuangan, rantai pasokan, dan HR ke S/4HANA. Joule dan Business Data Cloud mendapat adopsi yang terukur, sementara Dremio dan Prior Labs memperkuat kemampuan data dan AI SAP.
Pergerakan menuju $280 akan memerlukan pertumbuhan pendapatan cloud mendekati rentang tahunan 23% hingga 25%, arus kas bebas mencapai EUR 10,0 miliar ($11,30 miliar), dan panduan laba operasi tetap stabil. Adopsi agen AI SAP yang lebih cepat akan memberikan konfirmasi tambahan.
Base Case: Pertumbuhan Cloud Stabil Menjaga SAP Antara $215 dan $250
Base Case mengasumsikan migrasi S/4HANA terus mendukung pertumbuhan berulang, sementara monetisasi AI berkembang lebih bertahap. Pertumbuhan backlog moderat dari 26% pada mata uang konstan tetapi tetap di atas 20%, sementara biaya akuisisi mengimbangi sebagian manfaat dari skala cloud.
SAP dapat diperdagangkan terutama antara $215 dan $250 dalam kondisi ini. Pendapatan cloud dalam EUR 25,8 miliar ($29,15 miliar) hingga EUR 26,2 miliar ($29,61 miliar), arus kas bebas mendekati EUR 10,0 miliar ($11,30 miliar), dan panduan yang stabil akan mendukung rentang tersebut.
Bear Case: Pertumbuhan Cloud yang Lebih Lambat dan Penundaan AI Menarik SAP Menuju $170
Bear Case mengasumsikan pertumbuhan cloud-backlog turun di bawah 20% saat keputusan migrasi melambat dan pengiriman produk AI gagal memenuhi ekspektasi pelanggan. Penurunan dukungan perangkat lunak dan pendapatan lisensi akan menjadi lebih terlihat, sementara biaya akuisisi dan pengembangan produk terus memberatkan pertumbuhan laba.
Pergerakan menuju $170 akan menjadi lebih mungkin jika pertumbuhan pendapatan cloud turun di bawah 20%, panduan laba operasi dipotong lagi, atau arus kas bebas turun secara material di bawah EUR 10,0 miliar ($11,30 miliar). Dolar AS yang lebih kuat dapat menambah tekanan lebih lanjut pada kinerja ADR.
Prakiraan Harga Saham SAP untuk 2026 Oleh Analis Wall Street
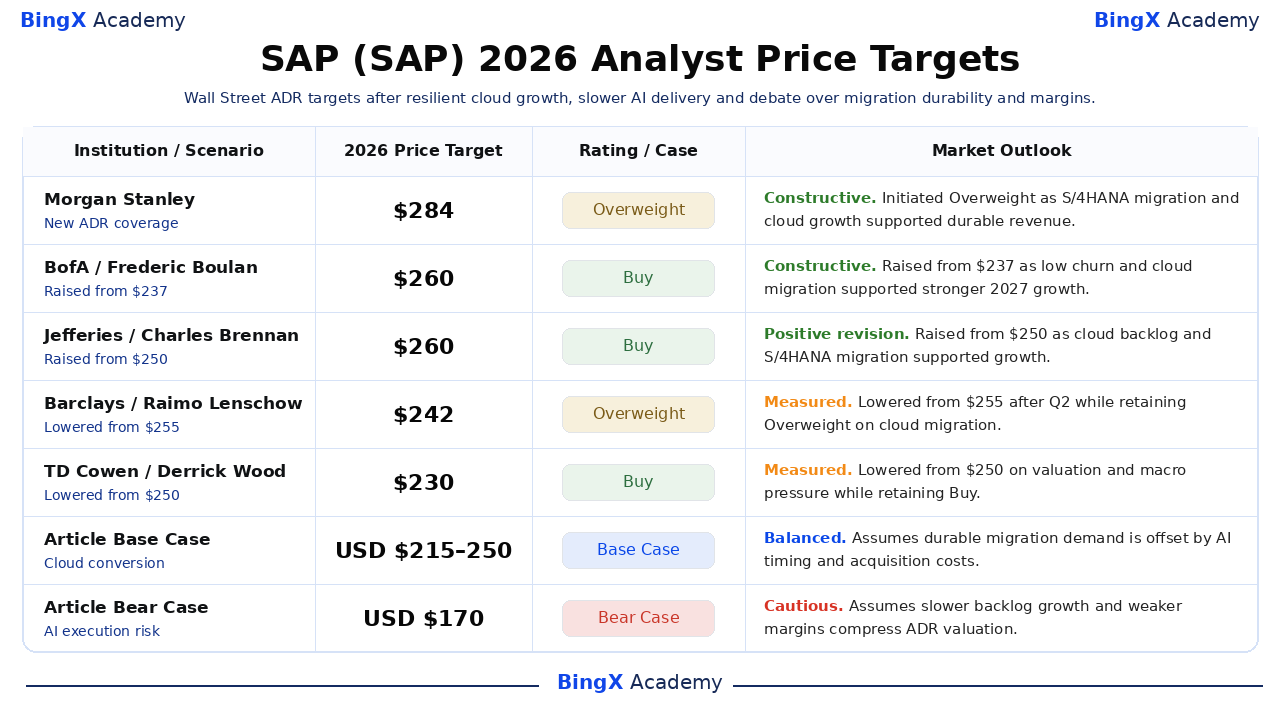
Lima tindakan analis ADR bertanggal ini mencakup $230 hingga $284 dan mencerminkan asumsi yang berbeda tentang migrasi cloud, pengiriman AI, pendapatan berulang, dan valuasi. Kelima target berada di atas penutupan 24 September sebesar $209,11, meskipun pemotongan terbaru menunjukkan kurangnya kepercayaan dalam eksekusi jangka pendek. Baris Base dan Bear adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Morgan Stanley / Adam Wood |
$284/ADR |
Overweight |
Konstruktif. 20 Februari: memulai cakupan karena migrasi S/4HANA dan pertumbuhan cloud mendukung pendapatan yang tahan lama. |
|
BofA / Frederic Boulan |
$260/ADR |
Buy |
Konstruktif. 27 Agustus: dinaikkan dari $237 karena churn rendah dan migrasi cloud mendukung pertumbuhan 2027 yang lebih kuat. |
|
Jefferies / Charles Brennan |
$260/ADR |
Buy |
Revisi positif. 22 September: dinaikkan dari $250 karena cloud backlog dan migrasi S/4HANA mendukung pertumbuhan. |
|
Barclays / Raimo Lenschow |
$242/ADR |
Overweight |
Terukur. 27 Juli: diturunkan dari $255 setelah Q2 sambil mempertahankan Overweight pada migrasi cloud. |
|
TD Cowen / Derrick Wood |
$230/ADR |
Buy |
Terukur. 14 Mei: diturunkan dari $250 pada valuasi dan tekanan makro sambil mempertahankan Buy. |
|
Base Case Artikel |
$215-$250/ADR |
Base Case |
Seimbang. Mengasumsikan permintaan migrasi yang tahan lama diimbangi oleh timing AI dan biaya akuisisi. |
|
Bear Case Artikel |
$170/ADR |
Bear Case |
Hati-hati. Mengasumsikan pertumbuhan backlog yang lebih lambat dan margin yang lebih lemah menekan valuasi ADR. |
Cara Memperdagangkan Saham SAP (SAP) di BingX
Perdagangkan outlook migrasi cloud, Business AI, dan margin SAP menggunakan BingX TradFi dan alat BingX AI. Karena ADR dapat bereaksi tajam terhadap pertumbuhan backlog, panduan, dan pergerakan mata uang, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
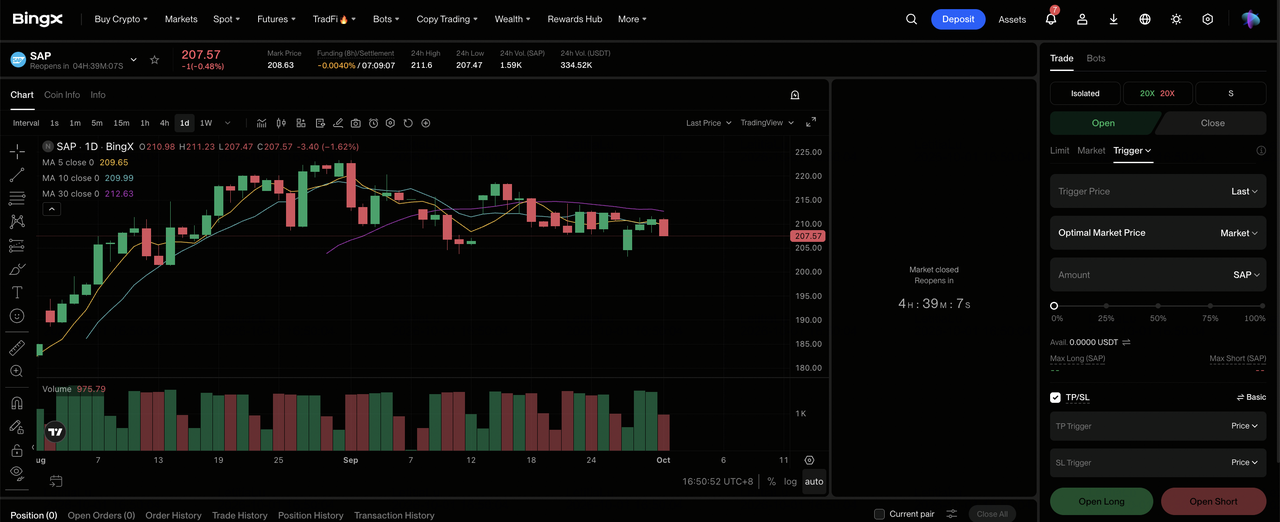
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih SAP (SAP). Cari dan pilih kontrak futures perpetual SAP-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika cloud backlog, migrasi S/4HANA, dan adopsi AI tetap kuat. Pilih Open Short jika pertumbuhan backlog atau panduan laba melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD 13,91% dan rentang antara $144,97 dan $281,37 menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. SAP dapat bereaksi cepat terhadap pendapatan, backlog, rilis AI, integrasi akuisisi, pengeluaran enterprise, dan pergerakan EUR/USD.
5 Risiko Teratas yang Perlu Diwaspadai Investor SAP di 2026
SAP memiliki basis terinstal yang besar dan permintaan cloud yang kuat, tetapi eksekusi AI, timing migrasi, biaya akuisisi, dan pergerakan mata uang masih dapat mempengaruhi pendapatan dan nilai ADR.
- Pengiriman AI dapat gagal memenuhi ekspektasi pelanggan: Business AI adalah pusat cerita pertumbuhan SAP. Adopsi agen yang berguna yang lebih lambat akan membuat pengeluaran akuisisi dan pengembangan lebih sulit untuk dijustifikasi dan dapat menekan kelipatan valuasi.
- Pertumbuhan cloud-backlog dapat melambat dari 26%: Cloud backlog saat ini mencapai EUR 22,93 miliar ($25,91 miliar). Pertumbuhan di bawah 20% akan melemahkan visibilitas langganan masa depan dan menimbulkan pertanyaan seputar outlook cloud EUR 25,8 miliar ($29,15 miliar) hingga EUR 26,2 miliar ($29,61 miliar).
- Migrasi S/4HANA dapat memakan waktu lebih lama dari yang diharapkan: Pelanggan harus memindahkan data kompleks dan proses bisnis tanpa mengganggu operasi. Proyek yang lebih lama dapat menunda konversi langganan, meningkatkan biaya implementasi, dan memperlambat perbaikan margin.
- Biaya akuisisi dapat memberatkan laba lebih lama: Dremio dan Prior Labs sudah mengurangi panduan laba operasi sebesar EUR 100 juta ($113 juta). Biaya integrasi, retensi, atau infrastruktur yang lebih tinggi dapat lebih lanjut menunda manfaat platform AI dan data yang diharapkan.
- Pergerakan mata uang dapat mempengaruhi return ADR: SAP melaporkan dalam euro sementara ADR-nya diperdagangkan dalam dolar. Euro yang lebih lemah dapat mengurangi pendapatan, pendapatan, dan nilai dolar ADR yang diterjemahkan bahkan ketika pertumbuhan cloud mata uang konstan tetap kuat.
Pemikiran Akhir: Haruskah Anda Berinvestasi di SAP di 2026?
SAP memasuki paruh kedua dengan kuartal yang campuran tetapi strategis penting. Pendapatan naik 9% menjadi EUR 9,88 miliar ($11,16 miliar), pendapatan cloud meningkat 22% menjadi EUR 6,30 miliar ($7,12 miliar), dan cloud backlog saat ini mencapai EUR 22,93 miliar ($25,91 miliar). Pertumbuhan arus kas bebas mendukung tesis migrasi, meskipun pemotongan panduan laba menunjukkan bahwa ekspansi AI membawa biaya jangka pendek.
Bull Case memerlukan konversi migrasi yang kuat dan pengiriman AI yang lebih baik untuk mendukung $280/ADR. Bear Case mencerminkan backlog yang lebih lambat dan tekanan margin menuju $170/ADR. Trader konservatif mungkin menunggu pertumbuhan backlog di atas 20%, pendapatan cloud dalam rentang tahunan, dan arus kas bebas mendekati EUR 10,0 miliar ($11,30 miliar) sebelum meningkatkan eksposur.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti SAP melibatkan risiko tinggi kehilangan modal. Pengeluaran enterprise, migrasi cloud, kompetisi AI, akuisisi, pergerakan mata uang, perubahan valuasi, dan perdagangan dengan leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Oracle (ORCL) 2026: Dapatkah Pertumbuhan AI Cloud Mendorong ORCL Menuju $260?
- Prediksi Harga Adobe (ADBE) 2026: Dapatkah Monetisasi AI Mendorong ADBE Menuju $350?
- Prediksi Harga IBM (IBM) 2026: Dapatkah Pertumbuhan Software dan Quantum Mendorong IBM Menuju $350?
- Prediksi Harga AppLovin (APP) 2026: Dapatkah Pertumbuhan AXON Mendorong APP Menuju $600?
- Outlook Saham Microsoft (MSFT) untuk 2026: Dapatkah Pertumbuhan Azure AI dan Copilot Mendorong Saham MSFT ke $550+?
