
フェラーリ(RACE)は、高級パフォーマンスカー、限定シリーズモデル、ワンオフ車両の設計、エンジニアリング、販売を行っており、スポンサーシップ、フォーミュラ1、ライセンシング、ブランドライフスタイル活動からも収益を得ています。その経済モデルは、大量市場規模ではなく、希少性、制御された生産量、価格設定、パーソナライゼーションに依存しています。これにより、例外的なマージンとブランドの耐久性を生み出しますが、株式は製品構成、富裕層顧客需要、為替、そして持続的な実行を既に織り込んだ評価に敏感になります。
フェラーリ2026年第2四半期は、価格設定とミックスが低い販売台数を相殺できることを示しました。売上高は8.4%増の19億4,000万ユーロ(22億3,000万ドル)、調整後EBITDAは7%増の7億5,500万ユーロ(8億6,700万ドル)となり、同社は通年売上高ガイダンスを76億ユーロ(87億2,000万ドル)に引き上げました。出荷台数は128台減の3,366台となり、投資論争はユニット成長よりも、F80の納車、パーソナライゼーション、新しいLuceが収益品質を維持するかどうかに焦点を当てています。
2026年のRACE株予測は、現在2つの競合する見解を中心としています:
- 希少性とプレミアムミックスケース:F80の納車、パーソナライゼーション、2027年全体をカバーするオーダーブックが価格決定力を保護し、12CilindriファミリーとLuceがフェラーリを大量生産メーカーに変えることなく需要を拡大する。
- 製品サイクルと評価ケース:限定シリーズの貢献が正常化し、Luceの採用が予想より狭く、世界的な高級品支出の低迷がプレミアム収益倍率の維持を困難にする。
このガイドでは、フェラーリの2026年7月30日第2四半期決算発表、規制当局への提出書類、9月24日までの市場データ、さらにRACE株先物の取引方法についてBingX TradFiでUSDT担保を使った取引方法を含めて、RACE株予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明します。
2026年9月にフェラーリ投資家が知るべき上位5つの事項
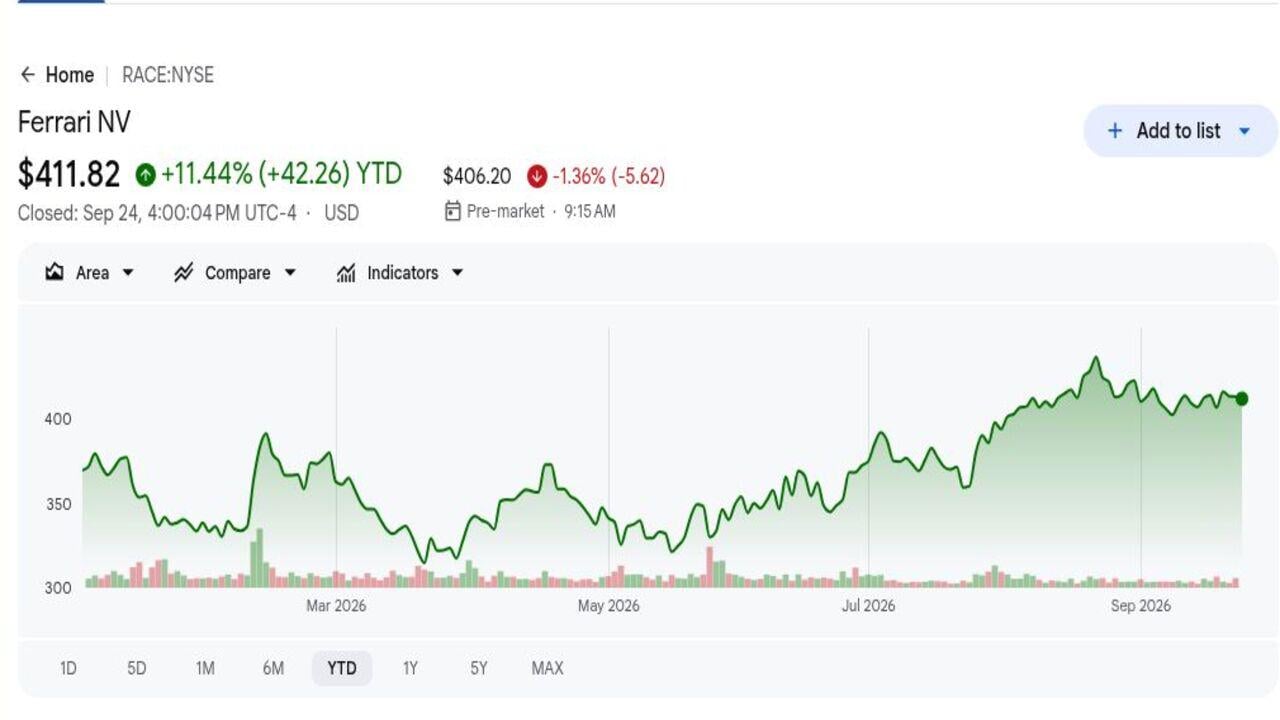
- RACEは年初来11.44%上昇後、411.82ドルで終了:この上昇は52週安値312.51ドルから高値504.49ドルの範囲内での推移に続くもので、フェラーリの希少性経済学への継続的な支持と、評価、製品ニュース、世界的な高級品需要の変化への敏感性を示している。
- 第2四半期売上高は19億4,000万ユーロ(22億3,000万ドル)、8.4%増:この結果は、出荷台数が128台減少したにもかかわらず、コンセンサスの18億9,000万ユーロ(21億7,000万ドル)を5,000万ユーロ(5,700万ドル)上回り、販売量ではなく価格設定、パーソナライゼーション、ミックスが四半期を牽引し、売上高軌道を保護したことを確認した。
- 調整後EBITDAは7%増の7億5,500万ユーロ(8億6,700万ドル):この数値は、360万ユーロ(413万ドル)のF80と意図的に制約された生産基盤での高いパーソナライゼーションに支えられ、コンセンサスの7億2,900万ユーロ(8億3,700万ドル)を2,600万ユーロ(3,000万ドル)上回り、限定シリーズ車とビスポーク オプションからの収益貢献を検証した。
- 出荷台数は3,366台に減少:フェラーリは前年同期比128台少ない車両を納車したが、ミックスと価格設定により売上高は依然として増加した。この対照は希少性の強さを実証するが、限定シリーズの頻度とモデルファミリー間の成功的な移行への依存度も高める。
- 2026年売上高ガイダンスは76億ユーロ(87億2,000万ドル)に上昇:以前の目標は75億ユーロ(86億1,000万ドル)であり、調整後EBITDAガイダンスは少なくとも29億7,000万ユーロ(34億1,000万ドル)に増加した。オーダーブックは2027年全体をカバーし、新モデルがミックスに加わる中で生産の可視性を提供している。
フェラーリ(RACE)とは何ですか?
フェラーリは、マラネロ基地から設計、エンジニアリング、生産、流通を管理するイタリアの高級パフォーマンス企業です。車両とスペアパーツが売上高の大部分を生み出し、フォーミュラ1、エンジン、ライセンシング、ブランド活動に関連するスポンサーシップと商業収入に支えられています。同社は意図的に需要に対して供給を制限し、長い待機リスト、特別シリーズ配分、パーソナライゼーションを使用して独占性を保護しています。顧客はビスポーク材料、色、機能に大幅なプレミアムを支払い、ミックスが車両台数よりも早く売上高を押し上げることを可能にしています。
その長期戦略は、ポートフォリオ全体に1つのパワートレインを強制するのではなく、内燃機関、ハイブリッド、電気モデルを組み合わせています。F80限定シリーズと12Cilindriファミリーはコレクターと従来のクライアントにサービスを提供し、Luceは55万ユーロ(63万1,000ドル)で電気パフォーマンスへの入口を作ります。フォーミュラ1は世界的なマーケティングプラットフォームとして残り、フェラーリはレーシング、ファッション、ホスピタリティ、ライセンシングを通じてブランドを拡張しています。経営陣のオーダーブックは2027年全体をカバーし、価格設定と再販価値を支える希少性を維持しながら生産の可視性を提供しています。
詳細:2026年スクーデリア・フェラーリのトップスポンサーは誰ですか?
フェラーリ(RACE)2026年第2四半期決算概要:プレミアムミックスが売上高、EBITDA、ガイダンス上方修正を牽引
フェラーリは予想18億9,000万ユーロ(21億7,000万ドル)に対し19億4,000万ユーロ(22億3,000万ドル)の売上高を生成し、調整後EBITDAはコンセンサス7億2,900万ユーロ(8億3,700万ドル)に対し7億5,500万ユーロ(8億6,700万ドル)に達しました。出荷台数は3.7%減の3,366台でしたが、高マージンのF80納車とパーソナライゼーションが収益を押し上げました。経営陣は年間売上高を76億ユーロ(87億2,000万ドル)、調整後EBITDAを少なくとも29億7,000万ユーロ(34億1,000万ドル)に引き上げました。緊張感は、プレミアムミックスがより軟調な販売量を相殺し続けることができるかどうかです。
詳細:フェラーリ(RACE)2026年第2四半期決算概要:19億4,000万ユーロ(22億3,000万ドル)の売上高と見通し上方修正で株価3.12%上昇
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第2四半期純売上高 |
18億9,000万ユーロ(21億7,000万ドル) |
19億4,000万ユーロ(22億3,000万ドル) |
上振れ。コンセンサスを5,000万ユーロ(5,700万ドル)上回り、8.4%増。 |
|
第2四半期調整後EBITDA |
7億2,900万ユーロ(8億3,700万ドル) |
7億5,500万ユーロ(8億6,700万ドル) |
上振れ。コンセンサスを2,600万ユーロ(3,000万ドル)上回り、7%増。 |
|
第2四半期出荷台数 |
前年同期3,494台 |
3,366台 |
減少。128台の減少。 |
|
第2四半期調整後EBITDAマージン |
前年同期39.4% |
38.90% |
圧縮。50ベーシスポイント低下。 |
|
2026年度売上高見通し |
従来75億ユーロ(86億1,000万ドル) |
76億ユーロ(87億2,000万ドル) |
引き上げ。1億ユーロ(1億1,500万ドル)増加。 |
|
2026年度調整後EBITDA見通し |
従来29億3,000万ユーロ(33億6,000万ドル) |
少なくとも29億7,000万ユーロ(34億1,000万ドル) |
引き上げ。4,000万ユーロ(4,600万ドル)増加。 |
|
2026年度調整後EBIT見通し |
従来22億2,000万ユーロ(25億5,000万ドル) |
少なくとも22億6,000万ユーロ(25億9,000万ドル) |
引き上げ。4,000万ユーロ(4,600万ドル)増加。 |
- 19億4,000万ユーロ(22億3,000万ドル)の売上高は8.4%増:出荷台数が128台減少したにもかかわらず、売上高はコンセンサスを5,000万ユーロ(5,700万ドル)上回った。モデル移行期間中、強い価格設定、製品ミックス、パーソナライゼーションが低い販売量を相殺した。
- 7億5,500万ユーロ(8億6,700万ドル)の調整後EBITDAは2,600万ユーロ(3,000万ドル)上振れ:EBITDAは7%増加したが、製品・立ち上げコストの増加によりマージンは50ベーシスポイント低下し38.9%となった。マージンの持続性は引き上げられた見通しにとって重要な試金石である。
- 出荷台数は3.7%減の3,366台:売上高増加を伴う納車減少は、フェラーリの希少性ベース価格設定モデルを支持している。次の試金石は、F80納車が成熟した際に新モデルとパーソナライゼーションがそのミックスを維持できるかどうかである。
- 年間売上高ガイダンスが1億ユーロ(1億1,500万ドル)増加:フェラーリは現在76億ユーロ(87億2,000万ドル)を予想しており、高い販売量ではなくパーソナライゼーションと通貨効果に支えられている。これにより製品ミックスと価格設定が成長見通しの中心に留まる。
- 調整後EBITDAガイダンスが4,000万ユーロ(4,600万ドル)増加:少なくとも29億7,000万ユーロ(34億1,000万ドル)の新目標は継続的な収益成長を示している。2027年までの生産をカバーするオーダーブックも将来需要への強い可視性を提供している。
詳細:ウーバー(UBER)2026年価格予測:自動運転モビリティはUBERを120ドルに向けて押し上げるか?
フェラーリ(RACE)2026年投資見通し:525ドル強気ケース対350ドル弱気ケース
フェラーリの2026年見通しは、プレミアム価格設定、パーソナライゼーション、新モデルが車両台数よりも早く収益成長を続けることができるかどうかに依存します。上昇要因は強いF80と12Cilindri需要、満杯のオーダーブック、新セグメントへの成功的な拡張であり、より弱い高級品需要と製品サイクル移行が主なリスクとして残ります。
強気ケース:強い価格設定とパーソナライゼーションがRACEを525ドルに向けて押し上げる
強気ケースは、F80納車、パーソナライゼーション、12Cilindriファミリーが出荷台数よりも早く売上高成長を続けることを前提としています。Luceは希少性を弱めることなくフェラーリの顧客リーチを拡大し、2027年までのオーダーブックが強い生産可視性を支持します。
525ドルへの動きには、売上高が76億ユーロ(87億2,000万ドル)を達成または上回り、調整後EBITDAが29億7,000万ユーロ(34億1,000万ドル)を上回り、マージンが39%近くに留まることが必要です。強いLuce需要と継続的な高いパーソナライゼーションがケースを強化するでしょう。
ベースケース:プレミアムミックスがRACEを440ドルから490ドルの間に維持
ベースケースは、2027年オーダーブック、F80、パーソナライゼーションが収益成長を支え続けることを前提としていますが、株式の年初来11.44%の上昇がさらなる倍率拡大を制限します。Luce需要は健全ですが、2026年に主要な新しい販売量ドライバーにはなりません。
売上高が76億ユーロ(87億2,000万ドル)に達し、EBITDAマージンが39%近くに留まれば、RACEは主に440ドルから490ドルの間で取引される可能性があります。ガイダンス削減やオーダーブック可視性の短縮は上限を弱めるでしょう。
弱気ケース:軟調な高級品需要がRACEを350ドルに向けて引き下げる
弱気ケースは、F80貢献が新モデルがそれを置き換えるより早く薄れ、パーソナライゼーションが穏やかになり、世界的な高級品需要が軟化することを前提としています。固定開発コストとLuce立ち上げ支出がその後マージンとキャッシュ生成により重くのしかかるでしょう。
調整後EBITDAが29億3,000万ユーロ(33億6,000万ドル)を下回り、マージンが37%を下回り、またはオーダーブックが短縮すれば、350ドルへの動きがより可能性が高くなります。ミックス成長の減速は収益とフェラーリのプレミアム評価の両方に圧力をかけるでしょう。
ウォール街アナリストによる2026年RACE株価予測
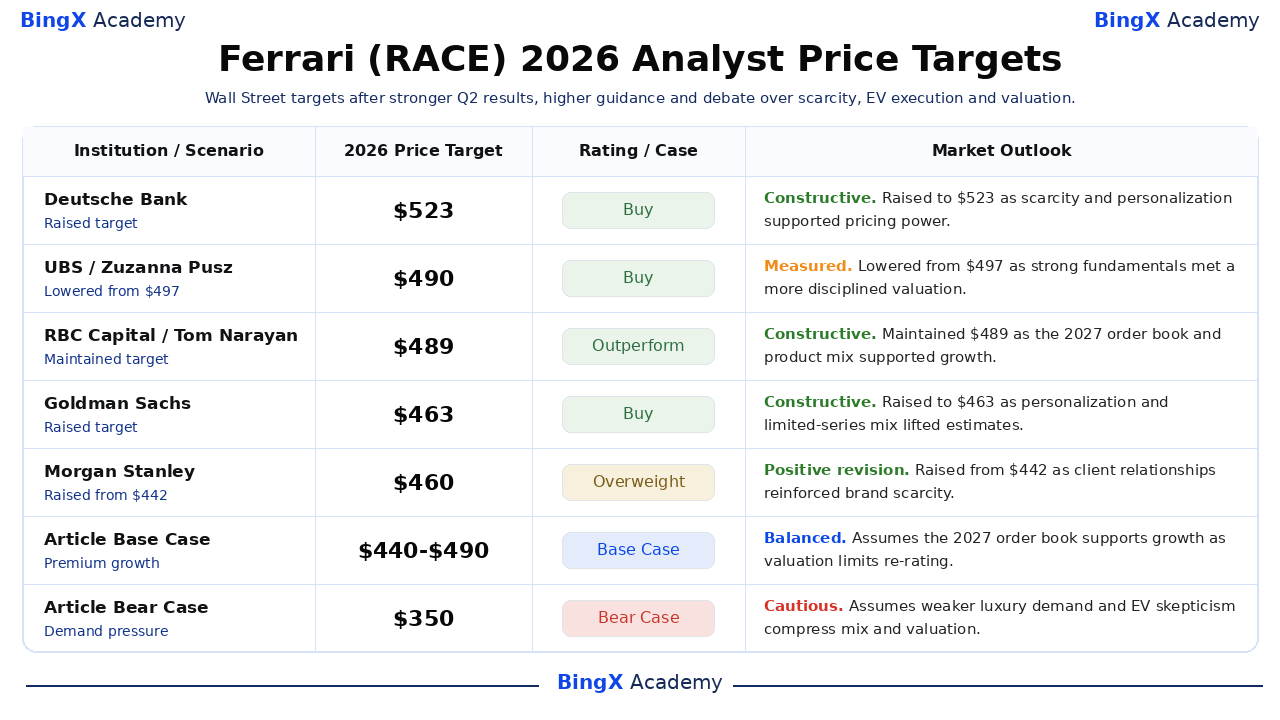
以下の5つの最近のアクションは460ドルから523ドルの範囲です。これらはフェラーリの希少性モデルへの信頼と、評価と製品サイクル持続性に対する異なる見解を反映しています。最終のベースケースと弱気ケース行は、機関投資家調査ではなく、記事フレームワークから分離された編集シナリオです。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
ドイツ銀行 |
523ドル |
買い |
建設的。9月3日:希少性とパーソナライゼーションが価格決定力を支えるとして引き上げ。 |
|
UBS |
490ドル |
買い |
慎重。9月18日:ファンダメンタルズが評価規律に適合するとして497ドルから引き下げ。 |
|
RBCキャピタル |
489ドル |
アウトパフォーム |
建設的。9月22日:2027年オーダーブックが成長を支えるとして維持。 |
|
ゴールドマン・サックス |
463ドル |
買い |
建設的。9月3日:パーソナライゼーションと限定シリーズミックスが推定値を押し上げるとして引き上げ。 |
|
モルガン・スタンレー |
460ドル |
オーバーウェイト |
ポジティブリビジョン。9月10日:クライアント関係が希少性を強化するとして442ドルから引き上げ。 |
|
記事ベースケース |
440-490ドル |
ベースケース |
バランス。2027年オーダーブックが成長を支え、評価が再格付けを制限することを前提。 |
|
記事弱気ケース |
350ドル |
弱気ケース |
慎重。より弱い高級品需要とEV懐疑論がミックスと評価を圧迫することを前提。 |
BingXでフェラーリ(RACE)株を取引する方法
BingX TradFiとBingX AIツールを使用して、フェラーリの限定シリーズミックス、パーソナライゼーション、電気自動車見通しを取引してください。RACEはガイダンス、製品立ち上げ、高級品需要シグナルに激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義すべきです。
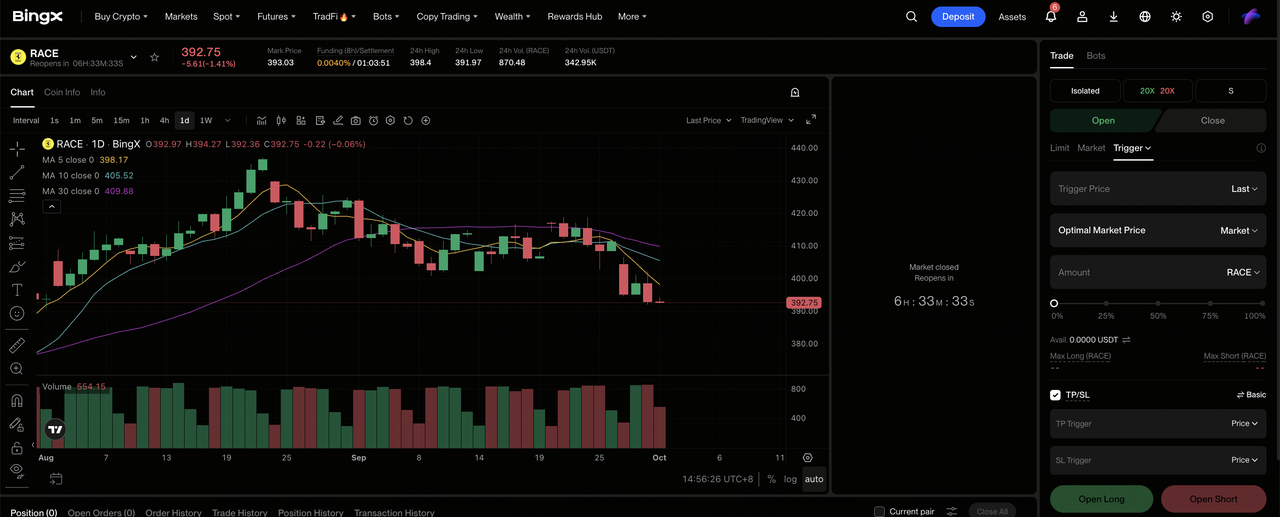
ステップ1:BingX TradFiにアクセス。サインアップして、BingX取引所ダッシュボードの専用TradFiセクションに移動してください。
ステップ2:フェラーリ(RACE)を選択。検索してRACE-USDT無期限先物契約を選択してください。
ステップ3:方向を選択。パーソナライゼーションとプレミアムミックスがガイダンスを維持する場合はロングを選択してください。EV実行やより弱い高級品需要がマージンに圧力をかける場合はショートを選択してください。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて分離またはクロスマージンを選択してください。312.51ドルから504.49ドルの範囲は、保守的なレバレッジとポジションサイズがなぜ重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利確・損切り(TP/SL)レベルを設定してください。RACEは出荷台数、製品ミックス、ガイダンス、為替に迅速に反応する可能性があります。
2026年フェラーリ投資家が注目すべき上位5つのリスク
フェラーリのプレミアム評価は、希少性、製品ミックス、ブランド力が着実な収益成長を支え続けることに依存しています。以下の各リスクはマージン、需要可視性、または評価倍率を弱める可能性があります。
- 限定シリーズミックスが正常化する可能性:360万ユーロ(413万ドル)のF80が第2四半期に強く貢献した。次の高マージンプログラム前のギャップはEBITDA成長を減速させ、固定開発コストをより不利なミックスに分散させる可能性がある。
- Luce実行がフェラーリのEV戦略に影響する可能性:55万ユーロ(63万1,000ドル)のモデルはポートフォリオを拡張するが、予想より弱い需要はマーケティングコストを上昇させ、電気投資の回収を遅らせる可能性がある。これは将来のEV立ち上げへの信頼にも圧力をかけるでしょう。
- 高級品需要はマクロ条件に敏感であり続ける:富裕層顧客でさえ市場や地政学的ストレス中に購入を遅らせる可能性がある。低いパーソナライゼーションと短いオーダーブックは、フェラーリのプレミアム評価を支える可視性を弱めるでしょう。
- 通貨が報告成長を歪める可能性:フェラーリはユーロで報告するが世界的に販売している。為替レート変動は価格上昇を相殺し、報告マージンに影響し、車両需要が安定していても米国投資家の換算リターンを変える可能性がある。
- プレミアム倍率がガイダンスリスクを拡大:76億ユーロ(87億2,000万ドル)を下回る売上高または29億7,000万ユーロ(34億1,000万ドル)を下回る調整後EBITDAは、収益予想と評価の両方に圧力をかける可能性がある。わずかなガイダンス削減でさえ、したがって株価の大幅な反応を引き起こす可能性がある。
最終的な考え:2026年にフェラーリに投資すべきですか?
フェラーリの第2四半期証拠は強いままでした。出荷台数が128台減少したにもかかわらず売上高は8.4%成長し、調整後EBITDAはコンセンサスを2,600万ユーロ(3,000万ドル)上回り、ガイダンスは増加し、オーダーブックは2027年をカバーしました。これらの数字は、単純なユニット成長ストーリーよりも価格決定力をより明確に実証し、現在の評価に組み込まれたプレミアム経済学を支持しています。
525ドルへの道筋には、ミックス、パーソナライゼーション、Luce需要がマージンを維持することが必要です。350ドルの弱気ケースは、製品サイクル正常化、より弱い高級品支出、倍率圧縮を反映しています。保守的なトレーダーは、収益成長と評価が整合しているかを評価する際に、出荷台数のみに依存するのではなく、パーソナライゼーション、EBITDAマージン、オーダーカバレッジ、Luce注文を一緒に監視する可能性があります。
リスクリマインダー:RACEのような株式の取引と投資には資本損失のリスクが伴います。高級品需要、通貨変動、評価、レバレッジ取引は迅速な損失を生む可能性があります。資本を配分する前に独立した調査を実施してください。
関連記事
- テスラ(TSLA)2026年価格予測:ロボタクシーとオプティマスはTSLA株を500ドルに押し上げるか?
- ウーバー(UBER)2026年価格予測:ロボタクシーパートナーシップはUBERを120ドルに向けて押し上げるか?
- SpaceX(SPCX)2026年価格予測:227ドルの街頭最高値AI融合か兆ドル評価バブルか?
- ファイアフライ・エアロスペース(FLY)2026年価格予測:打ち上げと防衛成長はFLYを55ドルに向けて押し上げるか?
- GEエアロスペース(GE)2026年価格予測:1,900億ドルのバックログは評価懸念に対抗できるか?
