

SAP(SAP)は、米国預託証券がNYSEで取引されているドイツの企業ソフトウェア会社です。同社のアプリケーションは、財務、調達、人事、サプライチェーン、顧客業務を連携し、顧客がレガシーシステムからS/4HANAおよびRISE with SAPへ移行するにつれ、クラウドサブスクリプションが主要な成長エンジンとなっています。インストールベースが持続可能な継続需要を創出していますが、ADRはクラウドバックログの成長、AI実行、通貨変動に敏感なままです。
最新四半期では、利益結果がやや不透明であったものの、堅調なクラウド需要が確認されました。 SAP 2026年第2四半期総収益は98.8億ユーロ(111.6億ドル)に達し、9%増、クラウド収益は22%増の63.0億ユーロ(71.2億ドル)となり、現在のクラウドバックログは27%増の229.3億ユーロ(259.1億ドル)となりました。売上高と非IFRS EPSはコンセンサスを下回り、買収の希薄化により営業利益見通しが下方修正されました。
2026年のSAP株価予測は現在、2つの競合する見方に焦点が当てられています:
- クラウド転換とビジネスAIのケース: S/4HANAの移行、26%の恒常通貨ベースバックログ成長、より広範なJouleの採用により、サブスクリプション成長を維持できる一方、より大きなクラウドベースが営業レバレッジとフリーキャッシュフローを改善する可能性があります。
- バックログ減速とAI実行のケース: 顧客コミットメントの鈍化、弱いエージェント配信、またはレガシーサポートのより迅速な衰退により、買収コストと投資がより強いマージンに転換される前に成長が減少する可能性があります。
このガイドでは、SAPの7月23日の2026年第2四半期決算発表、半期報告書、9月24日までの市場データ、さらに SAP株先物の取引方法について BingX TradFiでUSDT担保を使用した取引を含め、SAP株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析します。
2026年9月のSAP投資家が知るべき5つの重要事項
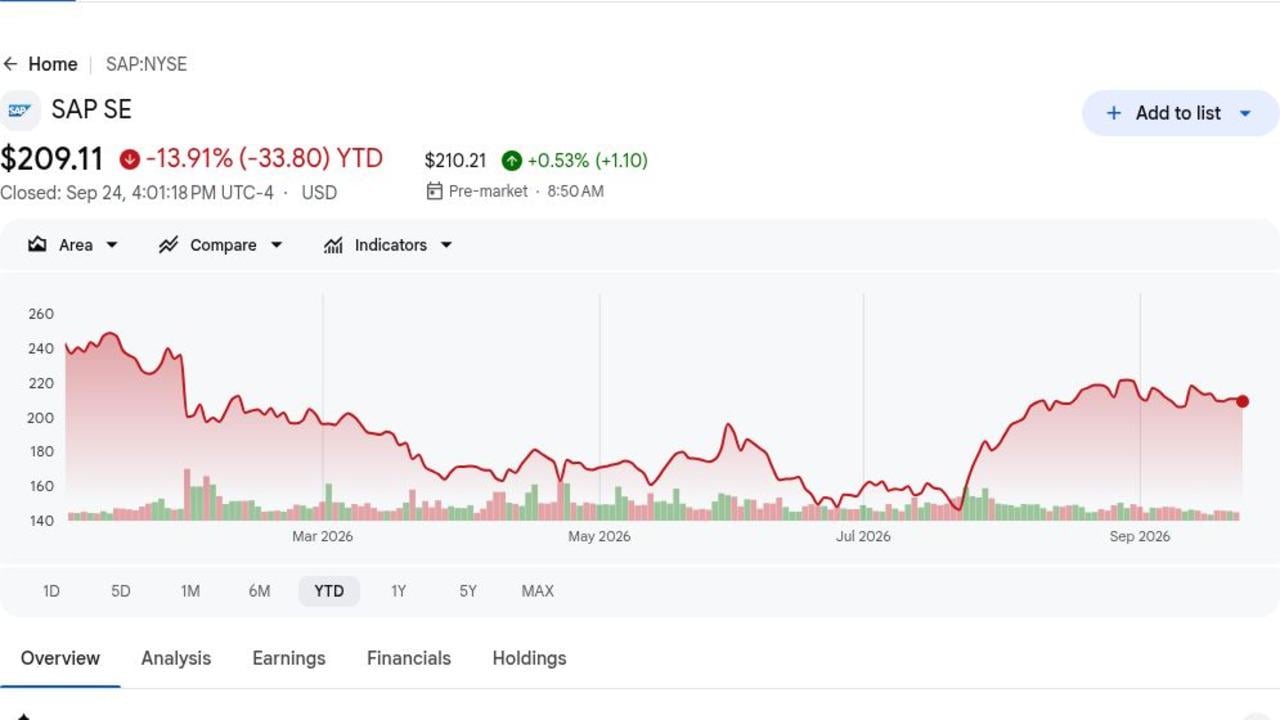
- SAP ADRは209.11ドルで終了し、2026年は13.91%下落: 投資家がSAPのエージェントAI展開ペースに疑問を呈する中、株価は52週高値の281.37ドルを大幅に下回る水準にとどまりました。下落により評価余地が広がりましたが、堅調なクラウド成長だけでは実行への懸念が解消されていないことも示しています。
- 第2四半期収益は98.8億ユーロ(111.6億ドル)に達し、9%増: この結果は、コンセンサスの100.2億ユーロ(113.2億ドル)を1.4億ユーロ(1.58億ドル)下回りました。非IFRS EPSの1.59ユーロ(1.80ドル)も予想の1.78ユーロ(2.01ドル)を下回り、四半期は営業的には堅調でしたが財務的には複合的でした。
- 現在のクラウドバックログは229.3億ユーロ(259.1億ドル)に達し、27%増: 恒常通貨ベースでの成長は26%で、発表前後に報告された24%の予想を上回りました。契約済みバックログにより、顧客が引き続きコアワークロードをS/4HANA Cloudに移行する中、SAPには強いサブスクリプション可視性が提供されます。
- 2026年クラウド収益ガイダンスは258億ユーロ(291.5億ドル)から262億ユーロ(296.1億ドル)を維持: この範囲は恒常通貨ベースで23%から25%の成長を示唆します。クラウド収益が22%増の63.0億ユーロ(71.2億ドル)となった後の見通し維持は、移行ストーリーと下半期の可視性を支持しています。
- 営業利益ガイダンスが1億ユーロ(1.13億ドル)削減: SAPは、DremioとPrior Labsの完了を受けて、非IFRS範囲を118億ユーロ(133.3億ドル)から122億ユーロ(137.9億ドル)に引き下げました。買収によりSAPのデータとAI能力が強化されますが、その短期的な希薄化はその戦略の加速コストを浮き彫りにしています。
SAP(SAP)とは何か?
SAPは、財務、調達、人材、製造、物流、顧客関係を管理するエンタープライズアプリケーションを開発しています。大規模組織は、高価値プロセスの記録システムとして同社のソフトウェアを使用し、大きなスイッチングコストと長い実装サイクルを生み出しています。収益は主にクラウドサブスクリプション、ソフトウェアサポート、ライセンス、サービスから得られます。クラウドへの移行により、前払いライセンスから継続契約への支出がシフトし、可視性が向上する一方、SAPとそのパートナーは運用を中断することなく複雑な顧客データとワークフローを移行する必要があります。
その長期的な方向性は、S/4HANAとRISE with SAPの移行をビジネスデータクラウド、Jouleアシスタント、顧客プロセスに基づく拡張AIエージェントセットと組み合わせています。SAPはデータレイクハウス機能のためにDremioを、基盤モデル技術のためにPrior Labsを買収し、BoschやPwCなどの顧客が開発と複雑なビジネスワークフローにSAPクラウドとAI製品を使用しています。パートナーエコシステムには、グローバル企業全体でアプリケーションの移行、カスタマイズ、運用を支援するシステムインテグレーターとクラウドインフラプロバイダーが含まれます。
SAP(SAP)2026年第2四半期決算概要:クラウド成長とフリーキャッシュフローが収益とEPS未達を相殺
SAPは第2四半期収益98.8億ユーロ(111.6億ドル)対予想100.2億ユーロ(113.2億ドル)、非IFRS EPS 1.59ユーロ(1.80ドル)対予想1.78ユーロ(2.01ドル)、クラウド収益63.0億ユーロ(71.2億ドル)を報告しました。現在のクラウドバックログは27%増の229.3億ユーロ(259.1億ドル)、フリーキャッシュフローは27%増の30.0億ユーロ(33.9億ドル)となり、買収希薄化により営業利益見通しが下方修正されました。
詳細を読む: SAP(SAP)2026年第2四半期決算概要:22%クラウド成長と利益見通し引き下げにより株価1.59%下落
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第2四半期総収益 |
100.2億ユーロ(113.2億ドル) |
98.8億ユーロ(111.6億ドル) |
未達。コンセンサスを1.4億ユーロ(1.58億ドル)下回る;前年同期比9%増。 |
|
第2四半期非IFRS EPS |
1.78ユーロ(2.01ドル) |
1.59ユーロ(1.80ドル) |
未達。コンセンサスを0.19ユーロ(0.21ドル)下回る;前年同期比6%増。 |
|
第2四半期IFRS EPS |
— |
1.89ユーロ(2.14ドル) |
改善。前年同期比30%増。 |
|
第2四半期クラウド収益 |
62.5億ユーロ(70.6億ドル) |
63.0億ユーロ(71.2億ドル) |
上回る。報告ベースで22%増、恒常通貨ベースで24%増。 |
|
現在のクラウドバックログ |
恒常通貨ベース24%成長 |
229.3億ユーロ(259.1億ドル) |
拡大。報告ベースで27%増、恒常通貨ベースで26%増。 |
|
クラウドERPスイート収益 |
— |
55.0億ユーロ(62.2億ドル) |
加速。報告ベースで25%増、恒常通貨ベースで27%増。 |
|
第2四半期フリーキャッシュフロー |
前年同期23.6億ユーロ(26.7億ドル) |
30.0億ユーロ(33.9億ドル) |
改善。前年同期比27%増。 |
|
2026年クラウド収益見通し |
変更なし |
258億ユーロ(291.5億ドル)から262億ユーロ(296.1億ドル) |
維持。恒常通貨ベースで23%-25%成長を示唆。 |
|
2026年非IFRS営業利益 |
以前119億ユーロ(134.5億ドル)から123億ユーロ(139.0億ドル) |
118億ユーロ(133.3億ドル)から122億ユーロ(137.9億ドル) |
削減。買収希薄化により1億ユーロ(1.13億ドル)削減。 |
|
2026年フリーキャッシュフロー見通し |
変更なし |
100億ユーロ(113.0億ドル) |
維持。2025年の82.4億ユーロ(93.1億ドル)を上回る。 |
- 売上高98.8億ユーロ(111.6億ドル)は1.4億ユーロ(1.58億ドル)未達: それでも売上高は前年同期比9%増、恒常通貨ベースで11%増となりました。したがって、未達は根本的な需要の弱さというよりも、認識ミックスと為替の影響を反映していました。
- クラウド収益は22%増の63.0億ユーロ(71.2億ドル): この結果はコンセンサスをわずかに上回り、クラウドERPスイート収益は25%増の55.0億ユーロ(62.2億ドル)となりました。より速いクラウド成長により、SAPの継続収益ミックスが引き続き改善されています。
- クラウドバックログは27%増の229.3億ユーロ(259.1億ドル): 恒常通貨ベース26%の成長は24%の予想を上回りました。この契約済みベースにより、四半期収益未達にもかかわらず、将来のサブスクリプション収益への強い可視性が提供されます。
- フリーキャッシュフローは27%増の30.0億ユーロ(33.9億ドル): この改善により、AI投資、買収、自社株買いが支えられ、変更なしの年間目標100億ユーロ(113.0億ドル)は下半期のさらなるキャッシュ転換を示しています。
- 営業利益ガイダンスは1億ユーロ(1.13億ドル)削減: SAPは、DremioとPrior Labs買収後、2026年非IFRS範囲を118億ユーロ(133.3億ドル)から122億ユーロ(137.9億ドル)に引き下げました。クラウド成長は今や統合コストを相殺し、マージン信頼性を回復する必要があります。
SAP(SAP)2026年投資見通し:280ドル強気ケース vs 170ドル弱気ケース
SAPの2026年見通しは、S/4HANA移行とビジネスAIが強いクラウド成長を維持できる一方で、買収がより良いマージンに転換できるかどうかにかかっています。上振れはバックログ転換、AI採用、フリーキャッシュフロー増加から来る一方、移行の鈍化、AI実行の弱さ、さらなるマージン圧力が主なリスクです。
強気ケース:強いクラウドとAI成長によりSAPが280ドルに向上
強気ケースは、より多くの顧客が財務、サプライチェーン、HR業務をS/4HANAに移行するにつれ、現在のクラウドバックログが恒常通貨ベースで25%を超える成長を続けることを想定しています。Jouleとビジネスデータクラウドが測定可能な採用を得る一方、DremioとPrior LabsがSAPのデータとAI能力を強化します。
280ドルへの動きには、年間23%から25%の範囲に近いクラウド収益成長、100億ユーロ(113.0億ドル)に達するフリーキャッシュフロー、営業利益ガイダンスの安定が必要です。SAPのAIエージェントのより迅速な採用により、さらなる確認が提供されるでしょう。
ベースケース:安定したクラウド成長によりSAPが215ドルから250ドルの範囲を維持
ベースケースは、S/4HANA移行が継続的な成長を支え続ける一方、AI収益化がより段階的に発展することを想定しています。バックログ成長は恒常通貨ベース26%から緩和されますが20%を上回り、買収コストがクラウド規模からの利益の一部を相殺します。
これらの条件下では、SAPは主に215ドルから250ドルで取引される可能性があります。258億ユーロ(291.5億ドル)から262億ユーロ(296.1億ドル)の範囲内のクラウド収益、100億ユーロ(113.0億ドル)に近いフリーキャッシュフロー、安定したガイダンスがこの範囲を支えるでしょう。
弱気ケース:クラウド成長鈍化とAI遅延によりSAPが170ドルに下落
弱気ケースは、移行決定が鈍化し、AI製品配信が顧客期待に応えられない中、クラウドバックログ成長が20%を下回ることを想定しています。ソフトウェアサポートとライセンス収益の減少がより顕著になる一方、買収と製品開発コストが利益成長に重しとなり続けます。
170ドルへの動きは、クラウド収益成長が20%を下回り、営業利益ガイダンスが再び削減され、またはフリーキャッシュフローが100億ユーロ(113.0億ドル)を大幅に下回る場合により可能性が高くなります。より強いドルがADRパフォーマンスにさらなる圧力を加える可能性があります。
ウォール街アナリストによる2026年SAP株価予測
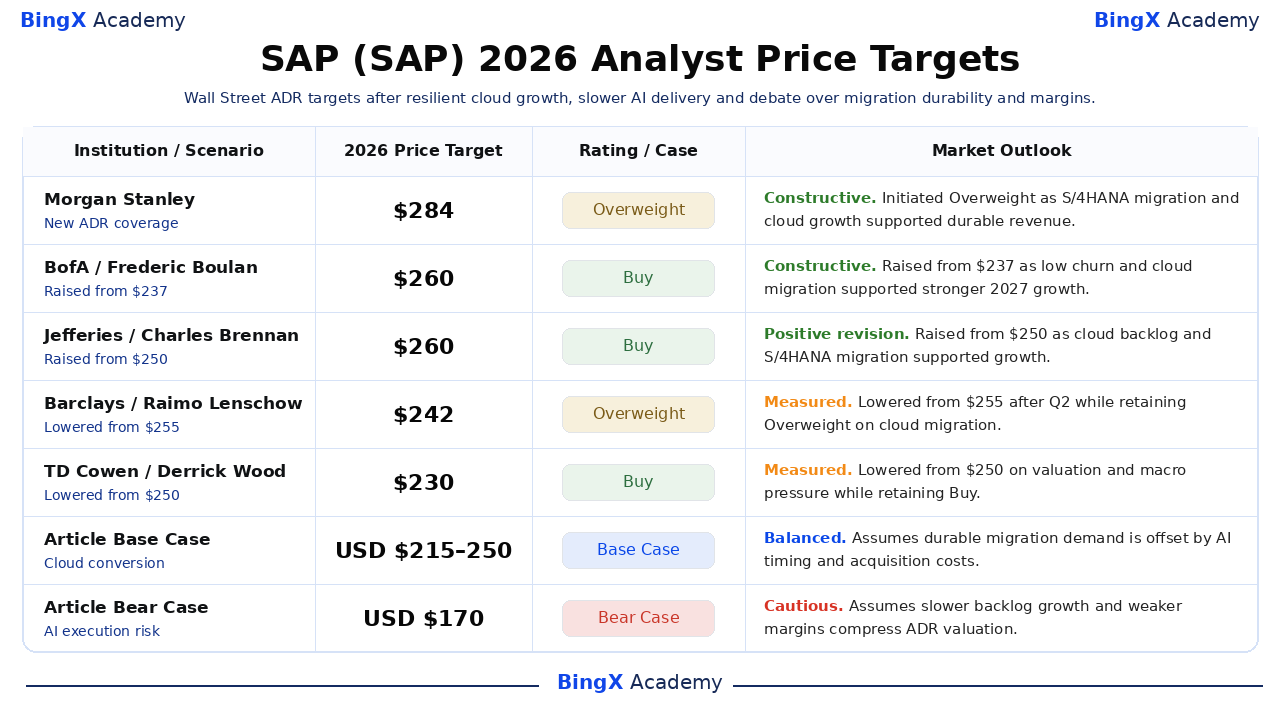
これら5つの日付付きADRアナリスト行動は230ドルから284ドルの範囲で、クラウド移行、AI配信、継続収益、評価に関する異なる仮定を反映しています。5つの目標すべてが9月24日終値の209.11ドルを上回っていますが、最近の引き下げは短期実行への信頼度の低下を示しています。ベースケースと弱気ケース行はBingXアカデミー編集シナリオで、別途ラベル付けされています。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
モルガン・スタンレー / アダム・ウッド |
284ドル/ADR |
オーバーウェイト |
建設的。2月20日:S/4HANA移行とクラウド成長が持続的収益を支えるとしてカバレッジを開始。 |
|
バンクオブアメリカ / フレデリック・ブーラン |
260ドル/ADR |
買い |
建設的。8月27日:低チャーンとクラウド移行がより強い2027年成長を支えるとして237ドルから引き上げ。 |
|
ジェフリーズ / チャールズ・ブレナン |
260ドル/ADR |
買い |
ポジティブ修正。9月22日:クラウドバックログとS/4HANA移行が成長を支えるとして250ドルから引き上げ。 |
|
バークレイズ / ライモ・レンショウ |
242ドル/ADR |
オーバーウェイト |
慎重。7月27日:第2四半期後に255ドルから引き下げ、クラウド移行でオーバーウェイトを維持。 |
|
TDコーエン / デリック・ウッド |
230ドル/ADR |
買い |
慎重。5月14日:評価とマクロ圧力により250ドルから引き下げ、買い維持。 |
|
記事ベースケース |
215-250ドル/ADR |
ベースケース |
バランス。持続的な移行需要がAIタイミングと買収コストにより相殺されると想定。 |
|
記事弱気ケース |
170ドル/ADR |
弱気ケース |
慎重。バックログ成長の鈍化とマージンの弱さがADR評価を圧迫すると想定。 |
BingXでSAP(SAP)株を取引する方法
BingX TradFiと BingX AIツールを使用してSAPのクラウド移行、ビジネスAI、マージン見通しを取引しましょう。ADRはバックログ成長、ガイダンス、通貨変動に激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義すべきです。
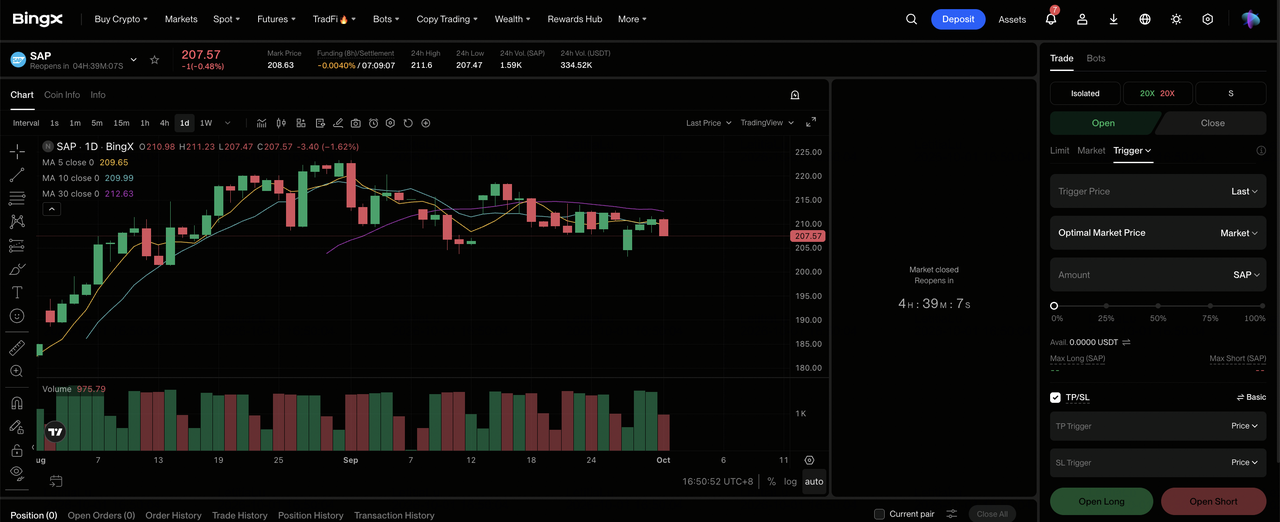
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:SAP(SAP)を選択。 SAP-USDT永続先物契約を検索して選択します。
ステップ3:方向を選択。クラウドバックログ、S/4HANA移行、AI採用が堅調である場合は ロングポジションを選択します。バックログ成長または利益ガイダンスが弱くなる場合はショートポジションを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。年初来13.91%の下落と144.97ドルから281.37ドルの範囲は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利益確定・損切り(TP/SL)レベルを設定します。SAPは決算、バックログ、AIリリース、買収統合、企業支出、EUR/USD変動に迅速に反応する可能性があります。
2026年SAP投資家が注意すべき上位5つのリスク
SAPは大きなインストールベースと強いクラウド需要を持っていますが、AI実行、移行タイミング、買収コスト、通貨変動は依然として収益とADR価値に影響を与える可能性があります。
- AI配信が顧客期待を下回る可能性: ビジネスAIはSAPの成長ストーリーの中核です。有用なエージェントの採用が遅くなれば、買収と開発支出の正当化が困難になり、評価倍率に圧力をかける可能性があります。
- クラウドバックログ成長が26%から鈍化する可能性: 現在のクラウドバックログは229.3億ユーロ(259.1億ドル)に達しました。20%を下回る成長は将来のサブスクリプション可視性を弱め、258億ユーロ(291.5億ドル)から262億ユーロ(296.1億ドル)のクラウド見通しに疑問を提起するでしょう。
- S/4HANA移行が予想より時間がかかる可能性: 顧客は運用を中断することなく複雑なデータとビジネスプロセスを移行する必要があります。より長いプロジェクトはサブスクリプション転換を遅らせ、実装コストを上昇させ、マージン改善を鈍化させる可能性があります。
- 買収コストがより長期間利益に重荷となる可能性: DremioとPrior Labsは既に営業利益ガイダンスを1億ユーロ(1.13億ドル)削減しました。より高い統合、維持、インフラコストが期待されるAIとデータプラットフォームの利益をさらに遅らせる可能性があります。
- 通貨変動がADRリターンに影響する可能性: SAPはユーロで報告し、ADRはドルで取引されます。より弱いユーロは、恒常通貨クラウド成長が堅調であっても、翻訳収益、利益、ADRのドル価値を減少させる可能性があります。
最終的な考え:2026年にSAPに投資すべきか?
SAPは複合的ではあるが戦略的に重要な四半期で下半期に入りました。収益は9%増の98.8億ユーロ(111.6億ドル)、クラウド収益は22%増の63.0億ユーロ(71.2億ドル)となり、現在のクラウドバックログは229.3億ユーロ(259.1億ドル)に達しました。フリーキャッシュフロー成長は移行論拠を支持していますが、利益ガイド削減はAI拡大が短期的コストを伴うことを示しています。
強気ケースには、280ドル/ADRを支えるための強い移行転換とより良いAI配信が必要です。弱気ケースは、バックログの鈍化とマージン圧力による170ドル/ADRへの動きを反映しています。保守的なトレーダーは、エクスポージャーを増やす前に、20%を上回るバックログ成長、年間範囲内のクラウド収益、100億ユーロ(113.0億ドル)に近いフリーキャッシュフローを待つかもしれません。
リスク注意: SAPなどの株式の取引と投資には、資本損失の高いリスクが伴います。企業支出、クラウド移行、AI競争、買収、通貨変動、評価変化、レバレッジ取引は急速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- Oracle(ORCL)2026年価格予測:AIクラウド成長はORCLを260ドルに押し上げることができるか?
- Adobe(ADBE)2026年価格予測:AI収益化はADBEを350ドルに押し上げることができるか?
- IBM(IBM)2026年価格予測:ソフトウェアと量子成長はIBMを350ドルに押し上げることができるか?
- AppLovin(APP)2026年価格予測:AXON成長はAPPを600ドルに押し上げることができるか?
- Microsoft(MSFT)2026年株式見通し:Azure AIとCopilot成長はMSFT株を550ドル以上に押し上げることができるか?
