
QuantumScape(QS)は電気自動車やその他のエネルギー貯蔵市場向けに固体リチウム金属電池技術を開発しています。同社の設計は従来のグラファイトまたはシリコンアノードをアノードフリーアーキテクチャに置き換え、より高いエネルギー密度、高速充電、安全性の向上をサポートするために設計された独自のセラミックセパレータを使用しています。この技術的野心により、QuantumScapeは大規模な電池転換への露出を得ていますが、製造歩留まり、認証タイミング、パイロット生産から商業規模への移行コストに対する株式の敏感性も生じます。
最新四半期は、スケールアップリスクを除去することなく、測定可能な商業的関与を示しました。 QuantumScape 2026年第2四半期GAAP純損失は前年の1億1,470万ドルから9,820万ドルに縮小し、調整後EBITDAの損失は6,420万ドル、顧客請求額は1,080万ドルに達しました。上半期の請求額2,180万ドルは、既に2025年全体の1,950万ドルを上回り、8億5,900万ドルの流動性が複数年の開発資金を支えています。
2026年のQS株式予測は現在、2つの競合する見解を中心としています:
- 工業化とパートナー検証ケース: Eagle Lineの生産、Cobraセパレータ製造、PowerCo、Honda、村田製作所、Corningとの取り組みは、技術が自動車サンプルから反復可能な大量製造へと進歩できることを実証しています。
- 歩留まりと商業化タイミングケース: セル認証が予想より長期化し、資本需要が増加し、意味のあるロイヤルティや製品収益が年間2億5,000万~2億7,500万ドルの調整後EBITDA損失を継続的に相殺するにはあまりにも遠い状況が続きます。
本ガイドでは、QS株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、QuantumScapeの2026年7月22日Q2決算発表、四半期報告書、9月24日までの市場データ、さらに QS株式先物の取引方法を BingX TradFiでUSDT担保を使用して行う方法を解説しています。
2026年9月にQuantumScape投資家が知るべき5つのポイント
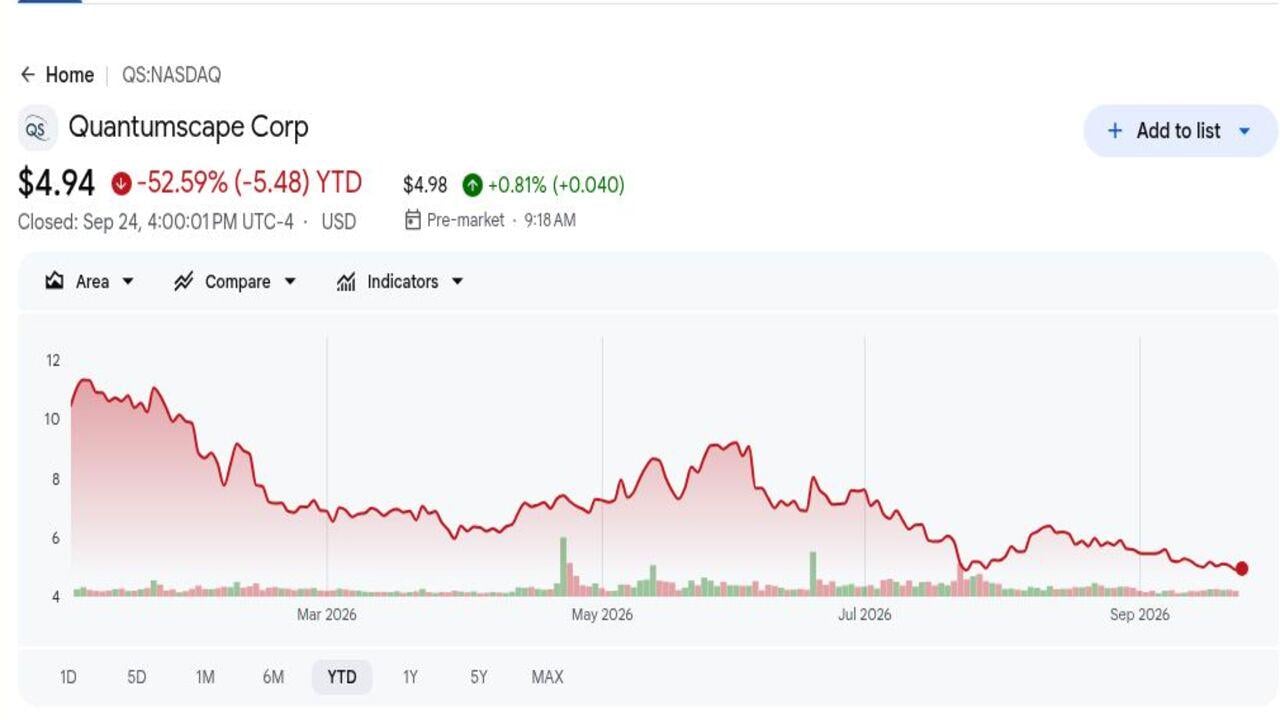
- QSは4.94ドルで終値を迎え、2026年は52.59%下落: 株価は19.07ドルの高値で取引された後、52週間安値の4.76ドル近くで終了しました。この下落は、投資家の焦点が技術的マイルストーンから商業生産と顧客認証に移ったことを示しています。
- Q2 GAAP純損失は1,650万ドル減の9,820万ドルに縮小: 営業費用は14.2%減の1億610万ドルに減少しましたが、QuantumScapeはGAAPベースでは依然として売上高以前の段階です。経営陣は依然として通期の調整後EBITDA損失を2億5,000万~2億7,500万ドルと予想しています。
- 上半期の顧客請求額は2,180万ドルに到達: この合計は既に2025年全体で生成された1,950万ドルを上回りました。請求額はGAAP収益ではありませんが、プログラムが技術的マイルストーンを通過する際に顧客が開発作業に資金を提供していることを示しています。
- Q2末の流動性は8億5,900万ドル: 現金と有価証券は前年比6,150万ドル増加しました。この残高により、QuantumScapeは直ちに資本市場に戻ることなく、Eagle Lineをスケールアップし自動車認証を完了するためのより多くの時間を得ています。
- 2026年設備投資ガイダンスは2,700万~3,700万ドルに減少: 中央値は以前の4,000万~6,000万ドルの範囲から1,800万ドル減少しました。支出の削減は資金調達期間を延長しますが、投資家はコスト管理がセパレータとセルの工業化を遅らせないという証拠が必要です。
QuantumScape(QS)とは?
QuantumScapeは2010年に設立された固体リチウム金属電池を商用化するための電池開発会社です。その中核知的財産は、セラミック固体セパレータをアノードフリーセルアーキテクチャと組み合わせ、製造時にアノードを組み込むのではなく充電時にリチウム金属アノードを形成します。同社は現在、GAAP製品収益をほとんどまたは全く稼いでいないため、投資家価値は技術的マイルストーン、顧客資金による開発、ライセンス経済、最終的なロイヤルティや生産収益に依存しています。航続距離、充電時間、安全性、パック重量が車両経済に影響を与えるため、自動車用途が中心市場であり続けています。
その長期戦略は、内部パイロット生産と、技術を自動車規模の工場に移行できるパートナーシップを組み合わせています。フォルクスワーゲングループの電池会社PowerCoはライセンスパスを保有し、共同工業化作業のために2年間で最大1億3,100万ドルの支払いに合意しています。QuantumScapeはまた、自動車評価でHondaと、セラミックセパレータのスケールアップで村田製作所と Corningと協力しています。Eagle LineとCobraプロセスは反復可能な生産を証明することを目的とし、大型セルと定置型ストレージは元のQSE-5自動車プログラムを超えた追加パスを創出します。
関連記事: Tesla(TSLA)2026年価格予測:RobotaxiとOptimusがTSLA株を500ドルに押し上げられるか?
QuantumScape(QS)2026年Q2決算概要:損失減少と請求額増加が現金調達期間を延長
QuantumScapeは前年の1億1,470万ドルに対し9,820万ドルのGAAP純損失、1億610万ドルの営業費用、6,420万ドルの調整後EBITDA損失を報告しました。顧客請求額はQ2で1,080万ドル、上半期で2,180万ドルとなり、2025年全体で生成された1,950万ドルを上回りました。流動性は8億5,900万ドルで終了し、2026年設備投資ガイダンスは2,700万~3,700万ドルに引き下げられました。主要なトレードオフは、より良い資本規律と、依然として数年の実行を必要とする商業化スケジュールとの間にあります。
関連記事: QuantumScape(QS)2026年Q2決算概要:6,420万ドルの損失で株価12.95%下落
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q2 GAAP純損失 |
前年-1億1,470万ドル |
-9,820万ドル |
改善。前年比1,650万ドル縮小。 |
|
Q2営業費用 |
前年1億2,360万ドル |
1億610万ドル |
低下。前年比14.2%減。 |
|
Q2調整後EBITDA損失 |
会社予想 |
-6,420万ドル |
インライン。年間計画内に留まる。 |
|
Q2顧客請求額 |
2025年全体で1,950万ドル |
1,080万ドル; 上半期2,180万ドル |
進歩。上半期が2025年通年を上回る。 |
|
Q2設備投資 |
前年860万ドル |
460万ドル |
低下。前年比46.2%減。 |
|
Q2流動性 |
前年7億9,750万ドル |
8億5,900万ドル |
高い。前年比6,150万ドル増。 |
|
FY2026調整後EBITDA損失見通し |
従来-2億5,000万ドル~-2億7,500万ドル |
-2億5,000万ドル~-2億7,500万ドル |
再確認。開発支出は依然として相当。 |
|
FY2026設備投資見通し |
従来4,000万~6,000万ドル |
2,700万~3,700万ドル |
削減。中央値が1,800万ドル低下。 |
- 9,820万ドルの純損失は14.4%縮小: 1,650万ドルの前年比改善は、より良いコスト管理を示していますが、QuantumScapeは依然として現在の収益ではなく将来の商業化に依存しています。したがって、運営効率は資金調達期間の延長に重要であり続けます。
- 営業費用は14.2%減の1億610万ドル: 1億2,360万ドルからの減少は、QuantumScapeがセパレータのスケールアップと大型フォーマット開発に資金を提供している間、8億5,900万ドルの流動性を保持するのに役立ちます。コストの削減により、次の自動車およびストレージ認証段階に到達するためのより多くの余地が提供されます。
- 上半期請求額2,180万ドルが2025年通年合計を上回る: パートナー支払いは前回の1,950万ドルの通年数字を上回り、より強い顧客エンゲージメントを示しています。請求額はGAAP収益ではないため、投資家はこれらのプログラムが持続的な商業需要に転換する証拠が必要です。
- Q2設備投資は46.2%減の460万ドル: 施設と設備支出の削減は、年間設備投資中央値の1,800万ドル削減をサポートしました。将来の商業規模生産には依然としてパートナー資本、安定した歩留まり、成功した技術移転が必要です。
- 年間調整後EBITDA損失ガイダンスは2億5,000万~2億7,500万ドルで変わらず: 変更されていない範囲は、技術進歩がまだ現金消費プロファイルを大幅に変更していないことを示しています。したがって、マイルストーンのタイミングは、投資家がQuantumScapeの流動性と商業化パスをどう評価するかの中心であり続けます。
QuantumScape(QS)2026年投資見通し:10ドル強気ケース vs 3ドル弱気ケース
QuantumScapeの2026年見通しは、セパレータ生産、顧客認証、パートナー資金による開発が同社を商業規模電池生産により近づけることができるかどうかに依存しています。上昇要因はより強いEagle Line生産と幅広い顧客検証から来る一方、製造遅延、継続的損失、将来の希薄化が主要リスクです。
強気ケース:電池生産進歩の改善がQSを10ドル向けに押し上げ
強気ケースは、Eagle Lineが安定したCobraセパレータスループットを実証し、QSE-5サンプルが自動車性能要件を満たすことを前提としています。2年間で最大1億3,100万ドルを提供できるPowerCoのプログラムは、技術作業をより大きな資金提供されたマイルストーンに転換し、Honda等の他の顧客が検証を拡大します。
10ドルへの動きには、請求額が上半期2,180万ドルのペースを上回って維持され、年間調整後EBITDA損失が2億5,000万~2億7,500万ドル内に留まり、流動性が7億ドルを快適に上回って維持されることが必要です。反復可能な製造歩留まりと顧客認証は、別の実験室記録よりも重要です。
ベースケース:着実な顧客進歩がQSを6~8ドル間に維持
ベースケースは、セパレータ生産と顧客テストが継続的に進歩するが、商業車両収益は2026年を超えて残ることを前提としています。設備投資の削減と8億5,900万ドルの流動性が資金調達期間を保護する一方、GAAP収益の不在は投資家が株式を再評価できる程度を制限します。
年間設備投資が2,700万~3,700万ドル内に留まり、パートナー請求額が継続する場合、QSは主に6~8ドルの間で取引される可能性があります。認証日程の遅れや流動性が7億ドルを下回ると、基礎となるセル性能が競争力を維持してもレンジが弱まります。
弱気ケース:製造遅延がQSを3ドル向けに引き下げ
弱気ケースは、セラミック歩留まり、多層一貫性、または自動車認証が再び滑ることを前提としています。より長いタイムラインは年間損失を2億5,000万~2億7,500万ドル近くに延長し、QuantumScapeが最終的に追加株式資本を必要とする確率を高めます。
請求額の減少、Eagle Line生産が内部目標を下回る、またはパートナープログラムの縮小があると、3ドル向けの動きがより可能性が高くなります。検証済みセルの減少はライセンス現金流入を遅らせ、希薄化リスクを高め、投資家が将来の商業収益に割り当てる価値を減少させます。
ウォール街アナリストによる2026年QS株価予測
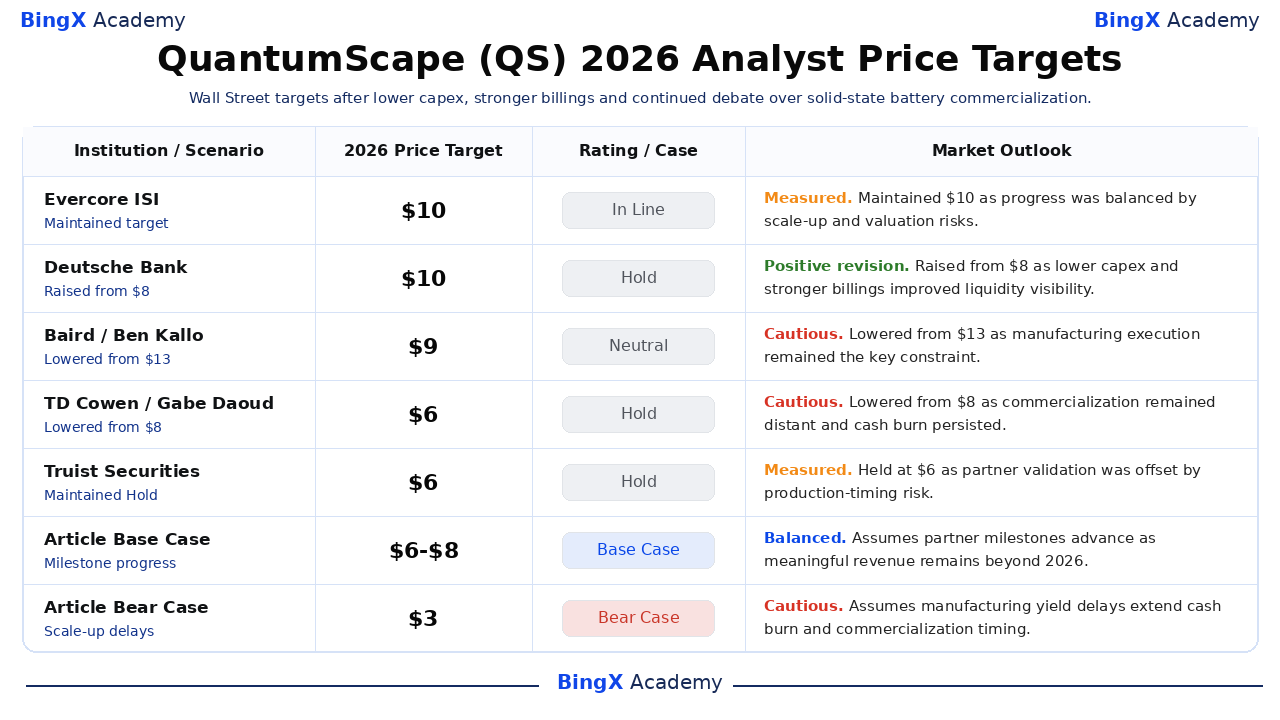
以下の5つの日付のある行動は6~10ドルにわたり、アナリストがパートナー進歩とスケールアップリスクをどうバランスさせているかを示しています。最終のベースおよび弱気行は、BingXアカデミーの編集シナリオであり、別途ラベル付けされているため、機関調査目標として読むべきではありません。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Evercore ISI |
10ドル |
In Line |
慎重。7月28日:進歩がスケールアップと評価リスクにバランスされたため10ドルを維持。 |
|
Deutsche Bank |
10ドル |
Hold |
ポジティブ改訂。7月24日:設備投資減少と請求額増加が可視性を改善したため8ドルから上昇。 |
|
Baird |
9ドル |
Neutral |
慎重。7月24日:製造実行が制約のままであったため13ドルから低下。 |
|
TD Cowen |
6ドル |
Hold |
慎重。7月24日:商業化が遠いため8ドルから低下。 |
|
Truist Securities |
6ドル |
Hold |
慎重。4月23日:パートナー検証が生産タイミングリスクによって相殺された。 |
|
記事ベースケース |
6-8ドル |
ベースケース |
バランス。パートナーマイルストーンが進歩し、意味のある収益は2026年を超えるものと仮定。 |
|
記事弱気ケース |
3ドル |
弱気ケース |
慎重。歩留まり遅延が現金消費と商業化タイミングを延長すると仮定。 |
BingXでQuantumScape(QS)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、QuantumScapeの電池工業化、パートナー請求額、流動性見通しを取引してください。QSはサンプル結果、顧客契約、資金変更に急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
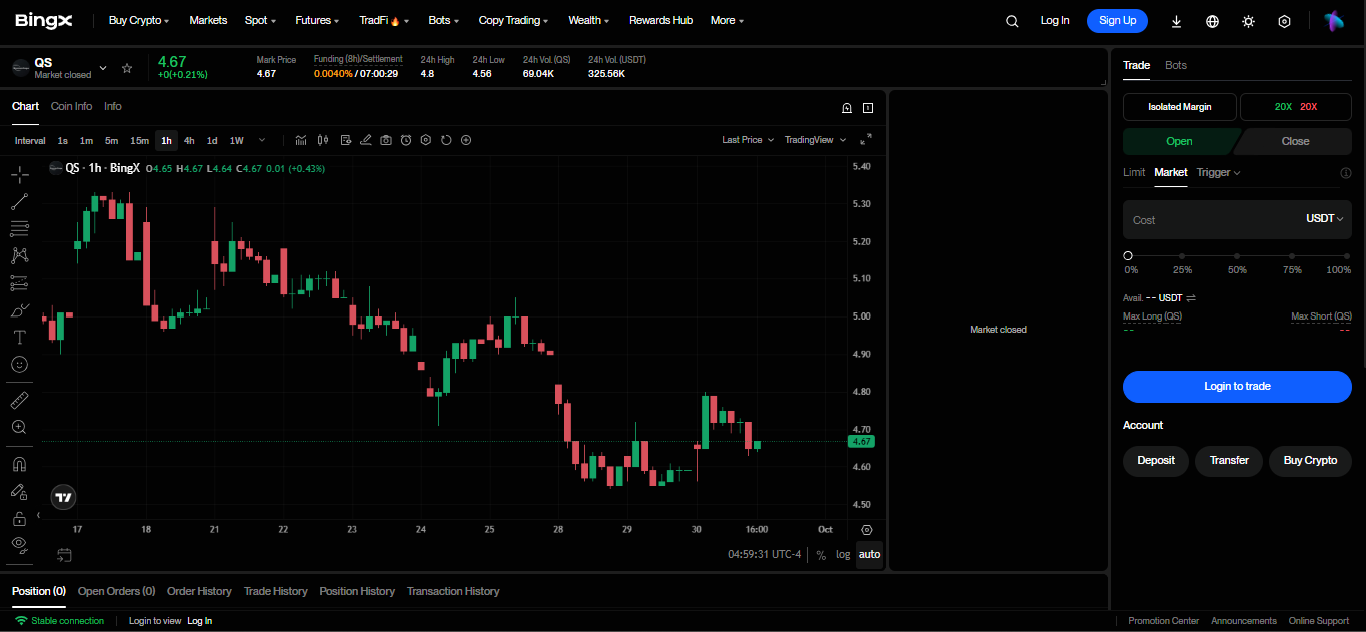
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:QuantumScape(QS)を選択。 QS-USDT無期限先物契約を検索して選択します。
ステップ3:方向性を選択。生産マイルストーンとパートナー請求額が改善する場合は ロング開始を選択します。歩留まり遅延や資金リスクが見通しを弱める場合はショート開始を選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離または相互マージンを選択します。年初来52.59%の下落は、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利食いと損切り(TP/SL)レベルを設定します。QSはセルデータ、認証タイミング、請求額、流動性に迅速に反応する可能性があります。
2026年QuantumScape投資家が監視すべき5つのリスク
QuantumScapeの評価は、技術的マイルストーンを反復可能な産業生産に転換することに依存しています。製造、顧客プログラム、資金調達の遅延は、現金流入をさらに押し出し、1株当たりの将来価値を減少させる可能性があります。
- 製造歩留まりが商業化を遅らせる可能性: 実験室で機能するセパレータも、規模で一貫して生産される必要があります。歩留まりの低下は単位コストを上昇させ、顧客認証を遅らせ、ロイヤルティ収益をさらに将来に押し出す可能性があります。
- 年間損失が高いまま: 2億5,000万~2億7,500万ドルの調整後EBITDA損失見通しは、意味のあるロイヤルティが始まる前に8億5,900万ドルの流動性残高を減少させる可能性があります。顧客マイルストーンの遅延は、将来の資金調達と希薄化の可能性を高めます。
- PowerCo集中が実行リスクを高める: 最大1億3,100万ドルの資金提供される作業は検証を強化しますが、1つの主要プログラムでの後退は請求額、認証タイムライン、予想ライセンス収入に重大な影響を与える可能性があります。
- 競合電池技術が改善を続ける: より良いリチウムイオン充電、シリコンリッチアノード、ライバルの固体技術は、QuantumScapeの性能優位性を開始前に狭める可能性があります。これは価格決定力を弱め、パートナー採用を遅らせる可能性があります。
- 株式希薄化が1株当たりの上昇潜在力を減少させる可能性: スケールアップがパートナーが提供する以上の資本を必要とする場合、新株は最終的な商業価値をより大きな株数に分散させる可能性があります。影響は、別の株価下落後に資金調達が行われる場合により大きくなります。
最終的な考え:2026年にQuantumScapeに投資すべきか?
QuantumScapeは下半期により強い資本規律と有形の顧客資金で参入しました。純損失は9,820万ドルに縮小し、上半期請求額は2025年全体を上回り、設備投資ガイダンスは低下し、流動性は8億5,900万ドルに達しました。これらの事実は生存と検証を改善しますが、商業製造、反復可能な自動車歩留まり、または規模生産からの持続可能なGAAP収益をまだ証明していません。
10ドル向けの道筋には、反復可能なEagle Line生産、継続的なパートナー資金、安定した流動性が必要です。3ドル弱気ケースは歩留まり遅延、延長された損失、希薄化を反映しています。保守的なトレーダーは、技術的マイルストーンを循環収益と正のキャッシュフローを支えることができる商業的変曲点として扱う前に、請求額、セパレータスループット、自動車認証、流動性を一緒に監視する可能性があります。
リスクリマインダー: QSのような株式での取引と投資は資本損失のリスクを伴います。開発遅延、資金変更、レバレッジ取引は急速な損失を生む可能性があります。資本配分前に独立した調査を行ってください。
関連記事
- Tesla(TSLA)2026年価格予測:RobotaxiとOptimusがTSLA株を500ドルに押し上げられるか?
- IonQ(IONQ)2026年価格予測:フルスタック量子成長がIONQを65ドル向けに押し上げられるか?
- Rocket Lab(RKLB)2026年価格予測:新ロケットと防衛成長がRKLBを150ドル向けに押し上げられるか?
- Virgin Galactic(SPCE)2026年価格予測:Deltaテストがスペース株を5ドル向けに押し上げられるか?
- Lockheed Martin(LMT)2026年価格予測:記録的受注残がLMTを700ドル向けに押し上げられるか?
