

Lightwave Logic (LWLG) mengembangkan polimer elektro-optik proprieter untuk modulator optik berkecepatan tinggi yang digunakan dalam komunikasi data dan sistem fotonik. Material Perkinamine-nya dirancang untuk memindahkan lebih banyak data dengan voltase penggerak yang lebih rendah dibandingkan pendekatan konvensional, sementara pasokan material, lisensi kekayaan intelektual, dan royalti produksi membentuk model pendapatan jangka panjang. Peluang tersebut memberikan LWLG eksposur ke pusat data AI konektivitas, tetapi membuat saham sangat sensitif terhadap kualifikasi pelanggan, hasil foundry, dan waktu komersialisasi.
Kuartal terbaru menunjukkan kemajuan teknis dan pelanggan tanpa infleksi pendapatan yang berarti. Lightwave Logic Q2 2026 pendapatan lisensi dan royalti mencapai $32,751, naik 27,9% dari $25,605, sementara kerugian bersih melebar 33% menjadi $6,61 juta. Kas dan sekuritas yang dapat dipasarkan totalnya $95,91 juta tanpa utang, memberikan manajemen ruang untuk mengejar lima program pelanggan Tahap 3 meskipun pendapatan produksi volume tidak diharapkan sebelum 2027 paling cepat.
Perkiraan saham LWLG untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus kualifikasi dan integrasi foundry: Lima program pelanggan tahap akhir, beberapa jalur foundry, dan SilTerra PDK mengonversi validasi teknis menjadi komitmen produksi, memberikan investor bukti bahwa siklus design-win 18-24 bulan dapat mendukung ramp 2027.
- Kasus penundaan dan dilusi: Keandalan, hasil, atau jadwal pelanggan tergelincir melewati 2027 sementara biaya operasional triwulanan tetap di atas $7 juta, memperluas kesenjangan antara pendapatan lisensi yang sederhana dan modal yang diperlukan untuk komersialisasi.
Panduan ini menguraikan perkiraan saham LWLG, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan pengajuan Q2 Lightwave Logic tanggal 14 Agustus 2026 dan data pasar hingga 24 September, plus cara trading futures saham LWLG di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Harus Diketahui Investor Lightwave Logic di September 2026
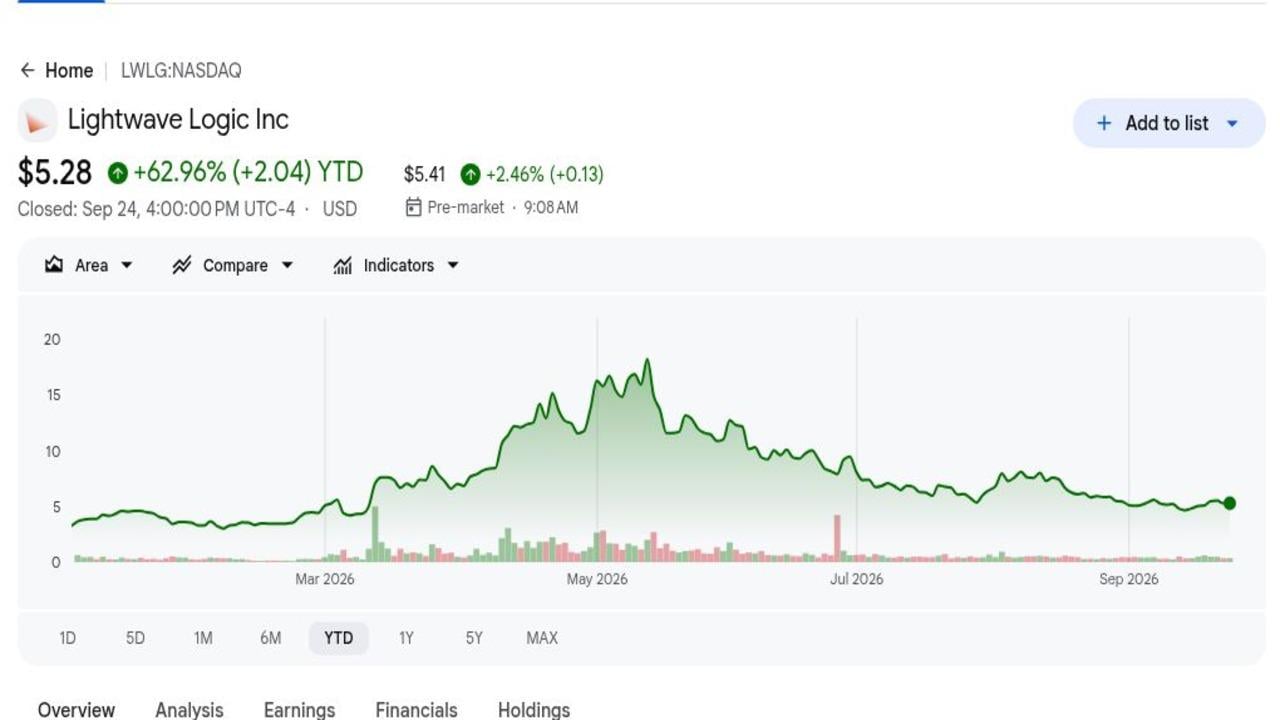
- $5,28 membuat LWLG naik 62,96% YTD: Penutupan referensi 24 September mencerminkan re-rating substansial dari awal 2026, namun tetap 47,2% di bawah target $10 Freedom Capital Markets. Kesenjangan tersebut menunjukkan seberapa banyak valuasi masih tergantung pada program pelanggan yang mencapai produksi.
- $32,751 pendapatan Q2 meningkat 27,9%: Pendapatan lisensi dan royalti naik dari $25,605 setahun sebelumnya, tetapi tetap kecil dibandingkan biaya operasional triwulanan $7,30 juta. Pertumbuhan pendapatan oleh karena itu mengonfirmasi aktivitas dan keterlibatan pelanggan, bukan skala komersial atau profitabilitas berkelanjutan.
- Lima program pelanggan mencapai Tahap 3: Tahap 3 biasanya mencakup pekerjaan prototipe-ke-produk-akhir dan dapat berlangsung 12 hingga 18 bulan. Kemajuan pada tahap ini lebih berguna untuk keputusan daripada evaluasi awal, meskipun masih tidak menjamin pesanan produksi, hasil yang dapat diterima, atau kualifikasi pelanggan akhir.
- $95,91 juta likuiditas mendukung operasi hingga Desember 2027: Kas total $47,21 juta dan sekuritas yang dapat dipasarkan menambah $48,70 juta pada 30 Juni. Neraca bebas utang mengurangi tekanan pembiayaan langsung sementara pekerjaan kualifikasi berlanjut di beberapa program foundry dan pelanggan.
- 2027 tetap menjadi tahun produksi volume paling cepat yang diharapkan: Manajemen mengatakan pendapatan 2026 terutama harus berasal dari material, NRE, dan prototipe. Jadwal ini berarti pengembalian investor tergantung pada milestone teknis dan keputusan pelanggan yang mengikat tiba sebelum kerugian operasional menghabiskan terlalu banyak runway saat ini.
Apa itu Lightwave Logic (LWLG)?
Lightwave Logic adalah perusahaan material khusus dan kekayaan intelektual yang mengembangkan polimer elektro-optik Perkinamine untuk fotonik silikon dan sirkuit terpadu fotonik lainnya. Material tersebut mengubah sifat optiknya ketika medan listrik diterapkan, memungkinkan modulator kompak yang mengonversi data listrik menjadi sinyal optik. LWLG tidak memproduksi transceiver atau modul lengkap. Tujuannya adalah menjual material polimer, melisensikan komposisi dan proses integrasi, memungkinkan PDK pelanggan, dan memperoleh royalti ketika perangkat yang memenuhi syarat memasuki produksi.
Strategi jangka panjang adalah membuat integrasi polimer dapat diulang di semikonduktor foundry yang mapan. Lightwave Logic telah bekerja dengan Advanced Micro Foundry pada proses fotonik silikon 200 milimeter, dengan SilTerra dan Luceda Photonics pada PDK yang menyelesaikan tapeout awal 2026, dan dengan QPICs pada aplikasi fotonik kuantum. Pipeline komersialnya menargetkan tautan 800-Gbps dan 1,6-Tbps untuk kluster AI, dan kerangka design-win membimbing foundry, pembuat modul, dan pelanggan sistem melalui evaluasi, desain produk, kualifikasi, dan kesiapan produksi.
Baca Lebih Lanjut: Saham Optik AI Terbaik untuk Dibeli di 2026: Fotonik, Optik, Fiber, dan Interkoneksi Pusat Data
Tinjauan Pendapatan Lightwave Logic (LWLG) Q2 2026: Pertumbuhan Pendapatan dan Likuiditas $95,91M Mengimbangi Kerugian yang Lebih Lebar
Lightwave Logic melaporkan pendapatan lisensi dan royalti Q2 sebesar $32,751, naik 27,9% dari $25,605, sementara kerugian bersih melebar 33% menjadi $6,61 juta dan kerugian per saham tetap $0,04. Biaya R&D meningkat 48% menjadi $3,88 juta dan G&A naik 49% menjadi $3,42 juta. Kas sebesar $47,21 juta ditambah $48,70 juta sekuritas yang dapat dipasarkan mendanai rencana komersialisasi, tetapi basis biaya triwulanan masih jauh melampaui pendapatan.
Baca Lebih Lanjut: Tinjauan Pendapatan Lightwave Logic (LWLG) Q2 2026: Pendapatan $33K dan Lima Pelanggan Tahap 3 Memicu Penjualan Harga 0,66%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan lisensi dan royalti Q2 |
$25,605 setahun sebelumnya |
$32,751 |
Meningkat. Naik 27,9% YoY. |
|
Kerugian bersih Q2 |
$4,97M setahun sebelumnya |
$6,61M |
Melebar. Kerugian meningkat 33%. |
|
Kerugian per saham Q2 |
-$0,04 setahun sebelumnya |
-$0,04 |
Datar. Penerbitan saham mengimbangi kerugian per saham yang lebih lebar. |
|
Biaya R&D Q2 |
$2,62M setahun sebelumnya |
$3,88M |
Meningkat. Naik 48% pada pekerjaan komersialisasi. |
|
Biaya G&A Q2 |
$2,30M setahun sebelumnya |
$3,42M |
Meningkat. Naik 49% YoY. |
|
Kas dan setara |
— |
$47,21M |
Didanai. Bagian dari total likuiditas $95,91M. |
|
Sekuritas yang dapat dipasarkan |
— |
$48,70M |
Likuid. Mendukung runway hingga Desember 2027. |
- Pendapatan $32,751 meningkat sebesar $7,146: Keuntungan 27,9% berasal dari lisensi dan royalti, tanpa cost of sales yang dilaporkan. Perjanjian menunjukkan aktivitas komersial, meskipun pendapatan tetap terlalu kecil untuk mendukung basis biaya saat ini.
- Kerugian bersih melebar sebesar $1,65 juta menjadi $6,61 juta: Gaji yang lebih tinggi, kompensasi saham, layanan profesional, dan biaya terkait paten mendorong peningkatan. Kerugian yang lebih lebar meningkatkan pentingnya konversi pelanggan yang lebih cepat sebelum runway yang dinyatakan berakhir.
- Biaya R&D naik 48% menjadi $3,88 juta: Pengeluaran mendukung material, fabrikasi wafer, prototipe, dan integrasi foundry. Peningkatan menjadi lebih berharga jika memindahkan program Tahap 3 menuju kualifikasi dan pembayaran pelanggan yang lebih besar.
- Biaya operasional triwulanan naik 48% menjadi $7,30 juta: G&A meningkat bersama R&D, meninggalkan biaya lebih dari 200 kali pendapatan yang dilaporkan. Leverage operasional oleh karena itu tetap menjadi tujuan komersialisasi masa depan daripada kekuatan keuangan saat ini.
- Likuiditas mencapai $95,91 juta: Lightwave Logic memegang $47,21 juta kas dan $48,70 juta sekuritas yang dapat dipasarkan, mendukung runway yang dinyatakan hingga Desember 2027. Perusahaan juga mengumpulkan $27,88 juta melalui perjanjian penjualan Roth di paruh pertama, menunjukkan bahwa penundaan lebih lanjut masih dapat meningkatkan risiko dilusi.
Outlook Investasi Lightwave Logic (LWLG) 2026: Kasus Bull $10 vs Kasus Bear $3
Outlook 2026 Lightwave Logic tergantung pada apakah program pelanggan tahap akhirnya dapat bergerak dari kualifikasi ke komitmen produksi yang kredibel sebelum runway kas saat ini menjadi kendala. Upside berasal dari integrasi foundry yang berhasil dan validasi pelanggan yang lebih kuat, sementara penundaan kualifikasi, biaya operasional yang tinggi, dan dilusi tetap menjadi risiko utama.
Kasus Bull: Kemajuan Kualifikasi Pelanggan Mendorong LWLG Menuju $10
Kasus Bull mengasumsikan beberapa program Tahap 3 menyelesaikan keandalan dan kualifikasi foundry, dengan setidaknya satu pelanggan menetapkan jadwal produksi 2027 yang kredibel. Tapeout awal 2026 SilTerra dan lima program tahap akhir memberikan bukti nyata bahwa komersialisasi bergerak maju.
Pergerakan menuju $10 akan memerlukan komitmen produksi yang ditandatangani, hasil wafer yang dapat diulang, dan unit ekonomi yang lebih jelas sebelum runway Desember 2027 menjadi kendala. Pendapatan material atau NRE yang naik secara berarti di atas $32,751 akan memberikan konfirmasi keuangan pertama.
Kasus Base: Kemajuan Pelanggan yang Stabil Menjaga LWLG Antara $6 dan $8
Kasus Base mengasumsikan PDK dan pekerjaan pelanggan terus maju tanpa pendapatan volume yang berarti di 2026. Posisi likuiditas $95,91 juta membatasi tekanan pembiayaan jangka pendek, tetapi investor masih mendiskon jadwal Tahap 3 12-18 bulan dan hasil produksi yang tidak pasti.
LWLG bisa trading terutama antara $6 dan $8 jika semua lima program tahap akhir tetap aktif dan manajemen mempertahankan setidaknya enam kuartal runway. Kerugian yang mempercepat melewati level Q2 atau pelanggan yang bergerak mundur dalam siklus desain akan melemahkan rentang.
Kasus Bear: Penundaan Kualifikasi Menarik LWLG Menuju $3
Kasus Bear mengasumsikan keandalan, hasil, atau jadwal pelanggan mendorong produksi melewati 2027. Dengan biaya operasional triwulanan di $7,30 juta dan pendapatan di bawah $33,000, penundaan lebih lanjut akan meningkatkan probabilitas pembiayaan ekuitas tambahan.
Pergerakan menuju $3 akan menjadi lebih mungkin jika program Tahap 3 gagal menghasilkan komitmen, likuiditas turun lebih cepat dari yang direncanakan, atau manajemen memperpanjang jadwal produksi volume. Dilusi tambahan akan mengurangi nilai lisensi masa depan per saham.
Perkiraan Harga Saham LWLG untuk 2026 Oleh Analis Wall Street
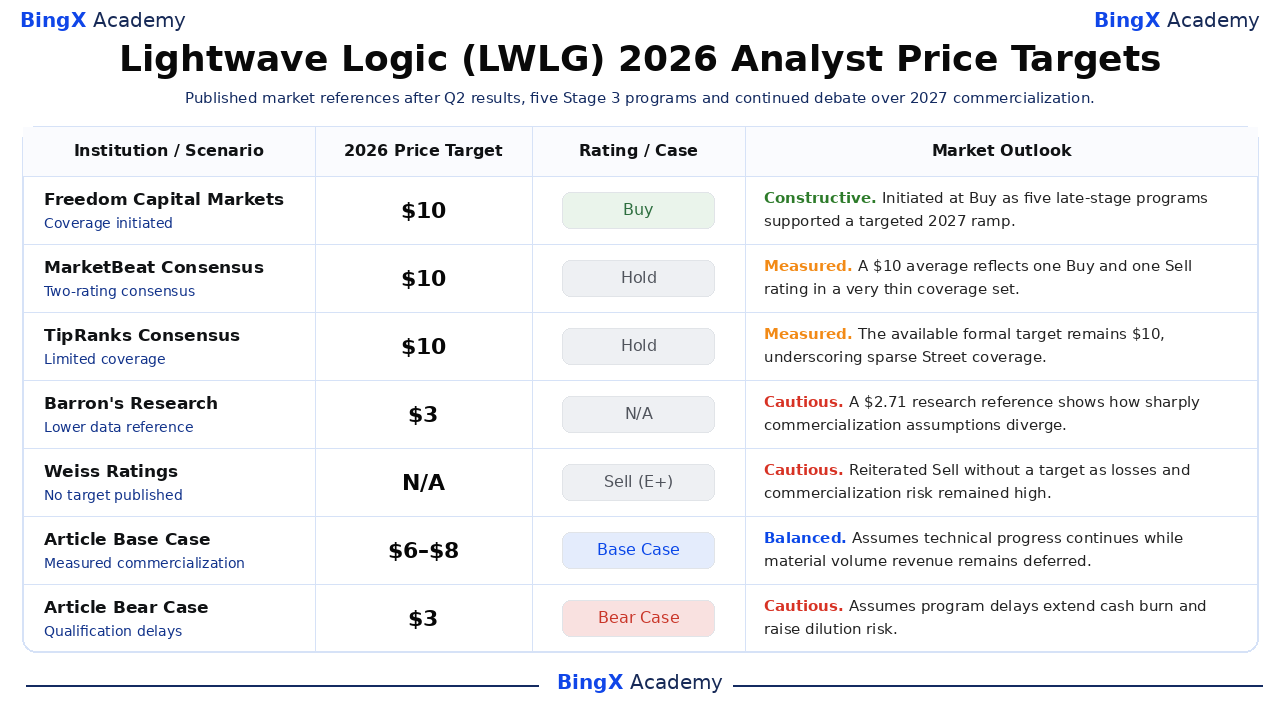
LWLG tidak memiliki lima target harga Wall Street independen yang bernama. Tabel oleh karena itu memisahkan inisiasi formal $10 Freedom Capital Markets dari agregator konsensus, referensi data penelitian yang lebih rendah, dan rating jual tanpa target. Cakupan tipis ini sendiri merupakan sinyal risiko, dan dua skenario artikel BingX Academy tetap diberi label yang jelas.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Freedom Capital Markets |
$10 |
Beli |
Konstruktif. 17 September: diinisiasi karena lima program tahap akhir dan pendanaan hingga 2027 mendukung komersialisasi. |
|
Konsensus MarketBeat |
$10 |
Tahan |
Terukur. 25 September: dua rating yang diterbitkan termasuk satu Beli dan satu Jual. |
|
Konsensus TipRanks |
$10 |
Tahan |
Terukur. 24 September: target formal yang tersedia tetap $10 setelah inisiasi baru. |
|
Data Penelitian Barron's |
$2,71 |
N/A |
Hati-hati. 22 September: referensi yang lebih rendah menggambarkan dispersi valuasi yang luar biasa lebar. |
|
Weiss Ratings |
N/A |
Jual (E+) |
Hati-hati. 17 Juli: menegaskan kembali Jual tanpa menerbitkan target harga. |
|
Kasus Base Artikel |
6–8 |
Kasus Base |
Seimbang. Mengasumsikan kemajuan teknis berlanjut sementara pendapatan volume material tetap ditunda. |
|
Kasus Bear Artikel |
$3 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan program memperpanjang cash burn dan meningkatkan risiko dilusi. |
Cara Trading Saham Lightwave Logic (LWLG) di BingX
Trading outlook kualifikasi pelanggan, integrasi foundry, dan cash runway Lightwave Logic menggunakan BingX TradFi dan BingX AI tools. Karena LWLG dapat bereaksi tajam terhadap milestone teknis dan pembiayaan, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
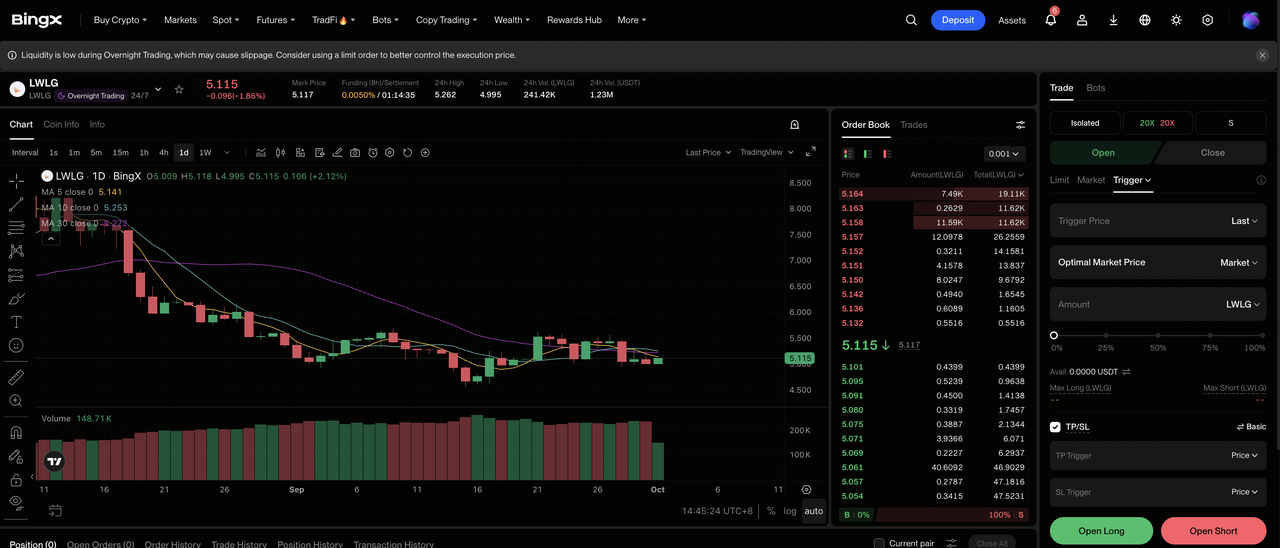
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian khusus TradFi pada dashboard exchange BingX.
Langkah 2: Pilih Lightwave Logic (LWLG). Cari dan pilih kontrak futures perpetual LWLG-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika kualifikasi pelanggan dan kemajuan foundry menguat. Pilih Buka Short jika waktu program tergelincir atau risiko dilusi naik.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Keuntungan YTD 62,96% menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Atur level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. LWLG dapat bereaksi cepat terhadap hasil foundry, design win, cash burn, dan penerbitan ekuitas.
5 Risiko Teratas yang Perlu Diperhatikan untuk Investor Lightwave Logic di 2026
Valuasi Lightwave Logic tergantung pada program teknis yang berubah menjadi produksi komersial. Penundaan dalam kualifikasi, eksekusi foundry, atau konversi pelanggan dapat mendorong pendapatan lebih jauh dan meningkatkan risiko dilusi.
- Kualifikasi mungkin memakan waktu lebih lama dari yang diharapkan: Keandalan, hasil, dan persyaratan sistem pelanggan dapat mencegah program dari maju melewati Tahap 3. Penundaan melewati 2027 akan menunda royalti sementara biaya R&D dan teknik berlanjut.
- Pendapatan tergantung pada jumlah kecil pelanggan: Satu pelanggan mewakili setidaknya 10% dari pendapatan, sementara semua penjualan paruh pertama berasal dari Swiss. Penundaan atau kehilangan satu program dapat secara material mempengaruhi basis pendapatan yang sudah kecil.
- Eksekusi foundry sebagian di luar kendali LWLG: Jadwal wafer, kesiapan PDK, dan hasil integrasi tergantung pada mitra eksternal. Tapeout yang terlewat atau hasil yang tidak konsisten dapat menunda pengujian pelanggan dan milestone produksi.
- Kerugian operasional dapat menyebabkan dilusi: Kerugian bersih Q2 mencapai $6,61 juta, sementara hasil ekuitas paruh pertama melebihi $27 juta melalui perjanjian Roth. Penerbitan saham lebih lanjut akan mengurangi klaim setiap saham yang ada atas pendapatan lisensi masa depan.
- Rally YTD 62,96% meningkatkan sensitivitas eksekusi: LWLG ditutup di $5,28 setelah keuntungan 2026 yang kuat. Kegagalan untuk mengonversi lima program Tahap 3 menjadi komitmen pelanggan dapat dengan cepat menekan valuasi bahkan jika kemajuan teknis berlanjut.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Lightwave Logic di 2026?
Lightwave Logic memiliki lima program pelanggan tahap akhir, beberapa hubungan foundry, dan $95,91 juta likuiditas untuk mendukung pekerjaan kualifikasi yang berkelanjutan. Pendapatan Q2 tumbuh 27,9%, tetapi $32,751 penjualan tetap sangat kecil dibandingkan dengan kerugian bersih $6,61 juta dan biaya operasional $7,30 juta.
Kasus Bull tergantung pada komitmen pelanggan, hasil manufaktur yang dapat diulang, dan waktu produksi yang lebih jelas yang mendukung jalur menuju $10. Kasus Bear berpusat pada penundaan kualifikasi dan dilusi lebih lanjut yang dapat menarik LWLG menuju $3. Investor dapat melacak kemajuan Tahap 3, tanggal produksi yang mengikat, penggunaan kas triwulanan, dan penerbitan saham untuk bukti skenario mana yang berkembang.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti LWLG melibatkan risiko kehilangan modal. Kemunduran komersialisasi, dilusi, perubahan valuasi, dan trading leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pusat Data AI Terbaik untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Optik AI Terbaik untuk Dibeli di 2026: Fotonik, Optik, Fiber, dan Interkoneksi Pusat Data
- Saham Jaringan AI Terbaik 2026: AI Fabric, Switch, Tembaga, Fiber, dan Konektivitas Optik
- Prediksi Harga Coherent (COHR) 2026: Bisakah Permintaan Optik AI Mendorong COHR Menuju $500?
- Prediksi Harga Lumentum (LITE) 2026: Bisakah Optik AI Mendorong LITE Menuju $1,300?
