

Snowflake (SNOW) vận hành một Data Cloud dựa trên mô hình tiêu thụ được sử dụng để lưu trữ dữ liệu, phân tích, kỹ thuật, phát triển ứng dụng và trí tuệ nhân tạo. Nền tảng này chạy trên Amazon Web Services, Microsoft Azure và Google Cloud, cho phép khách hàng quản lý và phân tích dữ liệu mà không cần ràng buộc mọi khối lượng công việc vào một nhà cung cấp cơ sở hạ tầng duy nhất. Tiêu thụ dữ liệu cốt lõi vẫn là trung tâm của doanh thu, trong khi Cortex AI và khối lượng công việc ứng dụng đang trở nên quan trọng hơn đối với tăng trưởng. Việc mở rộng này làm tăng cơ hội, mặc dù cổ phiếu vẫn nhạy cảm với xu hướng sử dụng, cạnh tranh và định giá.
Quý gần đây nhất cho thấy các khối lượng công việc AI đang bổ sung vào tăng trưởng cốt lõi. Doanh thu Q2 FY2027 của Snowflake đạt 1,55 tỷ USD, doanh thu sản phẩm tăng 37% lên 1,49 tỷ USD và EPS điều chỉnh 0,62 USD vượt dự báo đồng thuận 0,45 USD. Ban quản lý đã nâng hướng dẫn doanh thu sản phẩm cả năm từ 5,84 tỷ USD lên 6,07 tỷ USD khi Cortex Code vượt 9.100 tài khoản và CoWork vượt 5.800, làm cho tiêu thụ AI bền vững và đòn bẩy hoạt động trở thành thử thách đầu tư trung tâm.
Dự báo cổ phiếu SNOW cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp khối lượng công việc AI và tăng trưởng tiêu thụ: Cortex, Snowpark và các khối lượng công việc kỹ thuật dữ liệu có thể duy trì tăng trưởng sản phẩm nhanh hơn và mở rộng biên lợi nhuận hoạt động khi việc sử dụng doanh nghiệp mở rộng quy mô.
- Trường hợp tiêu thụ và cạnh tranh: việc sử dụng khách hàng chậm lại, cạnh tranh từ Databricks và hyperscaler, và bồi thường cổ phiếu lớn có thể hạn chế thu nhập trên mỗi cổ phần mặc dù doanh thu tiếp tục tăng trưởng.
Hướng dẫn này phân tích dự báo cổ phiếu SNOW, các kịch bản giá năm 2026, rủi ro chính và quan điểm của nhà phân tích, dựa trên báo cáo thu nhập Q2 FY2027 ngày 2 tháng 9 năm 2026 của Snowflake, hồ sơ quý và dữ liệu thị trường đến ngày 18 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu SNOW trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Các Nhà Đầu Tư Snowflake Cần Biết Trong Tháng 9 Năm 2026
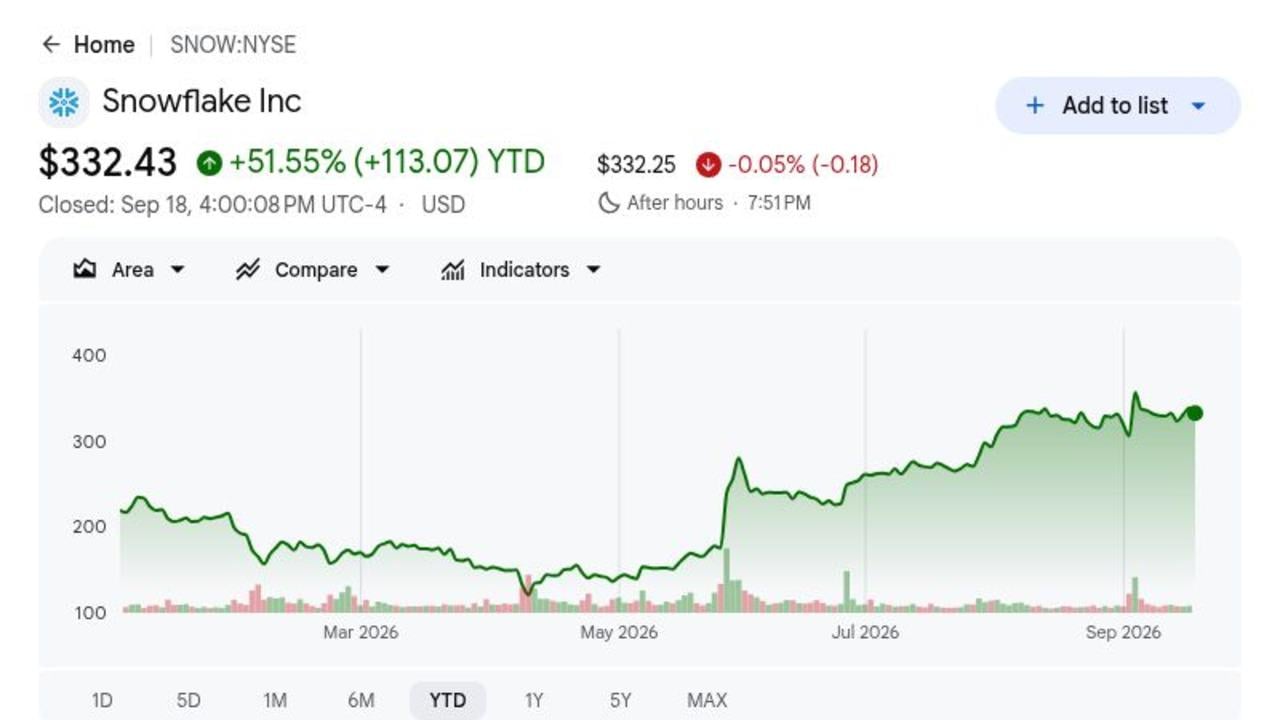
- SNOW đóng cửa ở 332,43 USD và tăng 51,55% trong năm 2026: Mức đóng cửa ngày 18 tháng 9 sau đó là mức tăng 17% sau báo cáo thu nhập nhưng vẫn thấp hơn mức trung bình của nhà phân tích là 425,19 USD. Khoảng cách cho thấy các nhà đầu tư vẫn muốn bằng chứng rằng việc áp dụng AI có thể duy trì tăng trưởng sau khi tái định giá.
- Doanh thu đạt 1,55 tỷ USD và vượt dự báo đồng thuận khoảng 70 triệu USD: Tổng doanh thu tăng 35% so với cùng kỳ năm trước, trong khi EPS điều chỉnh 0,62 USD vượt ước tính 0,45 USD. Kết quả cho thấy tăng trưởng sử dụng mạnh hơn đạt cả doanh thu và lợi nhuận phi GAAP.
- Doanh thu sản phẩm tăng 37% lên 1,49 tỷ USD: Kết quả vượt triển vọng 1,415 tỷ USD đến 1,420 tỷ USD khoảng 70 triệu USD. Tiêu thụ sản phẩm nhanh hơn quan trọng vì nó là thước đo rõ ràng nhất về tăng trưởng khối lượng công việc trên nền tảng của Snowflake.
- Hướng dẫn doanh thu sản phẩm FY2027 tăng 230 triệu USD lên 6,07 tỷ USD: Ban quản lý đã nâng triển vọng trước đó là 5,84 tỷ USD và nâng hướng dẫn biên lợi nhuận hoạt động điều chỉnh lên 14,5%. Tăng trưởng và biên lợi nhuận mạnh hơn cùng nhau cho thấy đòn bẩy hoạt động được cải thiện.
- Việc áp dụng AI đạt 9.100 tài khoản Cortex Code và 5.800 tài khoản CoWork: Snowflake cũng bổ sung 692 khách hàng, tăng 32%, trong khi ban quản lý cho biết các sản phẩm AI đã thúc đẩy khoảng một nửa trong gia tăng tăng trưởng gần đây. Thử thách tiếp theo là liệu những lợi ích tài khoản đó có chuyển thành tiêu thụ bền vững hay không.
Snowflake (SNOW) Là Gì?
Snowflake là một nền tảng dữ liệu đám mây có kiến trúc tách biệt điện toán khỏi lưu trữ, cho phép khách hàng mở rộng khối lượng công việc và thanh toán theo mức tiêu thụ. Data Cloud của nó hỗ trợ kho dữ liệu, kỹ thuật, phân tích, chia sẻ, phát triển ứng dụng và các tác vụ học máy thông qua một nền tảng được quản lý thống nhất. Doanh thu được tạo ra chủ yếu từ tiêu thụ sản phẩm thay vì đăng ký chỗ ngồi cố định, liên kết tăng trưởng với việc sử dụng truy vấn, lưu trữ và AI của khách hàng. Nền tảng hoạt động trên AWS, Microsoft Azure và Google Cloud và phục vụ các doanh nghiệp, tổ chức khu vực công và các nhà phát triển phần mềm.
Chiến lược dài hạn là mở rộng từ phân tích thành một lớp vận hành dữ liệu và AI doanh nghiệp rộng lớn hơn. Cortex AI cung cấp các công cụ tạo sinh và đại lý, Snowpark cho phép các nhà phát triển chạy mã và khối lượng công việc học máy gần với dữ liệu được quản lý, và Marketplace phân phối các bộ dữ liệu và ứng dụng. Snowflake cũng đã ký kết một quan hệ đối tác năm năm trị giá 6 tỷ USD với AWS bao gồm cơ sở hạ tầng Graviton, phát triển AI và công việc tiếp cận thị trường. Tăng trưởng tài khoản Cortex Code và CoWork cho thấy công ty đang sử dụng cơ sở dữ liệu đã cài đặt để phân phối các khối lượng công việc AI mới thay vì dựa vào một ngăn xếp sản phẩm riêng biệt.
Tổng Quan Thu Nhập Q2 FY2027 Của Snowflake (SNOW): Doanh Thu 1,55 Tỷ USD, Tăng Trưởng Sản Phẩm 37% Và Hướng Dẫn Cao Hơn
Snowflake báo cáo doanh thu Q2 FY2027 là 1,55 tỷ USD so với 1,48 tỷ USD dự kiến, doanh thu sản phẩm 1,49 tỷ USD so với triển vọng của công ty là 1,415 tỷ USD đến 1,420 tỷ USD, và EPS điều chỉnh 0,62 USD so với dự báo đồng thuận 0,45 USD. Doanh thu sản phẩm tăng 37%, công ty bổ sung 692 khách hàng và việc áp dụng AI đạt hơn 9.100 tài khoản Cortex Code và 5.800 tài khoản CoWork. Ban quản lý đã nâng hướng dẫn doanh thu sản phẩm FY2027 lên 6,07 tỷ USD và biên lợi nhuận hoạt động điều chỉnh lên 14,5%, để lại định giá và lợi nhuận GAAP là những đánh đổi chính.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Tổng doanh thu Q2 FY2027 |
Đồng thuận 1,48 tỷ USD |
1,55 tỷ USD |
Vượt. Vượt khoảng 70 triệu USD; tăng 35% so với cùng kỳ năm trước. |
|
Doanh thu sản phẩm Q2 |
Triển vọng 1,415–1,420 tỷ USD |
1,49 tỷ USD |
Vượt. Vượt mức cao nhất khoảng 70 triệu USD; tăng 37% so với cùng kỳ năm trước. |
|
EPS pha loãng điều chỉnh Q2 |
Đồng thuận 0,45 USD |
0,62 USD |
Vượt. Vượt 0,17 USD; tăng từ 0,35 USD so với cùng kỳ năm trước. |
|
Khách hàng mới |
— |
692 |
Mở rộng. Mở rộng 32%. |
|
Tài khoản Cortex Code |
— |
Hơn 9.100 |
Mở rộng quy mô. Mở rộng quy mô việc áp dụng lập trình AI. |
|
Tài khoản CoWork |
— |
Hơn 5.800 |
Mở rộng quy mô. Mở rộng quy mô việc áp dụng chatbot doanh nghiệp. |
|
Triển vọng doanh thu sản phẩm FY2027 |
5,84 tỷ USD trước đó |
6,07 tỷ USD |
Tăng. Tăng 230 triệu USD. |
|
Biên lợi nhuận hoạt động điều chỉnh FY2027 |
Triển vọng trước dưới 14,5% |
14,50% |
Tăng. Tăng do sử dụng mạnh hơn và đòn bẩy. |
- Doanh thu 1,55 tỷ USD vượt đồng thuận khoảng 70 triệu USD: Doanh thu tăng 35% so với cùng kỳ năm trước khi các dịch vụ dữ liệu cốt lõi và khối lượng công việc AI tăng tốc. Việc vượt mức cho thấy tiêu thụ khách hàng được cải thiện vượt kỳ vọng trước báo cáo thu nhập.
- EPS điều chỉnh 0,62 USD vượt đồng thuận 0,17 USD: Thu nhập tăng từ 0,35 USD một năm trước, cho thấy tiêu thụ mạnh hơn chuyển thành đòn bẩy hoạt động phi GAAP. Thử thách tiếp theo là cải thiện đó đạt đến kết quả GAAP nhanh như thế nào sau bồi thường dựa trên cổ phiếu.
- Doanh thu sản phẩm tăng 37% lên 1,49 tỷ USD: Kết quả đạt khoảng 70 triệu USD trên mức cao nhất của phạm vi trước đó của ban quản lý. Tăng trưởng sản phẩm vẫn là thước đo rõ ràng nhất về việc mở rộng tiêu thụ khối lượng công việc trên nền tảng của Snowflake.
- Snowflake bổ sung 692 khách hàng, tăng 32%: Cơ sở khách hàng lớn hơn tạo ra nhiều cơ hội hơn để mở rộng việc sử dụng trên Cortex, Snowpark và Marketplace. Những bổ sung đó trở nên có giá trị hơn khi khách hàng tăng tiêu thụ sau khi triển khai.
- Hướng dẫn doanh thu sản phẩm FY2027 tăng 230 triệu USD lên 6,07 tỷ USD: Ban quản lý đã nâng triển vọng trước đó là 5,84 tỷ USD và nâng hướng dẫn biên lợi nhuận hoạt động điều chỉnh lên 14,5%. Kỳ vọng tăng trưởng và biên lợi nhuận cao hơn cùng nhau chỉ ra nhu cầu mạnh hơn và hiệu quả được cải thiện.
Triển Vọng Đầu Tư 2026 Của Snowflake (SNOW): Kịch Bản Tăng 500 USD Vs. Kịch Bản Giảm 250 USD
Triển vọng 2026 của Snowflake phụ thuộc vào việc liệu các khối lượng công việc AI có thể duy trì tiêu thụ sản phẩm nhanh hơn trong khi biên lợi nhuận tiếp tục cải thiện hay không. Lợi ích đến từ việc sử dụng Cortex và Snowpark bền vững, trong khi chi tiêu doanh nghiệp chậm hơn và cạnh tranh mạnh hơn vẫn là những rủi ro chính.
Kịch Bản Tăng: Tăng Trưởng Cortex Và Snowpark Đẩy SNOW Hướng Tới 500 USD
Kịch Bản Tăng giả định Cortex AI, Snowpark và các khối lượng công việc ứng dụng giữ tăng trưởng sản phẩm trên 35% trong khi tiêu thụ dữ liệu cốt lõi vẫn mạnh. Hơn 9.100 tài khoản Cortex Code và 5.800 tài khoản CoWork chuyển thành sử dụng định kỳ, trong khi quan hệ đối tác AWS trị giá 6 tỷ USD hỗ trợ hiệu quả cơ sở hạ tầng và phân phối.
Một động thái hướng tới 500 USD sẽ yêu cầu doanh thu sản phẩm trên triển vọng hàng năm 6,07 tỷ USD, biên lợi nhuận hoạt động điều chỉnh trên 14,5% và tiếp tục nâng cấp ước tính. Tổn thất GAAP thu hẹp mặc dù bồi thường dựa trên cổ phiếu sẽ cung cấp bằng chứng mạnh hơn rằng tăng trưởng AI đang cải thiện kinh tế trên mỗi cổ phần.
Kịch Bản Cơ Bản: Tăng Trưởng Sản Phẩm 30% Giữ SNOW Giữa 380 USD Và 440 USD
Kịch Bản Cơ Bản giả định tăng trưởng sản phẩm điều chỉnh từ 37% xuống 30% khi so sánh trở nên khó khăn hơn. Các khối lượng công việc AI tiếp tục bổ sung tiêu thụ và tăng trưởng khách hàng vẫn khỏe mạnh, mặc dù cạnh tranh và định giá cao hạn chế việc mở rộng bội số thêm.
SNOW có thể giao dịch chủ yếu giữa 380 USD và 440 USD trong những điều kiện này. Doanh thu sản phẩm gần 6,07 tỷ USD, biên lợi nhuận hoạt động điều chỉnh 14,5% và việc áp dụng AI ổn định sẽ hỗ trợ phạm vi này. Hướng dẫn dưới 6 tỷ USD hoặc tăng trưởng giảm dưới 30% sẽ làm yếu nó.
Kịch Bản Giảm: Việc Sử Dụng AI Không Thể Bù Đắp Tiêu Thụ Chậm Hơn, Kéo SNOW Hướng Tới 250 USD
Kịch Bản Giảm giả định tối ưu hóa doanh nghiệp trở lại, các dự án AI vẫn mang tính thử nghiệm và Databricks hoặc hyperscaler chiếm được nhiều khối lượng công việc hơn. Tăng trưởng sản phẩm chậm nhanh hơn chi phí, trong khi bồi thường dựa trên cổ phiếu giữ lợi nhuận GAAP xa hơn.
Một động thái hướng tới 250 USD sẽ trở nên có khả năng hơn nếu tăng trưởng sản phẩm giảm dưới 25%, hướng dẫn hàng năm bị giảm hoặc mở rộng biên lợi nhuận điều chỉnh đình trệ dưới 14,5%. Chuyển đổi yếu của tài khoản Cortex thành tiêu thụ bền vững cũng sẽ thách thức câu chuyện tăng trưởng AI.
Dự Báo Giá Cổ Phiếu SNOW Cho Năm 2026 Của Các Nhà Phân Tích Wall Street
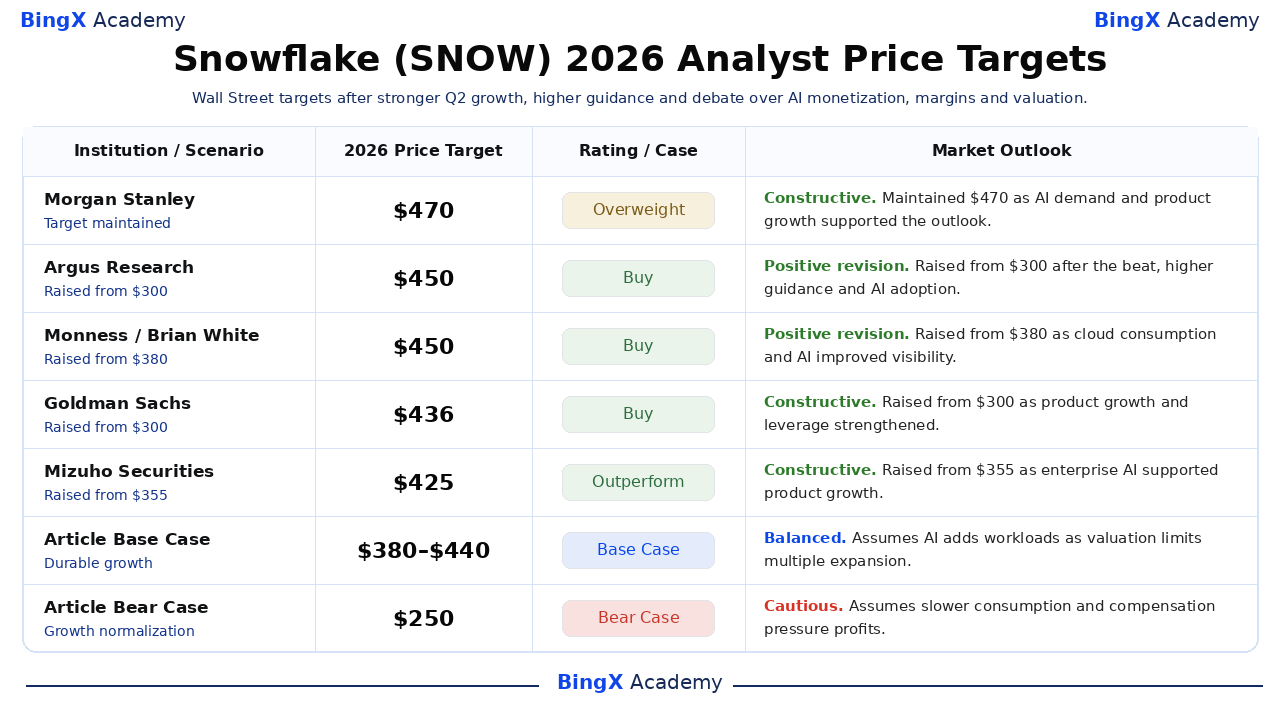
Năm hành động có ngày cho thấy cách các nhà phân tích cân nhắc thực hiện hiện tại so với cơ hội dài hạn. Chúng là điểm tham chiếu của bên thứ ba thay vì dự báo đồng thuận duy nhất. Các hàng Cơ Bản và Giảm cuối cùng là các kịch bản biên tập của BingX Academy và được gắn nhãn riêng.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Kịch Bản |
Triển Vọng Thị Trường |
|
Morgan Stanley / Sanjit Singh |
470 USD |
Thừa cân |
Tích cực. 18 tháng 9: duy trì mục tiêu 470 USD; nhu cầu AI và tăng trưởng sản phẩm nhanh hơn hỗ trợ triển vọng. |
|
Argus Research / Joseph Bonner |
450 USD |
Mua |
Sửa đổi tích cực. 4 tháng 9: cắt từ 300 USD lên 450 USD; Việc vượt mức, hướng dẫn cao hơn và việc áp dụng AI đã củng cố quan điểm. |
|
Monness / Brian White |
450 USD |
Mua |
Sửa đổi tích cực. 3 tháng 9: cắt từ 380 USD lên 450 USD; Tiêu thụ đám mây và khối lượng công việc AI cải thiện khả năng hiển thị. |
|
Goldman Sachs / Gabriela Borges |
436 USD |
Mua |
Tích cực. 3 tháng 9: cắt từ 300 USD lên 436 USD; Tăng trưởng sản phẩm và đòn bẩy hoạt động tăng cường. |
|
Mizuho Securities / Gregg Moskowitz |
425 USD |
Vượt trội |
Tích cực. 4 tháng 9: cắt từ 355 USD lên 425 USD; Khối lượng công việc AI doanh nghiệp hỗ trợ tăng trưởng sản phẩm nhanh hơn. |
|
Kịch Bản Cơ Bản Của Bài Viết |
380–440 USD |
Kịch Bản Cơ Bản |
Cân bằng. Giả định AI bổ sung khối lượng công việc khi định giá hạn chế mở rộng bội số. |
|
Kịch Bản Giảm Của Bài Viết |
250 USD |
Kịch Bản Giảm |
Thận trọng. Giả định tiêu thụ chậm hơn và áp lực bồi thường lên lợi nhuận. |
Cách Giao Dịch Cổ Phiếu Snowflake (SNOW) Trên BingX
Giao dịch triển vọng tiêu thụ sản phẩm, áp dụng AI và biên lợi nhuận của Snowflake bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Bởi vì SNOW có thể phản ứng mạnh với xu hướng sử dụng, hướng dẫn và thông báo sản phẩm, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
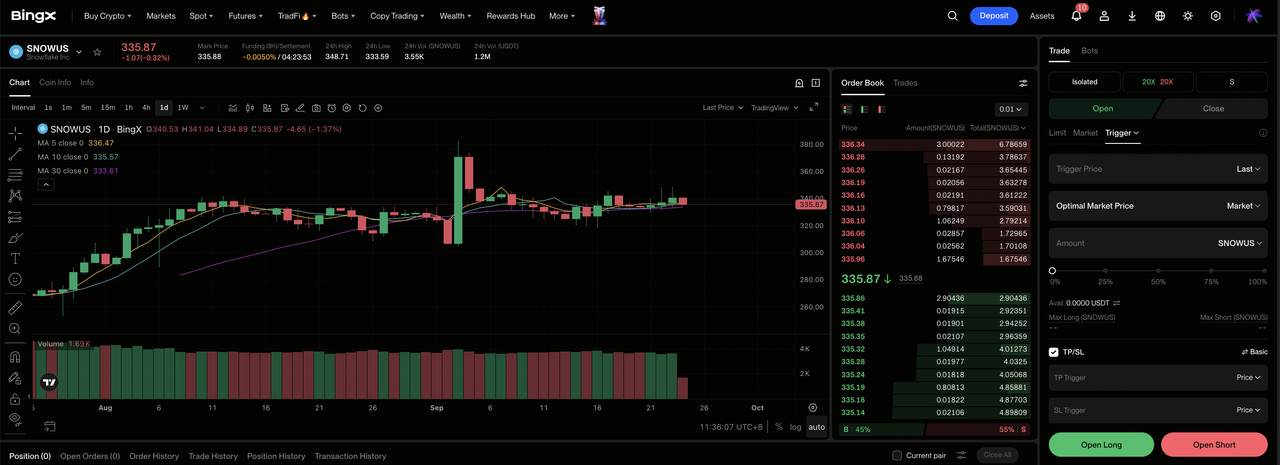
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Snowflake (SNOW). Tìm kiếm và chọn hợp đồng tương lai vĩnh viễn SNOWUS-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu các khối lượng công việc AI duy trì tăng trưởng sản phẩm và biên lợi nhuận mở rộng. Chọn Mở Short nếu tiêu thụ chậm lại hoặc định giá nén.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký Quỹ Riêng Biệt hoặc Chéo dựa trên khả năng chịu rủi ro của bạn. Động thái 17% sau báo cáo thu nhập cho thấy tại sao đòn bẩy bảo thủ và quy mô vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lời và Cắt Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. SNOW có thể phản ứng nhanh chóng với doanh thu sản phẩm, nghĩa vụ còn lại, áp dụng AI, hướng dẫn, cạnh tranh và bồi thường cổ phiếu.
Top 5 Rủi Ro Cần Theo Dõi Cho Các Nhà Đầu Tư Snowflake Năm 2026
Định giá của Snowflake để lại ít dư địa cho tăng trưởng chậm hơn. Các rủi ro chính là tiêu thụ yếu hơn, cạnh tranh khốc liệt, bồi thường dựa trên cổ phiếu và việc áp dụng AI không chuyển thành đủ doanh thu.
- Định giá cao làm phóng đại bất kỳ sự thiếu hụt tăng trưởng nào: Mức đóng cửa tham chiếu 332,43 USD đã giả định mở rộng bền vững. Doanh thu sản phẩm dưới triển vọng 6,07 tỷ USD hoặc tăng trưởng giảm dưới 30% có thể gây áp lực lên bội số ngay cả khi doanh thu vẫn tăng.
- Doanh thu tiêu thụ có thể chậm lại trước khi hợp đồng chậm: Khách hàng có thể tối ưu hóa truy vấn và lưu trữ mà không hủy Snowflake. Do đó việc sử dụng thấp hơn có thể ảnh hưởng đến doanh thu sản phẩm hàng quý trước khi số lượng khách hàng hoặc hợp đồng cho thấy sự yếu tương tự.
- Databricks và hyperscaler cạnh tranh cho cùng khối lượng công việc: AWS, Microsoft, Google và Databricks đều cung cấp nền tảng phân tích và AI. Các công cụ đối thủ mạnh hơn hoặc áp lực giá có thể làm chậm di chuyển khối lượng công việc và giảm tăng trưởng doanh thu hoặc biên lợi nhuận.
- Bồi thường dựa trên cổ phiếu làm yếu kinh tế GAAP trên mỗi cổ phần: Bồi thường dựa trên cổ phiếu hàng quý đạt 423 triệu USD. Việc phát hành tiếp tục có thể mở rộng số lượng cổ phiếu và trì hoãn thời điểm đòn bẩy hoạt động điều chỉnh chuyển thành lợi nhuận GAAP mạnh hơn.
- Tăng trưởng tài khoản AI có thể không chuyển thành tiêu thụ tương đương: Hơn 9.100 tài khoản Cortex Code và 5.800 tài khoản CoWork cho thấy việc áp dụng mạnh, nhưng một số có thể vẫn là các dự án thí điểm sử dụng thấp. Chuyển đổi yếu thành tiêu thụ định kỳ sẽ làm giảm giá trị doanh thu của những con số tiêu đề đó.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Snowflake Năm 2026?
Kết quả Q2 FY2027 của Snowflake cho thấy một doanh nghiệp đang tăng tốc thay vì bị thay thế bởi AI. Doanh thu đạt 1,55 tỷ USD, tăng trưởng sản phẩm cải thiện lên 37%, EPS điều chỉnh vượt 0,17 USD và ban quản lý nâng hướng dẫn doanh thu sản phẩm lên 6,07 tỷ USD. Những sự kiện đó hỗ trợ khả năng thu nhập mạnh hơn, mặc dù giá tham chiếu 332,43 USD đã chiết khấu thành công có ý nghĩa.
Kịch Bản Tăng yêu cầu tiêu thụ AI bền vững và mở rộng biên lợi nhuận để hỗ trợ 500 USD. Kịch Bản Giảm phản ánh việc sử dụng chậm hơn, cạnh tranh và bồi thường cổ phiếu có thể kéo SNOW hướng tới 250 USD. Các nhà giao dịch bảo thủ có thể theo dõi tăng trưởng sản phẩm, hướng dẫn, biên lợi nhuận hoạt động điều chỉnh và chuyển đổi tài khoản Cortex thành tiêu thụ định kỳ trước khi giả định gia tăng sau báo cáo thu nhập sẽ duy trì.
Lời Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như SNOW liên quan đến rủi ro mất vốn. Thực hiện công ty, cạnh tranh, tài chính, thay đổi định giá và giao dịch có đòn bẩy có thể tạo ra tổn thất nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Bài Viết Liên Quan
- Dự Báo Giá Nebius Group (NBIS) 2026: Tăng Trưởng AI Cloud Có Thể Đẩy NBIS Hướng Tới 350 USD?
- Dự Báo Giá Oracle (ORCL) 2026: Tăng Trưởng AI Cloud Có Thể Đẩy ORCL Hướng Tới 260 USD?
- Dự Báo Giá Cổ Phiếu Palantir (PLTR) 2026: Tăng Trưởng Thương Mại Mỹ 149% Có Thể Đẩy PLTR Hướng Tới 255 USD?
- Dự Báo Giá Adobe (ADBE) 2026: Kiếm Tiền AI Có Thể Đẩy ADBE Hướng Tới 350 USD?
- Dự Báo Giá Alphabet (GOOGL) 2026: Tăng Trưởng Cloud 82% Và AI Có Thể Đẩy Cổ Phiếu GOOGL Lên 430 USD?
