
Bank of America (BAC) ofrece servicios bancarios, de préstamo, gestión patrimonial y mercados de capitales a hogares, empresas y clientes institucionales. Su franquicia de préstamos financiada por depósitos genera ingresos recurrentes por intereses, mientras que Merrill y el Banco Privado amplían las comisiones de inversión y las relaciones con los clientes. La repreciación de préstamos, los costes de financiación y la eficiencia operativa determinan si el crecimiento del balance se traduce en mayores beneficios y rendimientos por acción.
El último trimestre mostró unos ingresos bancarios básicos más sólidos, aunque un cargo regulatorio debilitó la rentabilidad declarada. Los ingresos de Bank of America en el tercer trimestre de 2026 aumentaron un 3% hasta los 29.960 millones de dólares, con unos ingresos netos por intereses que crecieron un 8%. El BPA ajustado alcanzó 1,08 dólares, mientras que un acuerdo de 1.200 millones de dólares redujo el BPA GAAP a 0,91 dólares. La siguiente prueba es si la repreciación de préstamos y el crecimiento patrimonial pueden restaurar el apalancamiento operativo.
La previsión de la acción de BAC para 2026 se centra ahora en dos visiones contrapuestas:
- El escenario de recuperación bancaria básica: La repreciación de préstamos y las comisiones patrimoniales recurrentes podrían aumentar los beneficios si los costes de los depósitos siguen siendo manejables y la inversión en cumplimiento normativo se vuelve más eficiente.
- El escenario de presión sobre costes y comisiones: Un debilitamiento de las comisiones de negociación y banca podría absorber las ganancias de ingresos por intereses si los gastos y los requisitos de capital siguen siendo elevados en toda la franquicia.
Esta guía analiza la previsión de la acción de BAC, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el informe de resultados del 14 de octubre, la presentación oficial y los datos de mercado hasta el 21 de octubre, además de cómo comprar acciones de BAC en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que los inversores de Bank of America deben saber en octubre de 2026
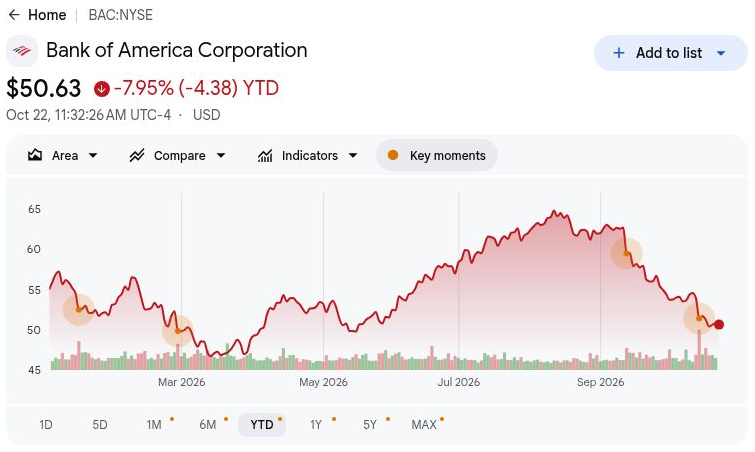
- BAC cerró a 50,78 dólares el 21 de octubre, con una caída del 7,67% en lo que va de año: Las acciones permanecen por debajo de su nivel de apertura anual, lo que hace que el escenario alcista de 68 dólares dependa de un mayor apalancamiento operativo. Las ganancias sostenidas requieren que la repreciación de préstamos mejore los rendimientos para los accionistas, en lugar de depender de una recuperación automática de la actividad en los mercados de capitales.
- Los ingresos del tercer trimestre aumentaron hasta 29.960 millones de dólares desde los 29.040 millones del año anterior: Las ventas cayeron desde los 31.560 millones de dólares del segundo trimestre, mostrando una debilidad secuencial. Sin embargo, los ingresos por intereses y las comisiones patrimoniales contribuyeron al crecimiento, por lo que es importante distinguir el progreso bancario recurrente de una amplia recuperación de los mercados de capitales.
- Los saldos de clientes patrimoniales alcanzaron los 5,1 billones de dólares a medida que se ampliaron las relaciones con los clientes: Los saldos a 30 de septiembre y los flujos trimestrales de AUM de 20.000 millones de dólares aportan evidencia de la demanda de inversión. La retención de activos, los rendimientos por comisiones y los costes de servicio determinarán cuánto de esa escala se traduce en beneficios.
- El mandato de financiación de IA de Broadcom ofrece una oportunidad de crecimiento adicional: Bank of America actuó como agente de colocación conjunto en una operación liderada por Apollo anunciada en junio. Los futuros mandatos de financiación y las comisiones reconocidas determinarán si ese posicionamiento institucional se desarrolla en un crecimiento sostenido de los ingresos.
- Un ratio CET1 del 10,9% respalda los préstamos y las distribuciones a los accionistas: BAC informó de 6.000 millones de dólares en recompras junto con 2.200 millones de dólares en dividendos ordinarios durante el tercer trimestre. Esto proporciona apoyo a los rendimientos por acción, aunque preservar el margen de capital y mejorar la rentabilidad será esencial para el valor a largo plazo para los accionistas.
¿Qué es Bank of America (BAC)?
Bank of America es un banco global y una empresa de servicios financieros que atiende a consumidores, pequeñas empresas, corporaciones, inversores institucionales e individuos con alto patrimonio. La Banca de Consumo ofrece depósitos, tarjetas de crédito y préstamos, mientras que la Banca Global atiende las necesidades de financiación corporativa y tesorería. Merrill y el Banco Privado generan comisiones de gestión de inversiones, y los Mercados Globales ofrecen servicios de negociación y financiación. Los ingresos provienen de diferenciales de interés, comisiones de asesoramiento y transacciones, gestión de activos y actividad de clientes, lo que hace que los costes de financiación y la eficiencia del capital sean fundamentales para la rentabilidad.
La estrategia de crecimiento de Bank of America se centra en ampliar las relaciones con los clientes, aumentar los ingresos de gestión patrimonial y mejorar la productividad a través de la banca digital. En junio de 2026, la firma actuó como agente de colocación conjunto en el tramo A2 de la financiación XPV de IA de Broadcom de 35.000 millones de dólares liderada por Apollo, un importe de transacción y no un ingreso bancario. La compañía también está ampliando el uso de IA por parte de sus empleados, con más de 200.000 trabajadores utilizando herramientas en más de 300 aplicaciones aprobadas. Con los saldos de clientes patrimoniales del tercer trimestre alcanzando los 5,1 billones de dólares, estas iniciativas pretenden profundizar en las relaciones y aumentar los ingresos por comisiones mientras se controlan los costes de servicio.
Resultados de Bank of America (BAC) en el tercer trimestre de 2026: Los ingresos por intereses crecen a pesar del acuerdo y la presión sobre las comisiones
Bank of America reportó ingresos en el tercer trimestre de 2026 de 29.960 millones de dólares, un 3% más interanual pero por debajo de los 31.560 millones de dólares del segundo trimestre, apoyados por la repreciación de préstamos y las comisiones patrimoniales. Los ingresos netos por intereses aumentaron un 8% hasta los 16.450 millones de dólares, mientras que el BPA diluido GAAP cayó a 0,91 dólares tras un acuerdo regulatorio de 1.200 millones de dólares. Con un BPA ajustado de 1,08 dólares y un ratio CET1 del 10,9%, el crecimiento futuro de los beneficios depende de la disciplina de financiación, una mayor actividad de comisiones y el control de los gastos.
|
Métrica financiera |
Previsión / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
29.040 millones T3 2025 |
29.960 millones |
Mejorado. Sube un 3% interanual. |
|
Ingresos netos por intereses |
15.230 millones T3 2025 |
16.450 millones |
Ampliado. Sube un 8% interanual. |
|
BPA diluido GAAP |
1,04 dólares T3 2025 |
0,91 dólares |
Inferior. Baja un 13% interanual. |
|
BPA diluido ajustado |
Excluye el cargo por acuerdo |
1,08 dólares |
Ajustado. 0,17 dólares por encima del GAAP. |
|
Gastos no financieros |
~17.300 millones T3 2025 |
19.700 millones |
Superior. Sube aproximadamente un 14%. |
|
Ingresos patrimoniales |
6.310 millones T3 2025 |
7.120 millones |
Ampliado. Sube un 13% interanual. |
|
Comisiones de banca de inversión |
~2.000 millones T3 2025 |
1.800 millones |
Inferior. Baja un 11% interanual. |
|
Ratio CET1 |
11,2% T2 2026 |
10,90% |
Inferior. Baja aproximadamente 0,4 puntos. |
- Los ingresos del tercer trimestre aumentaron un 3% hasta los 29.960 millones de dólares. Los ingresos cayeron un 5% de forma secuencial a pesar del crecimiento anual, lo que refleja una menor actividad en los mercados de capitales tras el más sólido segundo trimestre. La demanda sostenida de préstamos y la expansión de la gestión patrimonial serán importantes para mantener el impulso en los beneficios.
- Los ingresos netos por intereses aumentaron un 8% hasta los 16.450 millones de dólares. Los mayores saldos de préstamos y la repreciación de activos a tipo fijo impulsaron el rendimiento en toda la franquicia bancaria financiada por depósitos. La demanda continua de préstamos y la retención de depósitos podrían respaldar los beneficios, aunque los costes de financiación influyen en la rentabilidad.
- El BPA diluido GAAP cayó a 0,91 dólares al aumentar los costes del acuerdo. Los gastos no financieros alcanzaron los 19.700 millones de dólares, mientras que el acuerdo regulatorio representó 1.200 millones de dólares. Los mayores cargos por cumplimiento normativo redujeron la rentabilidad declarada, lo que hace que la eficiencia en costes sea importante a medida que la actividad del mercado se normaliza.
- Los saldos de clientes patrimoniales alcanzaron los 5,1 billones de dólares. Los flujos trimestrales de AUM totalizaron 20.000 millones de dólares, respaldando 4.500 millones de dólares en comisiones de gestión de activos en toda la franquicia patrimonial. La expansión de los activos generadores de comisiones refuerza los ingresos recurrentes y reduce la dependencia de la actividad de negociación y banca de inversión.
- Las comisiones de banca de inversión cayeron un 11% hasta los 1.800 millones de dólares. La menor actividad transaccional presionó los resultados trimestrales, aunque la dirección describió los flujos de banca de inversión como sólidos. Reponer los mandatos de asesoramiento, completar las transacciones de financiación y mantener la disciplina en gastos serán importantes para el crecimiento futuro de los ingresos.
Perspectivas de inversión en Bank of America (BAC) para 2026: Escenario alcista de 68 dólares frente al escenario bajista de 45 dólares
Las perspectivas de Bank of America para 2026 dependen de si la repreciación de préstamos y el crecimiento patrimonial pueden reconstruir la rentabilidad tras el cargo por el acuerdo. El mayor ingreso por intereses muestra avances, mientras que la debilidad de las comisiones en los mercados de capitales y el aumento de los gastos hacen que el apalancamiento operativo sea central para la valoración. Los siguientes escenarios editoriales reflejan cómo los costes de financiación, la actividad de los clientes y la asignación de capital podrían dar forma a los resultados hasta diciembre de 2026.
El escenario alcista: La repreciación de préstamos y el crecimiento patrimonial llevan a BAC hacia los 68 dólares
Mayores rendimientos de los préstamos financiados por depósitos aumentarían los beneficios mientras que las comisiones patrimoniales recurrentes proporcionan un motor de crecimiento adicional. Los ingresos netos por intereses del tercer trimestre aumentaron un 8% y las comisiones de gestión de activos crecieron un 16%, lo que demuestra que ambos negocios pueden expandirse a pesar de los mercados más débiles. Si esos ingresos superan los gastos subyacentes, BAC podría mejorar su rentabilidad sin necesitar otro trimestre excepcionalmente fuerte en negociación.
El escenario de 68 dólares ganaría apoyo si los ingresos netos por intereses avanzan más allá del nivel del tercer trimestre y los flujos patrimoniales se mantienen positivos. Evitar otro cargo de la magnitud del acuerdo y preservar el margen de capital ayudaría a convertir ese crecimiento en mayores beneficios por acción.
El escenario base: La banca básica estable mantiene a BAC entre 54 y 60 dólares
Los ingresos recurrentes por intereses y las comisiones patrimoniales podrían sostener los beneficios incluso si la banca de inversión y la negociación mejoran gradualmente. Los ingresos patrimoniales del tercer trimestre alcanzaron los 7.120 millones de dólares, lo que ayudó a compensar los negocios más débiles sensibles a las transacciones y el impacto del aumento de los gastos. El escenario base asume que esas contribuciones básicas persisten, produciendo un progreso moderado en los beneficios mientras se dejan sin resolver la competencia en financiación y el gasto en cumplimiento normativo.
Un rango de 54 a 60 dólares encajaría con una demanda de préstamos resiliente, flujos patrimoniales positivos y pérdidas crediticias controladas. Una mejor eficiencia en gastos respaldaría el extremo superior, mientras que la debilidad continua de las comisiones podría absorber suficiente progreso bancario para limitar la recuperación.
El escenario bajista: La debilidad de las comisiones y los mayores costes llevan a BAC hacia los 45 dólares
Una menor actividad en los mercados de capitales expondría a BAC más plenamente a los costes de financiación, cumplimiento normativo y operativos, reduciendo el beneficio retenido de su franquicia bancaria. Las comisiones de banca de inversión del tercer trimestre cayeron un 11% y las ventas y negociación disminuyeron un 5%, a pesar de los mayores ingresos por intereses. Si la actividad de los clientes se debilita aún más, el crecimiento de depósitos y préstamos podría proporcionar una protección insuficiente de los beneficios frente a los elevados gastos.
El escenario de 45 dólares sería más probable si las comisiones se debilitan junto con mayores costes de depósitos o cargos crediticios. Las ganancias de ingresos por intereses necesitarían entonces contribuir más simplemente para estabilizar los beneficios, dejando menos apoyo para las recompras y una mayor valoración.
Previsiones del precio de la acción de BAC para 2026 según los analistas de Wall Street
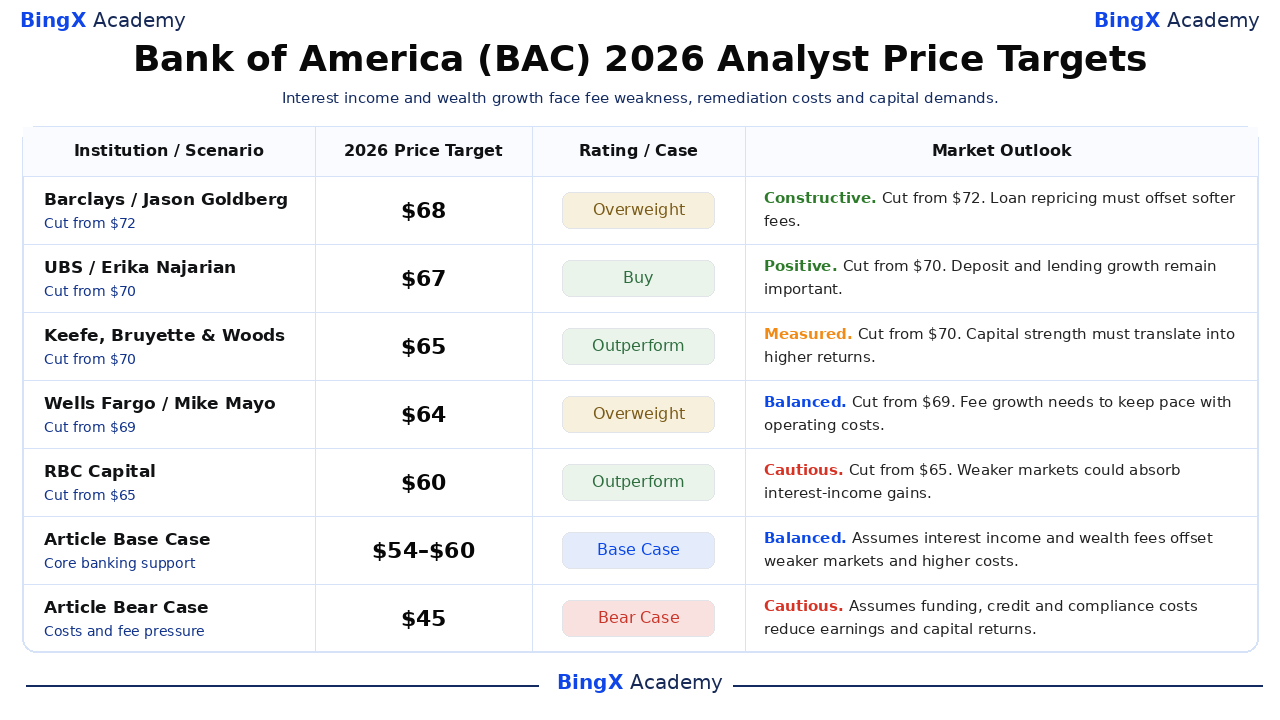
Los siguientes objetivos son puntos de referencia de investigación de terceros con fecha determinada para las acciones ordinarias de Bank of America, generalmente utilizando horizontes de doce meses que se extienden más allá de 2026. No son precios garantizados ni idénticos a los escenarios de diciembre de este artículo. Las reducciones posteriores a los resultados muestran que las calificaciones constructivas pueden coexistir con menores expectativas de beneficios y supuestos de valoración.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Barclays |
68 dólares |
Sobreponderar |
Constructivo. 2026-10-15: Recortado desde 72 dólares; mantenida la calificación de Sobreponderar. Opinión editorial: La repreciación de préstamos debe compensar la debilidad de las comisiones. |
|
UBS |
67 dólares |
Comprar |
Positivo. 2026-10-05: Recortado desde 70 dólares; mantenida la calificación de Comprar. Opinión editorial: El crecimiento de depósitos y préstamos sigue siendo importante. |
|
Keefe, Bruyette & Woods |
65 dólares |
Superar al mercado |
Moderado. 2026-10-15: Recortado desde 70 dólares; mantenida la calificación de Superar al mercado. Opinión editorial: La fortaleza del capital debe traducirse en mayores rendimientos. |
|
Wells Fargo |
64 dólares |
Sobreponderar |
Equilibrado. 2026-10-15: Recortado desde 69 dólares; mantenida la calificación de Sobreponderar. Opinión editorial: El crecimiento de las comisiones debe seguir el ritmo de los costes operativos. |
|
RBC Capital |
60 dólares |
Superar al mercado |
Cauteloso. 2026-10-15: Recortado desde 65 dólares; mantenida la calificación de Superar al mercado. Opinión editorial: La debilidad de los mercados podría absorber las ganancias de ingresos por intereses. |
|
Escenario base del artículo |
54–60 |
Escenario base |
Equilibrado. Escenario editorial para diciembre de 2026. Asume que la banca básica compensa la debilidad de las comisiones y los gastos. |
|
Escenario bajista del artículo |
45 dólares |
Escenario bajista |
Cauteloso. Escenario editorial para diciembre de 2026. Asume que la presión de financiación y crédito reduce los rendimientos. |
Cómo comprar acciones de Bank of America (BAC) en BingX
Compre y mantenga acciones de Bank of America a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad y elegibilidad de la cuenta. Bank of America ofrece exposición a la banca de consumo, préstamos, gestión patrimonial y servicios financieros institucionales. Los usuarios elegibles pueden dimensionar sus posiciones de acuerdo con sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetuas.
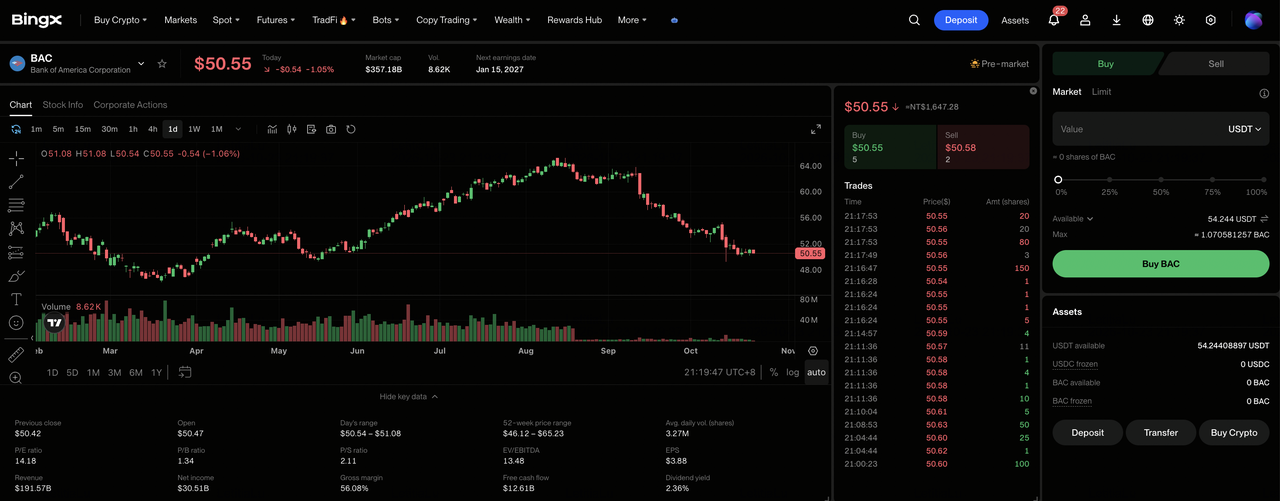
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a «TradFi > Acciones». Acepta la Divulgación de Riesgo de Negociación de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu Cuenta Spot tiene fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o Cuenta de Patrimonio si es necesario. Revisa el importe mínimo de la orden y la elegibilidad para fracciones de la acción seleccionada antes de elegir el tamaño de la inversión.
Paso 3: Selecciona Bank of America (BAC). Abre el mercado de Acciones, busca Bank of America (BAC) y confirma que la acción está disponible para tu cuenta. Revisa la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Bank of America. Selecciona «Comprar», introduce un importe de inversión o cantidad de acciones permitido y elige un tipo de orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revisa y gestiona tus posiciones. Abre «Acciones > Posiciones» para supervisar tus acciones de BAC y las ganancias o pérdidas no realizadas. Utiliza Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los fondos de la venta pueden retirarse, en lugar de a cuándo se pueden vender las acciones compradas.
Los 5 principales riesgos a vigilar para los inversores de Bank of America en 2026
La franquicia de depósitos de Bank of America, su creciente negocio patrimonial y sus diversificadas relaciones con los clientes respaldan sus perspectivas de beneficios. Sin embargo, los costes de financiación, los gastos de cumplimiento normativo, la actividad en los mercados de capitales y la calidad crediticia podrían presionar la rentabilidad y los rendimientos para los accionistas.
- Una menor actividad de los clientes podría presionar los ingresos: Los ingresos de ventas y negociación del tercer trimestre alcanzaron los 5.100 millones de dólares, con una caída del 5% a pesar de la mayor actividad en renta variable. Un menor volumen de negociación o saldos de financiación podrían reducir los beneficios y los rendimientos sobre el capital.
- El aumento de los costes operativos podría limitar los márgenes: Los gastos no financieros del tercer trimestre alcanzaron los 19.700 millones de dólares, incluido un cargo de 1.200 millones de dólares por el acuerdo. Los mayores costes de cumplimiento normativo y tecnología podrían debilitar la rentabilidad si los ingresos por intereses y las comisiones patrimoniales crecen más lentamente.
- Los retrasos en la banca de inversión podrían limitar el crecimiento de las comisiones: Las comisiones de banca de inversión del tercer trimestre alcanzaron los 1.800 millones de dólares, con una caída del 11% a pesar de que la dirección describió los flujos como sólidos. Los retrasos en fusiones, actividad de suscripción o finalización de transacciones podrían reducir la visibilidad de los ingresos futuros.
- Los requisitos de capital podrían restringir los rendimientos para los accionistas: BAC recompró 6.000 millones de dólares en acciones durante el tercer trimestre, mientras su ratio CET1 cayó al 10,9%. Mayores provisiones crediticias o costes de remediación podrían limitar las futuras recompras y el crecimiento del beneficio por acción.
- Una menor rentabilidad podría presionar la valoración: El rendimiento ajustado sobre el capital tangible ordinario de BAC en el tercer trimestre alcanzó el 14,9%, excluyendo el cargo regulatorio. Una menor actividad crediticia, una menor actividad en los mercados de capitales o el aumento de los costes de financiación podrían reducir los rendimientos y provocar caídas en el precio de la acción.
Reflexiones finales: ¿Debería invertir en Bank of America en 2026?
Los 16.450 millones de dólares de ingresos netos trimestrales por intereses y los 5,1 billones de dólares en saldos de clientes patrimoniales de Bank of America demuestran la escala de su franquicia de beneficios básicos. La repreciación de préstamos y las comisiones de inversión recurrentes ofrecen apoyo más allá de la negociación, mientras que las recompras crean oportunidades para mejorar los resultados por acción. Sostener ese crecimiento dependerá del control de los gastos y de la restauración de los ingresos de los mercados de capitales.
El escenario alcista de 68 dólares asume mayores ingresos por intereses, flujos patrimoniales sostenidos y una mejora de la eficiencia en costes. El escenario base de 54 a 60 dólares refleja una banca resiliente, mientras que el escenario bajista de 45 dólares tiene en cuenta la debilidad de las comisiones y los mayores costes de financiación. Con BAC cerrando a 50,78 dólares el 21 de octubre, los inversores deben vigilar si el crecimiento básico se traduce en una rentabilidad por acción duradera.
Aviso de riesgo: La franquicia bancaria diversificada de Bank of America no elimina el riesgo de inversión. Mayores costes de financiación, remediación regulatoria o deterioro de la calidad crediticia podrían reducir los beneficios y los rendimientos para los accionistas. Los inversores deben evaluar la valoración, la solidez del capital y su tolerancia al riesgo antes de comprar acciones de BAC.
Lecturas relacionadas
- Las mejores acciones de servicios financieros y fintech para comprar en 2026 en medio del cambio hacia la IA agéntica y los rieles de stablecoins
- Previsión del precio de Broadcom (AVGO) para 2026: ¿Puede el crecimiento de los ingresos por IA llevar a AVGO hacia los 600 dólares?
- Previsión del precio de Goldman Sachs (GS) para 2026: ¿Puede el récord en ingresos de renta variable llevar a GS hacia los 1.150 dólares?
- Previsión del precio de JPMorgan Chase (JPM) para 2026: ¿Puede el aumento de los ingresos por intereses llevar a JPM hacia los 425 dólares?
- Previsión del precio de BlackRock (BLK) para 2026: ¿Puede la fuerte demanda de ETF llevar a BLK hacia los 1.400 dólares?
- Previsión del precio de Wells Fargo (WFC) para 2026: ¿Puede el aumento de los ingresos por intereses llevar a WFC hacia los 105 dólares?
