
Okta (OKTA) proporciona software de gestión de identidad y acceso en la nube para empleados, clientes, máquinas y agentes de IA. Sus plataformas Workforce Identity y Customer Identity gestionan la autenticación, autorización, gobernanza y acceso privilegiado a través de aplicaciones empresariales. Esa posición independiente le da a Okta exposición al creciente gasto en seguridad, aunque la acción sigue siendo sensible a la competencia, el timing de contratos empresariales y la valoración que los inversores asignan a la futura demanda de agentes de IA.
El último trimestre fortaleció el caso operativo. Los ingresos del Q2 fiscal 2027 de Okta alcanzaron $805 millones, un aumento del 11% interanual, las obligaciones de rendimiento restantes actuales aumentaron un 14% a $2.585 mil millones y el flujo de caja libre creció un 40% a $227 millones. La pregunta de inversión es si los productos más nuevos de gobernanza, acceso privilegiado y agentes de IA pueden mantener el crecimiento contratado por encima de los ingresos reportados a medida que el negocio principal se hace más grande.
La previsión de acciones de OKTA para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de la plataforma de identidad y agentes de IA: un crecimiento más rápido de cRPO, una adopción más amplia de nuevos productos de seguridad y apalancamiento operativo podrían extender la expansión de dos dígitos mientras las empresas aseguran las identidades humanas y de IA.
- El caso de competencia y normalización del crecimiento: rivales de plataforma podrían ralentizar las reservas antes de que los ingresos de agentes de IA se vuelvan materiales, reduciendo las expectativas de crecimiento y el múltiplo de software asignado a Okta.
Esta guía desglosa la previsión de acciones de OKTA, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el reporte de ganancias del Q2 fiscal 2027 del 26 de agosto de Okta, la presentación trimestral y datos de mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones OKTA en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Okta Deben Saber en Septiembre 2026
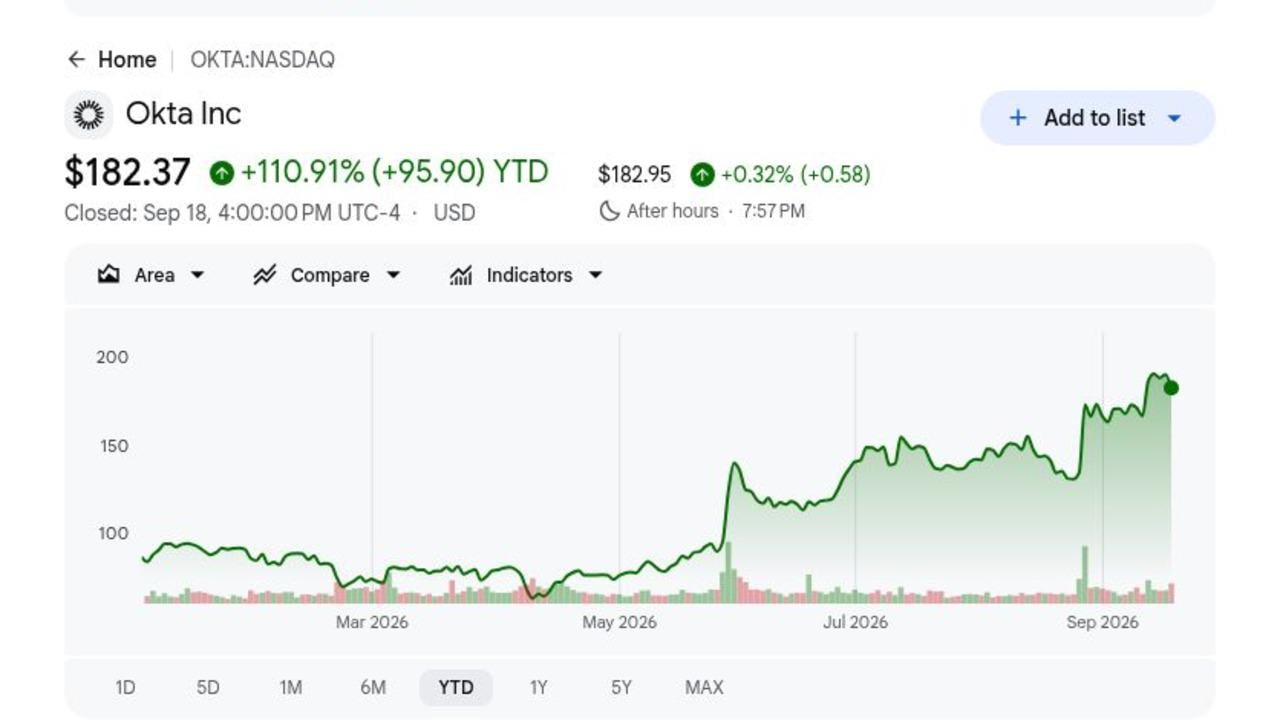
- OKTA cerró a $182.37 el 18 de septiembre y subió 110.91% en 2026: El rally refleja una ejecución más fuerte y una demanda creciente de controles de identidad para agentes de IA. Con las acciones cerca del consenso de analistas de $183.71, más alzas probablemente requieran estimaciones de ganancias más altas en lugar de simple recuperación.
- Los ingresos del Q2 fiscal alcanzaron $805 millones, un aumento del 11%: Los ingresos superaron el punto medio de la guía de Okta de $790 millones a $794 millones por $13 millones. Los ingresos por suscripción aumentaron 12% a $793 millones y representaron el 98.5% de las ventas totales.
- RPO actual aumentó 14% a $2.585 mil millones: RPO total aumentó 17% a $4.858 mil millones, ambos más rápidos que el crecimiento de ingresos del 11% del trimestre. La diferencia apunta a una demanda contratada más fuerte, aunque ese retraso aún necesita convertirse en crecimiento sostenido de ingresos.
- El flujo de caja libre aumentó 40% a $227 millones: El margen de flujo de caja libre se expandió seis puntos al 28%, mientras que el margen operativo GAAP mejoró del 6% al 13%. Una mejor conversión de efectivo le da a Okta más espacio para financiar desarrollo de productos y recompras.
- La guía de ingresos fiscal 2027 aumentó a $3.216 mil millones a $3.226 mil millones: El punto medio aumentó $21 millones del rango anterior a pesar de aproximadamente un viento en contra de crecimiento de un punto por trasladar más servicios profesionales a socios. La guía de flujo de caja libre de año completo de $910 millones a $930 millones implica un margen del 28% al 29%.
¿Qué es Okta (OKTA)?
Okta es una empresa independiente de seguridad de identidad cuya plataforma en la nube conecta usuarios y máquinas a aplicaciones bajo políticas gestionadas centralmente. Workforce Identity Cloud incluye inicio de sesión único, autenticación multifactor adaptativa, gestión del ciclo de vida, gobernanza de identidad y acceso privilegiado. Customer Identity Cloud, construida alrededor de Auth0, permite a los desarrolladores agregar autenticación y autorización a productos digitales. Los contratos de suscripción generan casi todos los ingresos, y el diseño neutral de la plataforma permite a los clientes conectar aplicaciones a través de múltiples proveedores de nube y software.
La estrategia a largo plazo se está moviendo más allá del inicio de sesión hacia la gobernanza y protección contra amenazas para cada identidad, incluyendo cuentas no humanas y agentes autónomos. Okta está construyendo controles de descubrimiento, autorización y ciclo de vida para agentes de IA mientras expande Identity Governance y Privileged Access dentro de clientes existentes. Ejemplos de clientes nombrados incluyen McLaren Racing, Wyndham, Hitachi, Booking.com, Mars y FedEx, dando a la plataforma exposición a través de entornos de consumo, industriales y regulados. Esa amplitud soporta la venta cruzada, aunque también coloca a Okta contra ofertas de identidad agrupadas de plataformas de software más grandes.
Resumen de Ganancias Q2 FY2027 de Okta (OKTA): Ingresos, cRPO y Flujo de Caja se Aceleran
Okta entregó $805 millones de ingresos versus un punto medio de guía de $792 millones, $1.05 de EPS no-GAAP diluido versus una perspectiva de $0.95 a $0.97, y $2.585 mil millones de cRPO, un aumento del 14%. Los ingresos operativos GAAP alcanzaron $107 millones y el flujo de caja libre alcanzó $227 millones. La gerencia elevó la guía de ingresos anuales a $3.216 mil millones a $3.226 mil millones, aunque el rango de crecimiento del 10% al 11% muestra que las reservas más fuertes aún necesitan producir una reaceleración duradera.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 FY2027 |
Guía $790M-$794M |
$805M |
Superó. $13M por encima del punto medio; aumento del 11% interanual. |
|
Ingresos por suscripción |
$711M un año antes |
$793M |
Expandido. Aumento del 12% interanual. |
|
EPS diluido no-GAAP |
Guía $0.95-$0.97 |
$1.05 |
Superó. Ocho centavos por encima del extremo alto. |
|
RPO |
— |
$4.858B; +17% |
Acelerado. El retraso superó los ingresos. |
|
RPO actual |
— |
$2.585B; +14% |
Positivo. La demanda contratada a corto plazo se fortaleció. |
|
Ingresos operativos GAAP |
$41M; margen del 6% un año antes |
$107M; margen del 13% |
Mejorado. El margen se expandió siete puntos. |
|
Flujo de caja libre |
$162M; margen del 22% un año antes |
$227M; margen del 28% |
Expandido. El flujo de caja aumentó 40%. |
|
Perspectiva de ingresos FY2027 |
Anterior $3.19B-$3.21B |
$3.216B-$3.226B |
Elevado. El punto medio aumentó $21M. |
- Los ingresos superaron el punto medio de la guía por $13 millones: Las ventas aumentaron 11%, respaldadas por un crecimiento del 12% en suscripciones mientras más trabajo de servicios se trasladó a socios. Los ingresos por suscripción alcanzaron $793 millones y representaron el 98.5% de las ventas totales, preservando la base de ingresos recurrentes de Okta.
- El EPS no-GAAP alcanzó $1.05, un aumento del 15%: El resultado superó el extremo alto anterior por $0.08, mientras que el EPS diluido GAAP aumentó de $0.37 a $0.65. Los ingresos netos GAAP también aumentaron a $116 millones desde $67 millones, mostrando un apalancamiento operativo más fuerte.
- RPO alcanzó $4.858 mil millones, un aumento del 17%: cRPO creció 14%, también más rápido que los ingresos reportados. El saldo actual de $2.585 mil millones mejora la visibilidad a corto plazo si los clientes despliegan y renuevan según lo programado.
- El margen de flujo de caja libre se expandió al 28%: La mejora de seis puntos vino junto con $234 millones de flujo de caja operativo y $2.299 mil millones de efectivo e inversiones a corto plazo. Una generación de efectivo más fuerte le da a Okta más espacio para invertir y recomprar acciones.
- La guía de ingresos anuales aumentó a un punto medio de $3.221 mil millones: La gerencia absorbió aproximadamente un viento en contra de servicios de un punto y aún elevó el rango. La guía del Q3 de $813 millones a $817 millones implica aproximadamente un 10% de crecimiento, mientras que la guía de flujo de caja libre de año completo de $910 millones a $930 millones implica un margen del 28% al 29%.
Perspectiva de Inversión Okta (OKTA) 2026: Caso Alcista $225 vs. Caso Bajista $130
La perspectiva de Okta para 2026 depende de si la seguridad de agentes de IA puede agregar una nueva capa de crecimiento mientras la demanda central de identidad y los márgenes de flujo de caja libre se mantienen fuertes. El lado positivo viene de un crecimiento más rápido de cRPO y venta cruzada, mientras que la competencia y la valoración más alta de la acción siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Demanda de Seguridad de IA Impulsa OKTA Hacia $225
El Caso Alcista asume que el descubrimiento, gobernanza y autorización de agentes de IA expanden el mercado de Okta mientras las reservas de Workforce y Customer Identity se mantienen saludables. cRPO se mantiene cerca o por encima del 14%, y el margen anual de flujo de caja libre permanece alrededor del rango guiado del 28% al 29%.
Un movimiento hacia $225 requeriría batir repetidamente los ingresos y cRPO, una venta cruzada más fuerte de gobernanza y acceso privilegiado, y evidencia de que los productos de agentes de IA están produciendo contratos reales en lugar de solo pilotos. Los objetivos de analistas cerca de $219 proporcionarían apoyo adicional.
El Caso Base: Crecimiento Constante de Identidad Mantiene OKTA Entre $175 y $200
El Caso Base asume que los ingresos crecen alrededor del 10% al 11% y cRPO permanece en los adolescentes bajos a medianos. La generación de efectivo se mantiene fuerte, aunque la competencia y la valoración más alta limitan otra revalorización importante.
Bajo este escenario, OKTA podría operar principalmente entre $175 y $200. Renovaciones estables, EPS anual cerca de la perspectiva de $3.90 a $3.94 y flujo de caja libre por encima de $900 millones apoyarían el rango. cRPO ralentizándose hacia el crecimiento de ingresos reportados debilitaría el extremo superior.
El Caso Bajista: Crecimiento Más Lento y Competencia Llevan OKTA Hacia $130
El Caso Bajista asume que plataformas más grandes capturan más gasto de identidad agrupado mientras que la seguridad de agentes de IA toma más tiempo para monetizar. Reservas más lentas empujan cRPO hacia crecimiento de un solo dígito y debilitan la confianza en una aceleración sostenida de ingresos.
Un movimiento hacia $130 se volvería más probable si la guía cae, los márgenes se debilitan o otro incidente de seguridad material ralentiza los ciclos de ventas. Incluso un flujo de caja positivo puede no prevenir la compresión múltiple después del aumento del 110.91% YTD de la acción.
Previsiones de Precio de Acciones OKTA para 2026 por Analistas de Wall Street
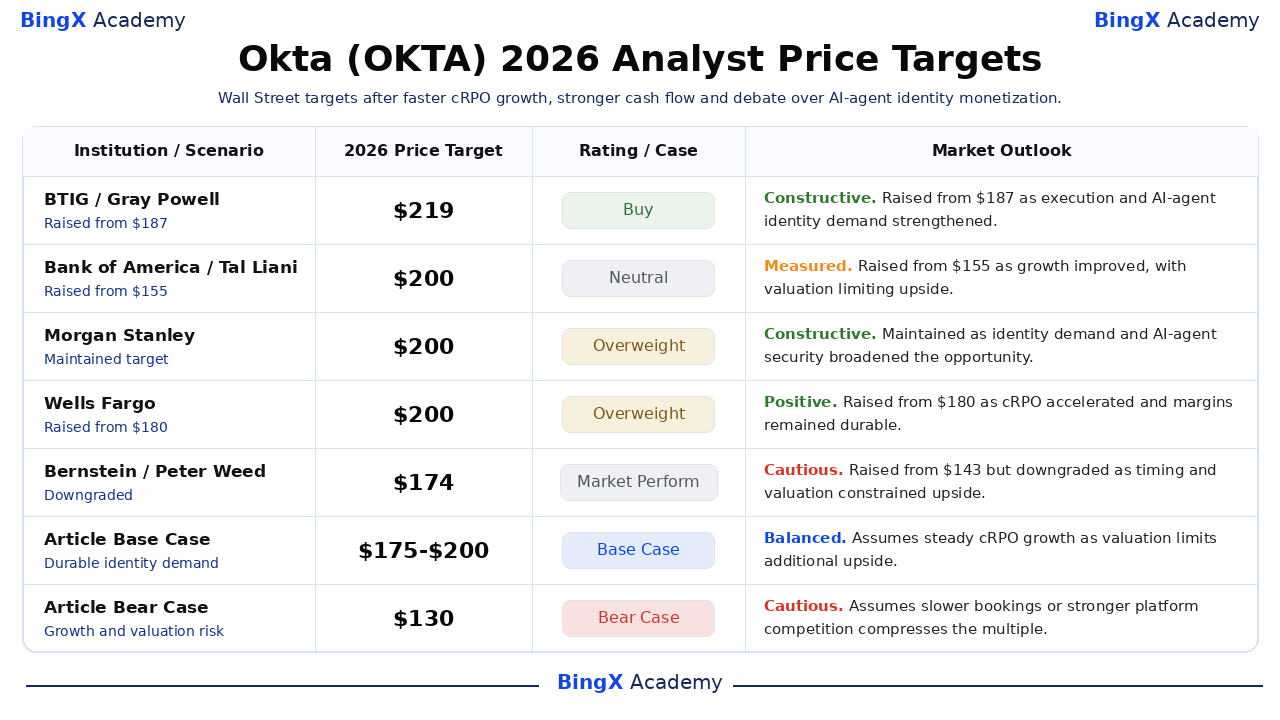
Los objetivos de analistas siguen divididos después del batir del Q2 de Okta. Las acciones seleccionadas van desde $174 a $219, con firmas alcistas enfatizando cRPO, márgenes y demanda de agentes de IA y Bernstein destacando el timing y riesgo de valoración. Los escenarios del artículo se listan por separado y no representan consenso de analistas.
|
Institución / Analista |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
BTIG / Gray Powell |
$219 |
Comprar |
Constructivo. 17 de septiembre: elevado desde $187 mientras la ejecución y la demanda de identidad de agentes de IA se fortalecieron. |
|
Bank of America / Tal Liani |
$200 |
Neutral |
Medido. 18 de septiembre: elevado desde $155 mientras el crecimiento mejoró, con valoración limitando el lado positivo. |
|
Morgan Stanley / Meta Marshall |
$200 |
Sobrepeso |
Constructivo. 18 de septiembre: mantuvo mientras la demanda de identidad y seguridad de agentes de IA ampliaron la oportunidad. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Sobrepeso |
Positivo. 14 de septiembre: elevado desde $180 mientras cRPO se aceleró y los márgenes permanecieron duraderos. |
|
Bernstein / Peter Weed |
$174 |
Rendimiento de Mercado |
Cauteloso. 17 de septiembre: elevado desde $143 pero rebajado mientras el timing y valoración limitaron el lado positivo. |
|
Caso Base del Artículo |
$175-$200 |
Caso Base |
Equilibrado. Asume crecimiento constante de cRPO mientras la valoración limita el lado positivo adicional. |
|
Caso Bajista del Artículo |
$130 |
Caso Bajista |
Cauteloso. Asume reservas más lentas o competencia de plataforma más fuerte comprime el múltiplo. |
Cómo Operar Acciones de Okta (OKTA) en BingX
Opera la seguridad de identidad de Okta, adopción de agentes de IA y perspectiva de flujo de caja usando BingX TradFi y herramientas de BingX AI. Porque OKTA puede reaccionar bruscamente a cRPO, guía y noticias de ciberseguridad, los operadores deben definir el catalizador y límite de pérdida antes de entrar en una posición.
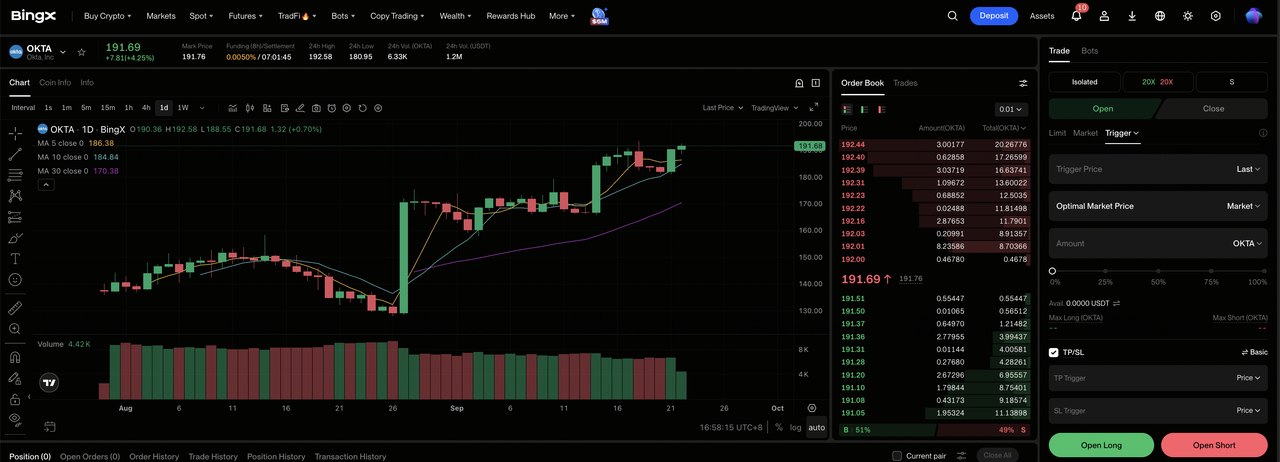
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel del exchange BingX.
Paso 2: Seleccionar Okta (OKTA). Busca y selecciona el contrato de futuros perpetuos OKTA-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si cRPO permanece por encima del crecimiento de ingresos y las victorias de identidad de agentes de IA se expanden. Selecciona Abrir Corto si las reservas se ralentizan o la competencia debilita la guía.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El aumento del 110.91% YTD muestra por qué el apalancamiento conservador y el dimensionamiento claro de posición importan.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar-Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. OKTA puede moverse rápidamente alrededor de ganancias, guía, revisiones de analistas e incidentes de seguridad.
Los 5 Principales Riesgos a Vigilar para Inversores OKTA en 2026
La perspectiva de Okta depende de la competencia, monetización de IA, seguridad, timing de acuerdos y valoración. Estos riesgos pueden afectar las reservas, visibilidad de ingresos y el múltiplo asignado a la acción.
- La competencia podría ralentizar el crecimiento de cRPO: Herramientas de identidad agrupadas de proveedores de software más grandes podrían alargar los ciclos de ventas y reducir la venta cruzada. Un crecimiento de cRPO cayendo por debajo de la tasa del 14% del Q2 sería una señal temprana de que la presión competitiva está afectando la demanda.
- Los ingresos de agentes de IA podrían tomar más tiempo para escalar: Las empresas pueden probar nuevos productos sin moverse rápidamente a un despliegue amplio. Si los contratos de producción permanecen limitados, la identidad de agentes de IA podría contribuir menos ingresos de lo esperado mientras Okta continúa invirtiendo en desarrollo y ventas.
- Los incidentes de seguridad podrían dañar la confianza del cliente: Una brecha material que involucre a Okta o un proveedor clave podría crear costos de remediación, abandono y ventas nuevas más lentas. Los clientes grandes también podrían retrasar renovaciones mientras revisan controles de acceso y exposición de seguridad.
- Los contratos grandes pueden crear volatilidad trimestral: Las renovaciones y expansiones empresariales pueden moverse entre trimestres incluso cuando la demanda subyacente permanece saludable. Algunos acuerdos retrasados podrían distorsionar el crecimiento de cRPO y presionar la guía a corto plazo.
- La valoración más alta deja menos espacio para errores: OKTA ganó 110.91% YTD y cerró a $182.37, cerca del consenso de analistas de $183.71. Más alzas ahora dependen más fuertemente de estimaciones de ganancias más altas, haciendo incluso modestas decepciones de guía más importantes.
Reflexiones Finales: ¿Deberías Invertir en OKTA en 2026?
Los resultados del Q2 de Okta combinaron un crecimiento de ingresos del 11%, crecimiento de cRPO del 14%, un margen operativo GAAP del 13% y $227 millones de flujo de caja libre. Esa mezcla muestra una plataforma de identidad más fuerte con economía mejorada. El debate restante es si los controles de agentes de IA y productos de gobernanza más nuevos pueden sostener reservas más rápidas después de que la acción ya se ha duplicado en 2026.
El Caso Alcista necesita que cRPO permanezca por delante de los ingresos y los márgenes apoyen $225. El Caso Bajista refleja reservas más lentas, competencia de plataforma más fuerte y un movimiento hacia $130. Los operadores conservadores pueden observar cRPO, victorias de clientes grandes, divulgaciones de contratos de agentes de IA, margen de flujo de caja libre y guía anual antes de tratar la valoración actual como duradera.
Recordatorio de Riesgo: Operar e invertir en acciones como OKTA involucra un riesgo de pérdida de capital. La competencia, incidentes de seguridad, timing de contratos, cambios de valoración y operaciones apalancadas pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio Adobe (ADBE) 2026: ¿Puede la Monetización de IA Impulsar ADBE Hacia $350?
- Predicción de Precio UiPath (PATH) 2026: ¿Puede la IA Agéntica Impulsar PATH Hacia $23?
- Predicción de Precio Oracle (ORCL) 2026: ¿Puede el Crecimiento de Nube de IA Impulsar ORCL Hacia $260?
- Predicción de Precio CrowdStrike (CRWD) 2026: ¿Puede la Seguridad de IA y Falcon Flex Impulsar CRWD Hacia $280?
- Predicción de Precio Arm Holdings (ARM) 2026: ¿Puede la Demanda de Computación de IA Impulsar ARM Hacia $350?
