

Snowflake (SNOW) opera una Nube de Datos basada en consumo utilizada para almacenamiento de datos, análisis, ingeniería, desarrollo de aplicaciones e inteligencia artificial. La plataforma funciona a través de Amazon Web Services, Microsoft Azure y Google Cloud, permitiendo a los clientes gestionar y analizar datos sin vincular cada carga de trabajo a un proveedor de infraestructura. El consumo de datos básicos sigue siendo central para los ingresos, mientras que Cortex AI y las cargas de trabajo de aplicaciones se están volviendo más importantes para el crecimiento. Esta expansión amplía la oportunidad, aunque la acción sigue siendo sensible a las tendencias de uso, la competencia y la valoración.
El último trimestre mostró que las cargas de trabajo de IA están agregándose al crecimiento básico. Los ingresos de Snowflake Q2 FY2027 alcanzaron $1.55 mil millones, los ingresos de productos subieron 37% a $1.49 mil millones y el BPA ajustado de $0.62 superó el consenso de $0.45. La dirección elevó la guía de ingresos de productos para el año completo de $5.84 mil millones a $6.07 mil millones, ya que Cortex Code superó las 9,100 cuentas y CoWork excedió las 5,800, convirtiendo el consumo duradero de IA y el apalancamiento operativo en la prueba de inversión central.
La previsión de acciones de SNOW para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de cargas de trabajo de IA y crecimiento del consumo: Cortex, Snowpark y las cargas de trabajo de ingeniería de datos podrían sostener un crecimiento más rápido de productos y expandir los márgenes operativos a medida que escala el uso empresarial.
- El caso de consumo y competencia: el uso más lento de los clientes, la competencia de Databricks y hiperescaladores, y la compensación pesada en acciones podría limitar las ganancias por acción a pesar del crecimiento continuo de ingresos.
Esta guía desglosa la previsión de acciones de SNOW, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias Q2 FY2027 del 2 de septiembre de 2026 de Snowflake, presentación trimestral y datos de mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones SNOW en BingX TradFi con colateral USDT.
Las 5 Cosas Principales que los Inversores de Snowflake Deben Saber en Septiembre 2026
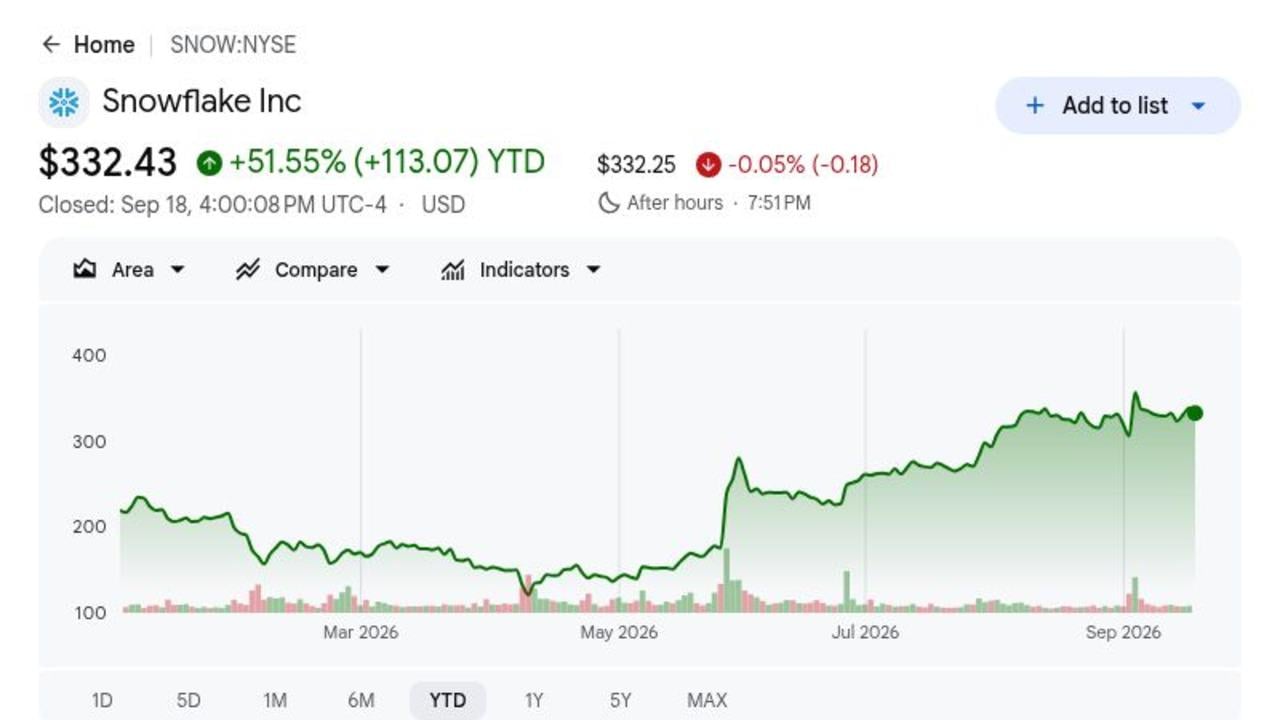
- SNOW cerró en $332.43 y subió 51.55% en 2026: El cierre del 18 de septiembre siguió un salto del 17% post-ganancias pero se mantuvo por debajo del promedio de analistas de $425.19. La brecha muestra que los inversores aún quieren pruebas de que la adopción de IA puede sostener el crecimiento después de la revalorización.
- Los ingresos alcanzaron $1.55 mil millones y superaron el consenso en aproximadamente $70 millones: Los ingresos totales crecieron 35% año tras año, mientras que el BPA ajustado de $0.62 superó la estimación de $0.45. Los resultados mostraron un crecimiento de uso más fuerte alcanzando tanto ingresos como rentabilidad no-GAAP.
- Los ingresos de productos subieron 37% a $1.49 mil millones: El resultado superó las perspectivas de $1.415 mil millones a $1.420 mil millones en aproximadamente $70 millones. El consumo más rápido de productos importa porque es la medida más clara del crecimiento de cargas de trabajo en la plataforma de Snowflake.
- La guía de ingresos de productos FY2027 aumentó en $230 millones a $6.07 mil millones: La dirección elevó las perspectivas anteriores de $5.84 mil millones y aumentó la guía de margen operativo ajustado a 14.5%. Un crecimiento más fuerte y márgenes juntos sugieren un apalancamiento operativo mejorado.
- La adopción de IA alcanzó 9,100 cuentas de Cortex Code y 5,800 de CoWork: Snowflake también agregó 692 clientes, un aumento del 32%, mientras que la dirección dijo que los productos de IA impulsaron aproximadamente la mitad de la aceleración de crecimiento reciente. La próxima prueba es si esas ganancias de cuentas se traducen en consumo sostenido.
¿Qué es Snowflake (SNOW)?
Snowflake es una plataforma de datos en la nube cuya arquitectura separa la computación del almacenamiento, permitiendo a los clientes escalar cargas de trabajo y pagar según el consumo. Su Nube de Datos soporta almacenamiento de datos, ingeniería, análisis, intercambio, desarrollo de aplicaciones y tareas de aprendizaje automático a través de una plataforma gobernada. Los ingresos se generan principalmente del consumo de productos en lugar de suscripciones fijas por asiento, lo que vincula el crecimiento al uso de consultas, almacenamiento e IA de los clientes. La plataforma funciona a través de AWS, Microsoft Azure y Google Cloud y sirve a empresas, organizaciones del sector público y desarrolladores de software.
La estrategia a largo plazo es expandirse desde análisis hacia una capa operativa más amplia de datos y IA empresarial. Cortex AI proporciona herramientas generativas y agénticas, Snowpark permite a los desarrolladores ejecutar código y cargas de trabajo de aprendizaje automático cerca de datos gobernados, y Marketplace distribuye conjuntos de datos y aplicaciones. Snowflake también firmó una asociación de cinco años por $6 mil millones con AWS que cubre infraestructura Graviton, desarrollo de IA y trabajo de salida al mercado. El crecimiento de cuentas de Cortex Code y CoWork muestra que la empresa está usando su base de datos instalada para distribuir nuevas cargas de trabajo de IA en lugar de depender de una pila de productos separada.
Resumen de Ganancias Q2 FY2027 de Snowflake (SNOW): $1.55B en Ingresos, 37% de Crecimiento de Productos y Guía Más Alta
Snowflake reportó ingresos de Q2 FY2027 de $1.55 mil millones versus $1.48 mil millones esperados, ingresos de productos de $1.49 mil millones versus una perspectiva de la empresa de $1.415 mil millones a $1.420 mil millones, y BPA ajustado de $0.62 versus el consenso de $0.45. Los ingresos de productos crecieron 37%, la empresa agregó 692 clientes y la adopción de IA alcanzó más de 9,100 cuentas de Cortex Code y 5,800 de CoWork. La dirección elevó la guía de ingresos de productos FY2027 a $6.07 mil millones y el margen operativo ajustado a 14.5%, dejando la valoración y la rentabilidad GAAP como las principales compensaciones.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos totales Q2 FY2027 |
$1.48B consenso |
$1.55B |
Superó. Superó en aproximadamente $70M; subió 35% interanual. |
|
Ingresos de productos Q2 |
$1.415B–$1.420B perspectiva |
$1.49B |
Superó. Superó el extremo alto en aproximadamente $70M; subió 37% interanual. |
|
BPA diluido ajustado Q2 |
$0.45 consenso |
$0.62 |
Superó. Superó en $0.17; subió desde $0.35 interanual. |
|
Nuevos clientes |
— |
692 |
Expandió. Expandió 32%. |
|
Cuentas Cortex Code |
— |
Más de 9,100 |
Escaló. Escaló adopción de codificación IA. |
|
Cuentas CoWork |
— |
Más de 5,800 |
Escaló. Escaló adopción de chatbot empresarial. |
|
Perspectiva ingresos productos FY2027 |
$5.84B anterior |
$6.07B |
Elevó. Elevó en $230M. |
|
Margen operativo ajustado FY2027 |
Perspectiva anterior por debajo del 14.5% |
14.50% |
Elevó. Elevó por uso más fuerte y apalancamiento. |
- Ingresos de $1.55 mil millones superaron el consenso en aproximadamente $70 millones: Los ingresos crecieron 35% año tras año a medida que los servicios de datos básicos y las cargas de trabajo de IA se aceleraron. La superación mostró que el consumo del cliente mejoró más allá de las expectativas antes de las ganancias.
- BPA ajustado de $0.62 superó el consenso en $0.17: Las ganancias subieron desde $0.35 un año antes, mostrando que el consumo más fuerte se traduce en apalancamiento operativo no-GAAP. La próxima prueba es qué tan rápido esa mejora alcanza los resultados GAAP después de la compensación basada en acciones.
- Los ingresos de productos subieron 37% a $1.49 mil millones: El resultado llegó aproximadamente $70 millones por encima del extremo alto del rango anterior de la dirección. El crecimiento de productos sigue siendo la medida más clara de la expansión del consumo de cargas de trabajo a través de la plataforma de Snowflake.
- Snowflake agregó 692 clientes, un aumento del 32%: La base de clientes más grande crea más oportunidades para expandir el uso a través de Cortex, Snowpark y Marketplace. Esas adiciones se vuelven más valiosas a medida que los clientes aumentan el consumo después de la incorporación.
- La guía de ingresos de productos FY2027 aumentó en $230 millones a $6.07 mil millones: La dirección elevó las perspectivas anteriores de $5.84 mil millones y aumentó la guía de margen operativo ajustado a 14.5%. Las expectativas de crecimiento y margen más altas juntas apuntan a una demanda más fuerte y eficiencia mejorada.
Perspectiva de Inversión 2026 de Snowflake (SNOW): Caso Alcista $500 vs. Caso Bajista $250
Las perspectivas de Snowflake para 2026 dependen de si las cargas de trabajo de IA pueden sostener un consumo de productos más rápido mientras los márgenes continúan mejorando. El lado positivo viene del uso duradero de Cortex y Snowpark, mientras que el gasto empresarial más lento y la competencia más fuerte siguen siendo los principales riesgos.
El Caso Alcista: El Crecimiento de Cortex y Snowpark Empuja SNOW Hacia $500
El Caso Alcista asume que Cortex AI, Snowpark y las cargas de trabajo de aplicaciones mantienen el crecimiento de productos por encima del 35% mientras el consumo de datos básicos permanece fuerte. Más de 9,100 cuentas de Cortex Code y 5,800 cuentas de CoWork se convierten en uso recurrente, mientras que la asociación de $6 mil millones con AWS respalda la eficiencia de infraestructura y la distribución.
Un movimiento hacia $500 requeriría ingresos de productos por encima de las perspectivas anuales de $6.07 mil millones, margen operativo ajustado por encima del 14.5% y mejoras continuas de estimaciones. Una pérdida GAAP en reducción a pesar de la compensación basada en acciones proporcionaría evidencia más fuerte de que el crecimiento de IA está mejorando la economía por acción.
El Caso Base: 30% de Crecimiento de Productos Mantiene SNOW Entre $380 y $440
El Caso Base asume que el crecimiento de productos se modera del 37% hacia el 30% a medida que las comparaciones se vuelven más difíciles. Las cargas de trabajo de IA continúan agregando consumo y el crecimiento de clientes se mantiene saludable, aunque la competencia y una valoración premium limitan una mayor expansión múltiple.
SNOW podría operar principalmente entre $380 y $440 bajo estas condiciones. Ingresos de productos cerca de $6.07 mil millones, un margen operativo ajustado del 14.5% y adopción de IA constante respaldarían el rango. La guía por debajo de $6 mil millones o el crecimiento cayendo por debajo del 30% lo debilitaría.
El Caso Bajista: El Uso de IA Falla en Compensar el Consumo Más Lento, Llevando SNOW Hacia $250
El Caso Bajista asume que la optimización empresarial regresa, los proyectos de IA permanecen experimentales y Databricks o los hiperescaladores capturan más cargas de trabajo. El crecimiento de productos se ralentiza más rápido que los gastos, mientras que la compensación basada en acciones mantiene la rentabilidad GAAP más lejos.
Un movimiento hacia $250 se volvería más probable si el crecimiento de productos cae por debajo del 25%, se reduce la guía anual o la expansión de margen ajustado se estanca por debajo del 14.5%. La conversión débil de cuentas Cortex en consumo sostenido también desafiaría la historia de crecimiento de IA.
Previsiones de Precios de Acciones SNOW para 2026 por Analistas de Wall Street
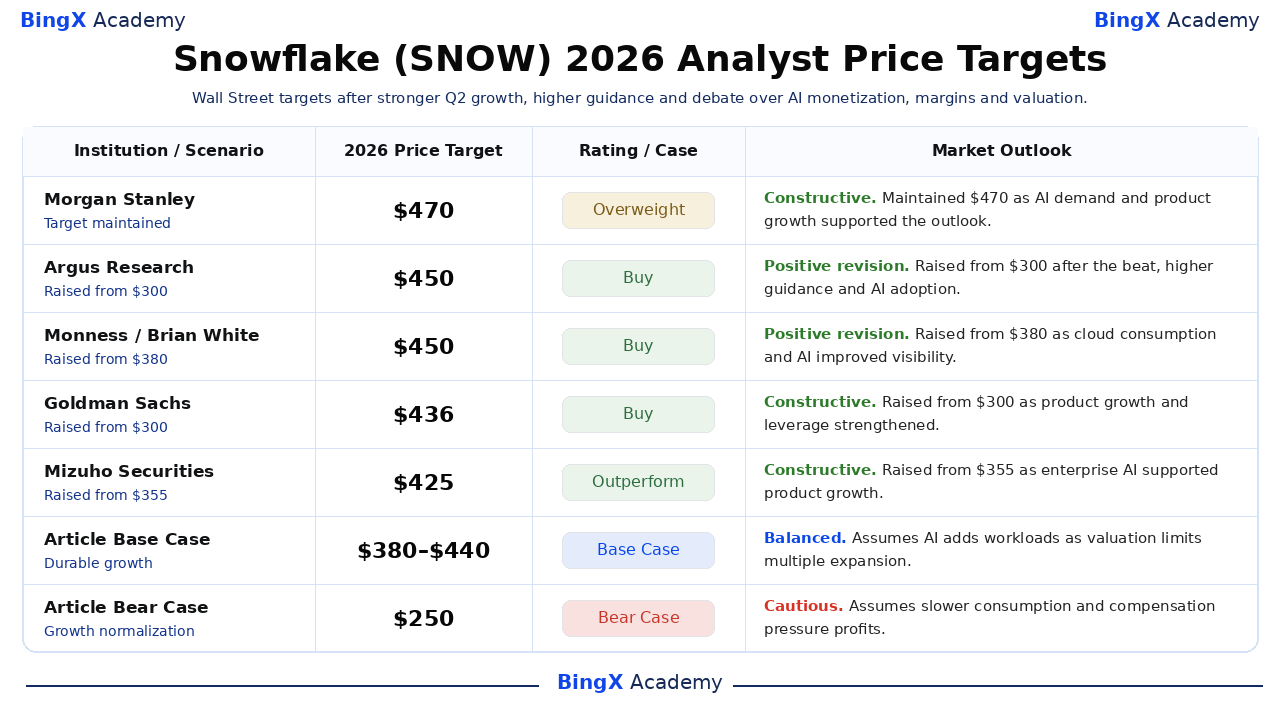
Las cinco acciones fechadas muestran cómo los analistas pesan la ejecución actual contra la oportunidad a largo plazo. Son puntos de referencia de terceros en lugar de una previsión de consenso única. Las filas finales de Caso Base y Bajista son escenarios editoriales de BingX Academy y están etiquetados por separado.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Morgan Stanley / Sanjit Singh |
$470 |
Sobrepeso |
Constructivo. 18 de septiembre: mantuvo un objetivo de $470; la demanda de IA y el crecimiento más rápido de productos respaldaron las perspectivas. |
|
Argus Research / Joseph Bonner |
$450 |
Compra |
Revisión positiva. 4 de septiembre: redujo de $300 a $450; La superación, mayor guía y adopción de IA fortalecieron la vista. |
|
Monness / Brian White |
$450 |
Compra |
Revisión positiva. 3 de septiembre: redujo de $380 a $450; El consumo en la nube y las cargas de trabajo de IA mejoraron la visibilidad. |
|
Goldman Sachs / Gabriela Borges |
$436 |
Compra |
Constructivo. 3 de septiembre: redujo de $300 a $436; El crecimiento de productos y el apalancamiento operativo se fortalecieron. |
|
Mizuho Securities / Gregg Moskowitz |
$425 |
Supera |
Constructivo. 4 de septiembre: redujo de $355 a $425; Las cargas de trabajo de IA empresarial respaldaron un crecimiento más rápido de productos. |
|
Caso Base del Artículo |
$380–$440 |
Caso Base |
Equilibrado. Asume que la IA agrega cargas de trabajo mientras la valoración limita la expansión múltiple. |
|
Caso Bajista del Artículo |
$250 |
Caso Bajista |
Cauteloso. Asume consumo más lento y compensación presiona las ganancias. |
Cómo Operar Acciones de Snowflake (SNOW) en BingX
Opera las perspectivas de consumo de productos, adopción de IA y márgenes de Snowflake usando las herramientas BingX TradFi y BingX AI. Debido a que SNOW puede reaccionar bruscamente a las tendencias de uso, guía y anuncios de productos, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
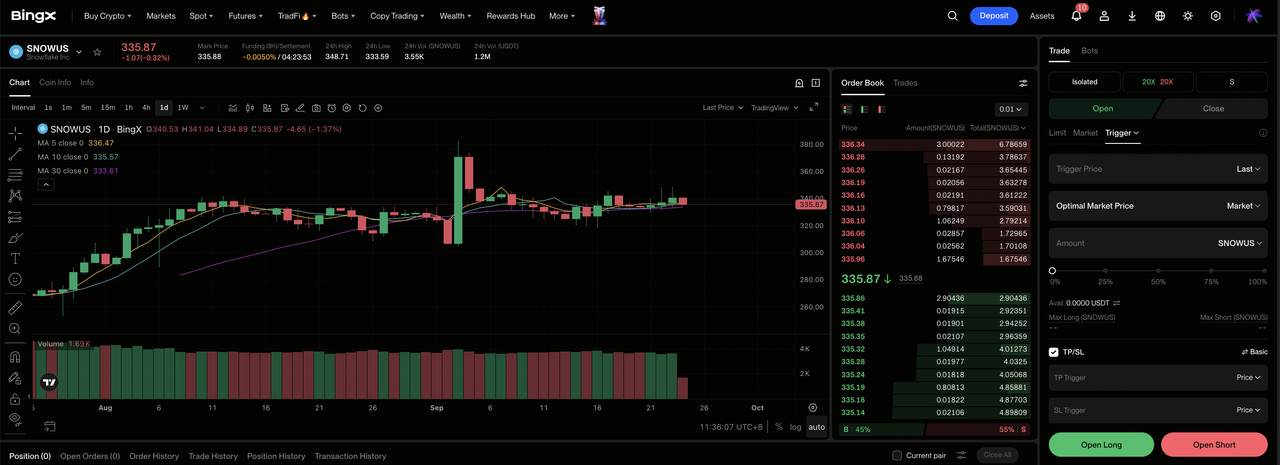
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de intercambio de BingX.
Paso 2: Seleccionar Snowflake (SNOW). Busca y selecciona el contrato de futuros perpetuos SNOWUS-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si las cargas de trabajo de IA sostienen el crecimiento de productos y los márgenes se expanden. Selecciona Abrir Corto si el consumo se ralentiza o la valoración se comprime.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado según tu tolerancia al riesgo. El movimiento del 17% post-ganancias muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar-Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. SNOW puede reaccionar rápidamente a los ingresos de productos, obligaciones restantes, adopción de IA, guía, competencia y compensación en acciones.
Los 5 Principales Riesgos a Observar para los Inversores de Snowflake en 2026
La valoración de Snowflake deja poco margen para un crecimiento más lento. Los principales riesgos son el consumo más débil, la competencia intensa, la compensación basada en acciones y la adopción de IA que no se traduce en suficientes ingresos.
- Una valoración premium magnifica cualquier falla de crecimiento: El cierre de referencia de $332.43 ya asume expansión duradera. Ingresos de productos por debajo de las perspectivas de $6.07 mil millones o crecimiento cayendo por debajo del 30% podría presionar el múltiple incluso si los ingresos aún suben.
- Los ingresos por consumo pueden ralentizarse antes que los contratos: Los clientes pueden optimizar consultas y almacenamiento sin cancelar Snowflake. El uso menor puede por lo tanto golpear los ingresos de productos trimestrales antes de que las cuentas de clientes o contratos muestren debilidad similar.
- Databricks y los hiperescaladores compiten por las mismas cargas de trabajo: AWS, Microsoft, Google y Databricks todos ofrecen plataformas de análisis y IA. Herramientas rivales más fuertes o presión de precios podría ralentizar la migración de cargas de trabajo y reducir el crecimiento de ingresos o márgenes.
- La compensación basada en acciones debilita la economía por acción GAAP: La compensación basada en acciones trimestral alcanzó $423 millones. La emisión continua puede expandir el conteo de acciones y retrasar el punto cuando el apalancamiento operativo ajustado se convierte en rentabilidad GAAP más fuerte.
- El crecimiento de cuentas de IA puede no traducirse en consumo igual: Más de 9,100 cuentas de Cortex Code y 5,800 de CoWork muestran adopción fuerte, pero algunas pueden permanecer como pilotos de bajo uso. La conversión débil en consumo recurrente reduciría el valor de ingresos de esas cifras destacadas.
Reflexiones Finales: ¿Deberías Invertir en Snowflake en 2026?
Los resultados Q2 FY2027 de Snowflake mostraron un negocio acelerando en lugar de siendo desplazado por la IA. Los ingresos alcanzaron $1.55 mil millones, el crecimiento de productos mejoró al 37%, el BPA ajustado superó en $0.17 y la dirección elevó la guía de ingresos de productos a $6.07 mil millones. Esos hechos respaldan un poder de ganancias más fuerte, aunque el precio de referencia de $332.43 ya descuenta un éxito significativo.
El Caso Alcista requiere consumo duradero de IA y expansión de márgenes para respaldar $500. El Caso Bajista refleja uso más lento, competencia y compensación en acciones que podría arrastrar SNOW hacia $250. Los operadores conservadores pueden observar el crecimiento de productos, guía, margen operativo ajustado y conversión de cuentas Cortex en consumo recurrente antes de asumir que la aceleración post-ganancias persistirá.
Recordatorio de Riesgo: Operar e invertir en acciones como SNOW involucra riesgo de pérdida de capital. La ejecución de la empresa, competencia, financiación, cambios de valoración y operaciones apalancadas pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de Nebius Group (NBIS) 2026: ¿Puede el Crecimiento de Nube IA Empujar NBIS Hacia $350?
- Predicción de Precio de Oracle (ORCL) 2026: ¿Puede el Crecimiento de Nube IA Empujar ORCL Hacia $260?
- Predicción de Precio de Acciones de Palantir (PLTR) 2026: ¿Puede el 149% de Crecimiento Comercial de EE.UU. Empujar PLTR Hacia $255?
- Predicción de Precio de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Empujar ADBE Hacia $350?
- Predicción de Precio de Alphabet (GOOGL) 2026: ¿Puede el 82% de Crecimiento de Nube y IA Empujar las Acciones GOOGL a $430?
