


Space Exploration Technologies Corp., comúnmente conocida como SpaceX (SPCX), opera sistemas de lanzamiento reutilizables, la red de satélites Starlink, servicios seguros Starshield y un negocio en expansión de infraestructura de IA. La conectividad es actualmente el mayor motor de ingresos y beneficios, mientras que las inversiones en Starship e IA están destinadas a crear capacidad futura. Esa amplitud le da a SpaceX varias rutas de crecimiento, pero deja la acción sensible a los horarios de ingeniería, la intensidad de capital y una valoración excepcionalmente grande.
El último trimestre mostró un crecimiento rápido con una gran compensación de demanda de efectivo. Los ingresos del T2 2026 de SpaceX alcanzaron $7.814 mil millones, un aumento del 92% y aproximadamente $914 millones por encima del consenso, mientras que el EBITDA ajustado aumentó 191% a $3.538 mil millones. Los suscriptores de Starlink se duplicaron a 12 millones y los ingresos de IA aumentaron 247% a $2.561 mil millones, sin embargo, el gasto de capital trimestral se disparó a $18.369 mil millones mientras SpaceX expandía la infraestructura de computación y satélites.
El pronóstico de acciones de SPCX para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de conectividad, reutilización y escala de IA: Los 12 millones de suscriptores de Starlink, el progreso de vuelos de Starship y $14.1 mil millones de ventas contratadas en la nube crean apalancamiento operativo en comunicaciones, lanzamiento y computación.
- El caso de intensidad de capital y valoración: $18.369 mil millones de capex trimestral, una pérdida operativa de IA de $1.257 mil millones y horarios inciertos de Starship mantienen la conversión de efectivo por debajo del nivel requerido para soportar una valoración de múltiples billones de dólares.
Esta guía desglosa el pronóstico de acciones de SPCX, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de resultados del T2 del 4 de agosto de 2026 de SpaceX, la presentación trimestral y datos de mercado hasta el 24 de septiembre, además de cómo comerciar futuros de acciones SPCX en BingX TradFi con garantía USDT.
5 Cosas Principales que Deben Saber los Inversores de SpaceX en Septiembre 2026
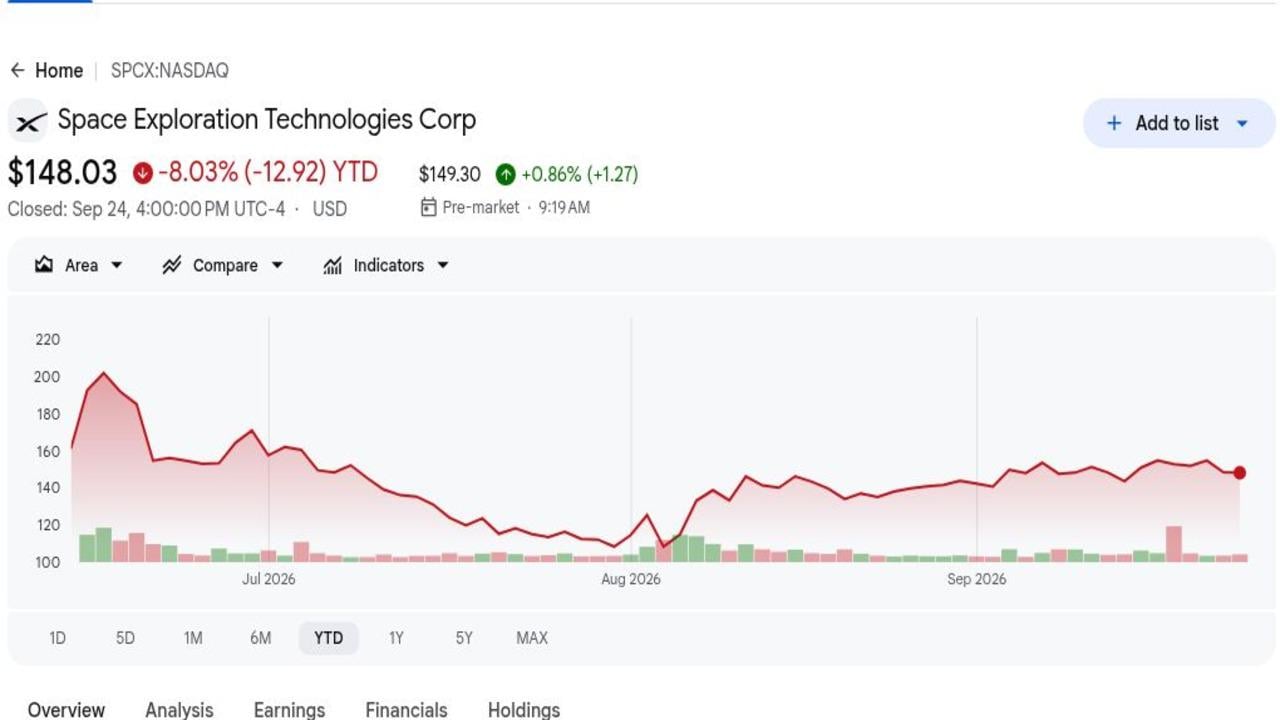
- $148.03 dejó a SPCX con una caída del 8.03% desde su cotización de junio: El cierre de referencia del 24 de septiembre se mantuvo por encima del precio de OPI de $135 pero 34.4% por debajo del máximo post-cotización de $225.64. La caída muestra qué tan rápidamente las preocupaciones de valoración compensan la escasez inicial y la demanda del índice.
- $7.814 mil millones de ingresos del T2 superaron el consenso en aproximadamente $914 millones: Los ingresos aumentaron 92% desde $4.071 mil millones, liderados por Conectividad e IA. La superación estableció que la escala operativa de SpaceX se está expandiendo más rápido de lo que esperaba el mercado pre-resultados en varios negocios.
- 12 millones de suscriptores de Starlink se duplicaron año tras año: Los ingresos de Conectividad aumentaron 66% a $4.291 mil millones y los ingresos operativos aumentaron 79% a $1.656 mil millones. Este segmento es la fuente más clara de beneficio actual que financia el portafolio más amplio de lanzamiento e IA.
- $18.369 mil millones de capex trimestral aumentaron más de seis veces: La IA representó $15.828 mil millones, comparado con $749 millones hace un año. El gasto respalda el crecimiento de la computación, pero también explica por qué los ingresos y el EBITDA ajustado aún no se traducen claramente en flujo de caja libre.
- $47.5 mil millones de cartera de pedidos acompañaron $100 mil millones de liquidez: El balance general le da a SpaceX capacidad para invertir en Starship, Starlink e IA. Los inversores aún necesitan conversión de cartera de pedidos y disciplina de capital porque los recursos de efectivo por sí solos no garantizan retornos atractivos por acción.
¿Qué Es SpaceX (SPCX)?
SpaceX es una empresa verticalmente integrada de aeroespacial, comunicaciones por satélite e infraestructura de IA fundada en 2002. Su segmento Space diseña y lanza cohetes Falcon, naves espaciales Dragon y el sistema Starship en desarrollo. Conectividad opera servicios de banda ancha Starlink y directo al dispositivo, mientras que Starshield sirve a clientes de seguridad nacional. El segmento de IA incluye infraestructura de computación, Grok y servicios de suscripción y nube relacionados. La fabricación, satélites, sitios de lanzamiento, software y operaciones de red se gestionan dentro de una plataforma.
La estrategia a largo plazo utiliza la economía de lanzamiento para desplegar la propia infraestructura de comunicaciones y computación de SpaceX a escala. Starlink sirve a consumidores, empresas, aerolíneas y gobiernos, con American Airlines, Southwest, Virgin Atlantic, Iberia y Aer Lingus entre las relaciones de aviación destacadas. Las asociaciones móviles incluyen SoftBank, NTT Docomo y Spark NZ, mientras que Starshield mantuvo más de $6 mil millones de premios gubernamentales estadounidenses plurianuales. Starship sigue siendo central porque la reutilización completa podría reducir los costos de despliegue para satélites de próxima generación e infraestructura orbital.
Resumen de Resultados del T2 2026 de SpaceX (SPCX): 92% de Crecimiento de Ingresos y Escala de Starlink Respaldan la Expansión de IA
SpaceX reportó ingresos del T2 de $7.814 mil millones versus aproximadamente $6.9 mil millones esperados, una pérdida de $0.09 por acción versus un consenso de pérdida de $0.26, y EBITDA ajustado de $3.538 mil millones, un aumento del 191%. Los ingresos de Conectividad alcanzaron $4.291 mil millones y los ingresos de IA alcanzaron $2.561 mil millones, mientras que los suscriptores de Starlink se duplicaron a 12 millones. La compensación central fue $18.369 mil millones de capex, incluyendo $15.828 mil millones para infraestructura de IA.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos T2 |
$6.9B consenso |
$7.814B |
Superó. Aproximadamente $914M por encima del consenso; aumentó 92% interanual. |
|
Pérdida por acción T2 |
-$0.26 consenso |
-$0.09 |
Superó. La pérdida fue $0.17 menor de lo esperado. |
|
EBITDA ajustado T2 |
$1.214B hace un año |
$3.538B |
Expandió. Aumentó 191% interanual. |
|
Ingresos de Conectividad |
$2.588B hace un año |
$4.291B |
Expandió. Aumentó 66% interanual. |
|
Ingresos de IA |
$737M hace un año |
$2.561B |
Aceleró. Aumentó 247% interanual. |
|
Suscriptores de Starlink |
6.0M hace un año |
12.0M |
Se duplicó. Agregó 1.7M secuencialmente. |
|
Gasto de capital T2 |
$2.825B hace un año |
$18.369B |
Se disparó. La IA representó $15.828B. |
|
Efectivo y valores negociables |
— |
$100B |
Líquido. Respalda una cartera de pedidos de $47.5B y un plan de inversión. |
- $7.814 mil millones de ingresos crecieron 92% y superaron por aproximadamente $914 millones: Space, Conectividad e IA se expandieron todos, con ingresos totales aumentando desde $4.071 mil millones. La amplitud del crecimiento reduce la dependencia solo del lanzamiento y respalda un marco de valoración multi-motor.
- La pérdida de $0.09 por acción fue $0.17 mejor que el consenso: La pérdida neta se redujo a $541 millones desde $1.008 mil millones. La mejora muestra apalancamiento operativo en todo el portafolio, aunque la rentabilidad absoluta sigue siendo insuficiente en relación al programa de capital de la empresa y el cronograma de infraestructura ambicioso.
- $4.291 mil millones de ingresos de Conectividad aumentaron 66%: Los ingresos operativos del segmento aumentaron 79% a $1.656 mil millones y el EBITDA ajustado alcanzó $2.597 mil millones. Starlink por tanto está produciendo economía actual que puede financiar parcialmente proyectos más riesgosos, incluyendo el desarrollo de Starship e infraestructura de IA.
- $2.561 mil millones de ingresos de IA aumentaron 247%: El EBITDA ajustado de IA se volvió positivo en $1.146 mil millones, aún cuando la pérdida operativa se mantuvo en $1.257 mil millones. La diferencia destaca la depreciación pesada, compensación de acciones e inversión en infraestructura detrás del crecimiento y la pérdida operativa actual.
- $18.369 mil millones de capex excedieron los ingresos por $10.555 mil millones: Solo el gasto en IA alcanzó $15.828 mil millones. El balance de $100 mil millones puede absorber inversión a corto plazo, pero la valoración futura depende de que esos activos produzcan contratos duraderos, márgenes atractivos y eventual flujo de caja.
Perspectiva de Inversión 2026 de SpaceX (SPCX): Caso Alcista de $300 vs. Caso Bajista de $100
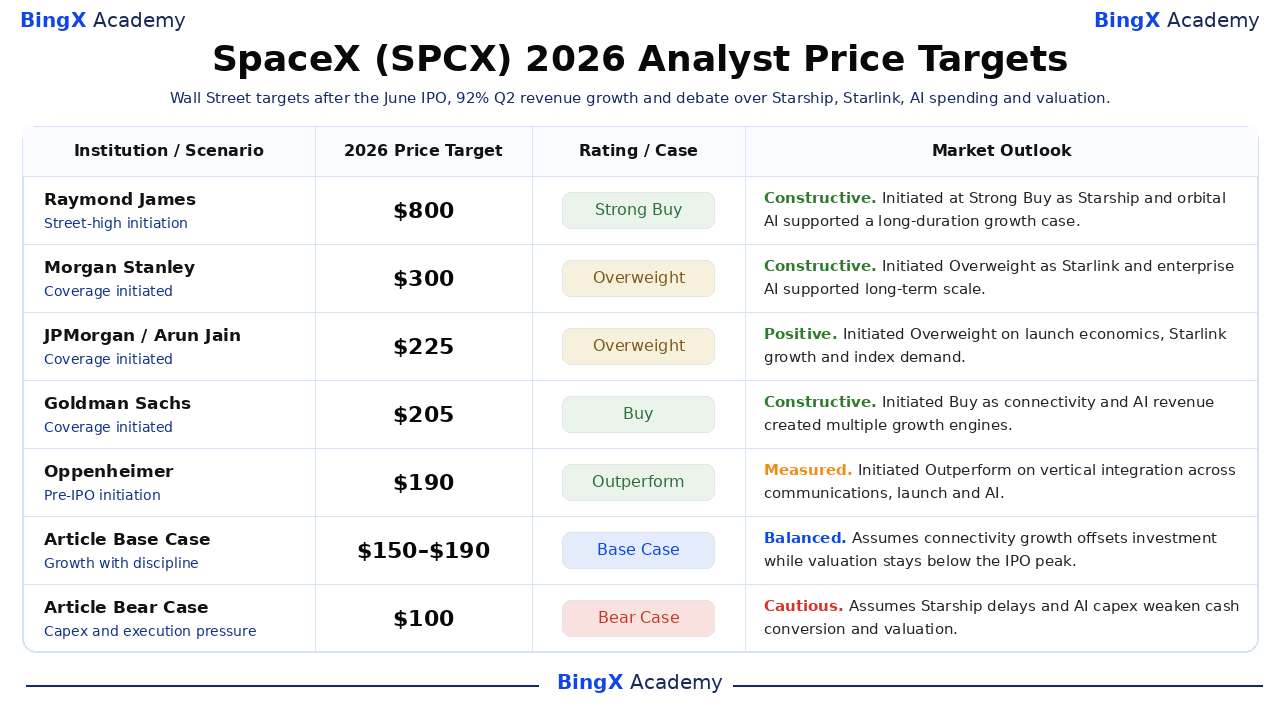
La perspectiva 2026 de SpaceX depende de si las ganancias de Conectividad y la demanda contratada de IA pueden respaldar la inversión en Starship y computación sin presión permanente de flujo de caja. Los objetivos de Wall Street permanecen inusualmente dispersos porque pequeñas diferencias en costos de lanzamiento a largo plazo, penetración de satélites y márgenes de IA producen enormes cambios de valoración.
El Caso Alcista: Starlink y Starship Empujan SPCX Hacia $300
El Caso Alcista asume que Conectividad continúa creciendo por encima del 50%, Starship demuestra reutilización confiable y la demanda contratada de nube se convierte en ingresos de IA de alto margen. El T2 ya entregó 12 millones de suscriptores de Starlink, $1.656 mil millones de ingresos operativos de Conectividad y $14.1 mil millones de ventas contratadas de nube.
Un movimiento hacia $300 requiere que los hitos de lanzamiento y despliegue de satélites lleguen a tiempo, que el EBITDA ajustado de IA se mantenga positivo y que el gasto de capital produzca ingresos visibles. Un crecimiento de ingresos por encima del 60% con intensidad de capex declinante proporcionaría la confirmación más fuerte.
El Caso Base: El Crecimiento de Conectividad Mantiene SPCX Entre $150 y $190
El Caso Base asume que el crecimiento de suscriptores de Starlink y empresarial permanece fuerte mientras que el gasto en Starship e IA previene la conversión limpia de flujo de caja libre. La posición de liquidez de $100 mil millones limita la presión de financiamiento, aunque los inversores aplican un múltiplo menor que durante el rally inmediato post-OPI.
SPCX podría comerciar principalmente entre $150 y $190 si los ingresos operativos de Conectividad continúan expandiéndose y la cartera de pedidos permanece cerca de $47.5 mil millones. Otro trimestre de capex por encima del doble de ingresos o adiciones de suscriptores desaceleradas debilitarían el rango.
El Caso Bajista: Capex y Retrasos Tiran SPCX Hacia $100
El Caso Bajista asume que el desarrollo de Starship se retrasa, los contratos de IA se convierten más lentamente y $18.369 mil millones de capex trimestral permanecen elevados. Conectividad permanece rentable y continúa agregando suscriptores, pero no puede financiar cada plataforma de lanzamiento, satélite y computación sin consumo sostenido de efectivo.
Un movimiento hacia $100 se vuelve más probable si las pérdidas operativas de IA permanecen por encima de $1 mil millones, el crecimiento de Starlink cae por debajo del 30% o Starship pierde hitos importantes de reutilización. Bajo esa combinación, estimaciones menores y compresión de múltiplos se reforzarían entre sí.
Pronósticos de Precios de Acciones SPCX para 2026 por Analistas de Wall Street
Las cinco acciones fechadas a continuación muestran objetivos desde $190 a $800, reflejando suposiciones radicalmente diferentes sobre Starship, Starlink, infraestructura de IA y márgenes a largo plazo. Son puntos de referencia de terceros en lugar de un pronóstico de consenso único, y las dos últimas filas son escenarios editoriales de BingX Academy.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Raymond James |
$800 |
Compra Fuerte |
Constructiva. 7 de julio: inició con un objetivo máximo de la calle basado en Starship, Starlink e IA orbital. |
|
Morgan Stanley / Adam Jonas |
$300 |
Sobrepeso |
Constructiva. 7 de julio: inició como dominancia de lanzamiento, Starlink e IA empresarial respaldaron escala. |
|
JPMorgan / Arun Jain |
$225 |
Sobrepeso |
Positiva. 7 de julio: inició en economía de lanzamiento reutilizable, crecimiento de Starlink y demanda de índice. |
|
Goldman Sachs / Eric Sheridan |
$205 |
Compra |
Constructiva. 7 de julio: inició como Conectividad e IA crearon múltiples motores de crecimiento. |
|
Oppenheimer / Timothy Horan |
$190 |
Superar el Mercado |
Medida. 11 de junio: inició antes de la OPI en integración vertical a través de comunicaciones, lanzamiento e IA. |
|
Caso Base del Artículo |
150–190 |
Caso Base |
Equilibrada. Asume que el crecimiento de Conectividad compensa la inversión mientras la valoración se mantiene por debajo del pico de OPI. |
|
Caso Bajista del Artículo |
$100 |
Caso Bajista |
Cautelosa. Asume retrasos de Starship y capex de IA debilitan conversión de efectivo y valoración. |
Cómo Comerciar Acciones de SpaceX (SPCX) en BingX
Comercia el crecimiento de Starlink de SpaceX, hitos de Starship y perspectiva de gasto en IA usando BingX TradFi y herramientas de BingX AI. Porque SPCX puede reaccionar bruscamente a lanzamientos, contratos, capex y suministro de bloqueo, los comerciantes deben definir tanto el catalizador como los límites de riesgo antes de ingresar una posición.
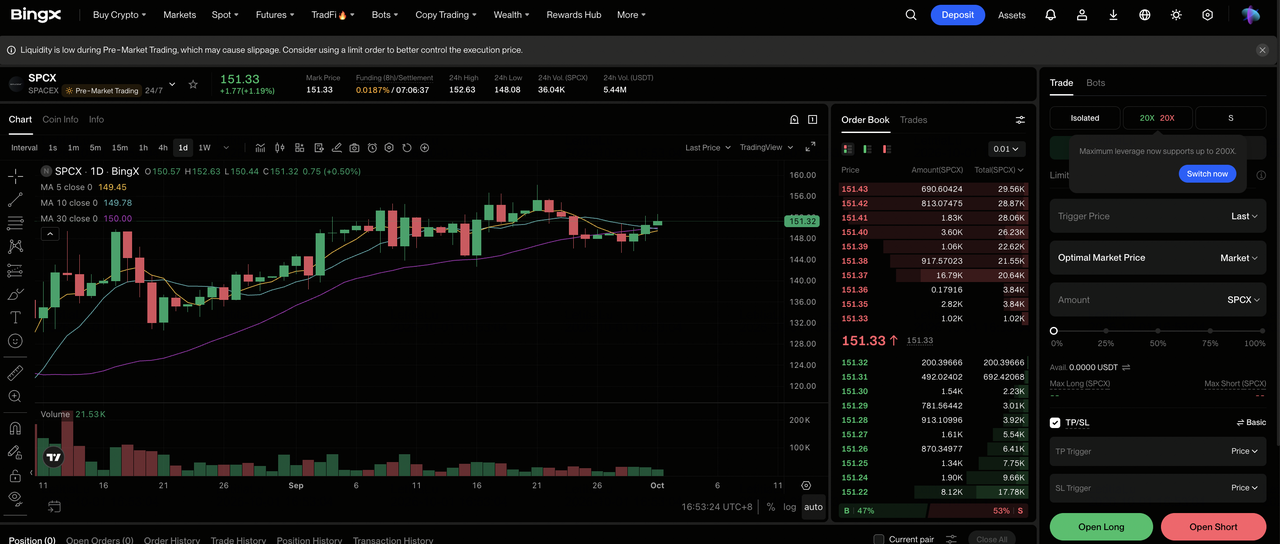
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de intercambio de BingX.
Paso 2: Seleccionar SpaceX (SPCX). Busca y selecciona el contrato de futuros perpetuos SPCX-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si el crecimiento de Starlink y la ejecución de Starship mejoran. Selecciona Abrir Corto si el capex, retrasos o presión de valoración se intensifican.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El movimiento de $225.64 a $148.03 muestra por qué el apalancamiento conservador y el dimensionamiento claro de posición importan.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar Ganancia y Detener Pérdida (TP/SL) antes o inmediatamente después de ingresar la operación. SPCX puede reaccionar rápidamente a pruebas de vuelo, crecimiento de suscriptores, premios gubernamentales, contratos de IA y desbloqueos de acciones.
5 Principales Riesgos a Observar para los Inversores de SpaceX en 2026
La valoración de SpaceX asume que varios negocios intensivos en capital escalan exitosamente al mismo tiempo. Los retrasos en lanzamiento, infraestructura de IA o financiamiento podrían reducir materialmente el flujo de caja futuro y la valoración.
- Los retrasos de Starship pueden afectar varios negocios: La reutilización respalda los costos de lanzamiento, el despliegue de Starlink y la futura infraestructura orbital. Retrasos adicionales podrían aumentar los costos y empujar los hitos de ingresos a años posteriores.
- El gasto de capital permanece extremadamente alto: El capex del T2 de $18.369 mil millones excedió los ingresos por $10.555 mil millones. El gasto continuo a ese nivel podría presionar la liquidez y el flujo de caja libre incluso si el EBITDA ajustado se mantiene positivo.
- La rentabilidad de IA permanece sin probar: Los ingresos de IA alcanzaron $2.561 mil millones, pero el segmento registró una pérdida operativa de $1.257 mil millones. Se necesitará mayor utilización y márgenes para justificar el gasto continuo en infraestructura.
- Las liberaciones de bloqueo pueden aumentar el suministro de acciones: Más acciones restringidas volviéndose elegibles para venta podría presionar la acción independientemente del desempeño operativo, especialmente si la demanda de inversores se debilita.
- La alta valoración magnifica el riesgo de ejecución: El control de voto del fundador limita la influencia minoritaria, mientras que los objetivos de analistas van desde $190 a $800. Incluso reducciones modestas en expectativas de crecimiento o margen a largo plazo podrían reducir materialmente la valoración.
Reflexiones Finales: ¿Deberías Invertir en SpaceX en 2026?
El primer trimestre de empresa pública de SpaceX entregó evidencia inusualmente fuerte: los ingresos aumentaron 92%, los suscriptores de Starlink se duplicaron, los ingresos operativos de Conectividad alcanzaron $1.656 mil millones y el EBITDA ajustado aumentó 191%. La empresa también terminó el T2 con $100 mil millones de liquidez y $47.5 mil millones de cartera de pedidos, dándole capacidad sustancial para financiar lanzamientos, satélites e infraestructura de computación.
El Caso Alcista requiere que los contratos de Starship, Starlink e IA conviertan crecimiento en flujo de caja, respaldando un camino hacia $300. El Caso Bajista refleja $18.369 mil millones de capex trimestral, retrasos de ingeniería y compresión de valoración que podría tirar SPCX hacia $100. Los comerciantes conservadores pueden monitorear adiciones de suscriptores, ganancia de Conectividad, pérdida operativa de IA, intensidad de capex e hitos de reutilización de Starship juntos.
Recordatorio de Riesgo: El comercio e inversión en acciones como SPCX implica un riesgo de pérdida de capital. Los contratiempos de ingeniería, gasto de capital, gobernanza, cambios de valoración y comercio apalancado pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Cómo la OPI de SpaceX el 12 de Junio Está Lanzando a Elon Musk Más Allá de la Marca de Patrimonio Neto de Un Billón de Dólares
- Principales Acciones Espaciales para Comprar Antes de la OPI de SpaceX
- Principales Acciones de Defensa para Comprar en 2026: Primos, Misiles, Drones, Espacio y Guerra Habilitada por IA
- Predicción de Precio de Planet Labs (PL) 2026: ¿Puede la Demanda de Defensa Empujar PL Hacia $35?
- Predicción de Precio de Rocket Lab (RKLB) 2026: ¿Puede el Nuevo Cohete y Crecimiento de Defensa Empujar RKLB Hacia $150?
