


Workday (WDAY) vende aplicaciones en la nube para recursos humanos, nóminas, finanzas y planificación a grandes organizaciones. Las suscripciones a largo plazo y la alta retención le proporcionan una base recurrente, mientras que Sana y los agentes especializados tienen como objetivo automatizar el trabajo en todas esas aplicaciones. Esa plataforma más amplia podría aumentar el gasto de los clientes, pero los nuevos costos de infraestructura y la ralentización de las reservas pueden debilitar el retorno en efectivo de la adopción de IA.
El último trimestre mostró suscripciones resilientes y mejores márgenes ajustados sin una ganancia equivalente en el flujo de caja. Los ingresos del segundo trimestre fiscal FY2027 de Workday aumentaron un 12,8% hasta $2.649 millones, los ingresos por suscripciones crecieron un 13,9% y el margen operativo no GAAP alcanzó el 31,1%. El flujo de caja libre cayó a $460 millones incluso cuando la IA agéntica aportó más de un cuarto del nuevo valor de contrato anual. La expansión de pago y la recuperación del efectivo siguen siendo las próximas pruebas.
La previsión de la acción WDAY para 2026 se centra ahora en dos visiones contrapuestas:
- El caso alcista de la IA: Los agentes de pago, las renovaciones duraderas y una mayor apalancamiento operativo podrían reconstruir la confianza y respaldar un caso alcista editorial hacia $225.
- El caso de reservas más lentas: Una demanda de suscripciones más débil, la monetización retrasada y una conversión de efectivo más débil podrían comprimir la valoración y llevar a WDAY hacia un caso bajista editorial de $150.
Esta guía analiza la previsión de la acción WDAY, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en los informes trimestrales, la orientación de la dirección y los anuncios de productos de octubre, además de cómo operar con futuros de acciones WDAY en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que los inversores de Workday deben saber en octubre de 2026
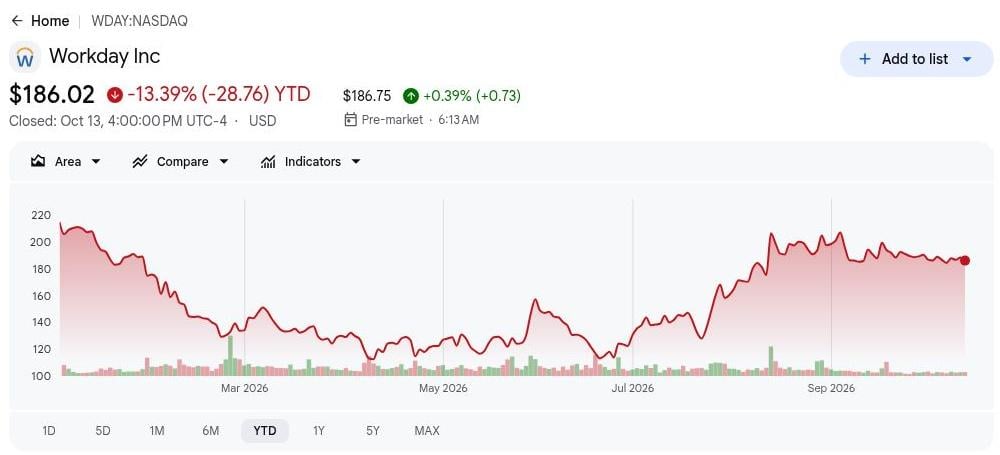
- WDAY cerró a $186,02 tras una caída del 13,39% en lo que va del año. La referencia de sesión completada sigue por debajo de su nivel de inicio de año. La estimación de BPA ajustado FY2027 de $11,08 de S&P Global implica 16,8 veces las ganancias. Una mayor recuperación requiere mayor confianza en que los agentes mejoren el crecimiento de las suscripciones.
- Los ingresos del segundo trimestre crecieron un 12,8% hasta $2.649 millones. Las suscripciones aumentaron un 13,9% y el BPA no GAAP alcanzó $2,75 frente a $2,21. Las ventas y la rentabilidad mejoran conjuntamente. Esa combinación debe mantenerse a medida que el crecimiento guiado de suscripciones del tercer trimestre baja al 12%.
- El ARR de IA agéntica alcanzó aproximadamente $600 millones. La presentación mostró un crecimiento superior al 200% y más de $100 millones de nuevo valor de contrato anual de IA agéntica. Más de 5.500 clientes utilizan un agente orgánico. El ARR y el valor del contrato difieren de los ingresos reconocidos, lo que requiere una comparación cuidadosa.
- La guía de suscripciones FY2027 se acerca a los $9.950 millones. La dirección espera entre $9.940 millones y $9.950 millones, lo que representa un crecimiento del 13%, un margen ajustado del 31,0% y $3.180 millones de flujo de caja libre anual. El cumplimiento de los tres objetivos fortalecería la confianza en la calidad del crecimiento.
- La plataforma de Workday alcanza más de 80 millones de usuarios contratados. Sana se convirtió en el nuevo Workday Home el 13 de octubre, ampliando la interfaz para las tareas dirigidas por agentes. Sana Concierge sigue limitado a los primeros adoptantes, con disponibilidad general prevista para el primer trimestre de 2027. El impacto en los ingresos depende de la adopción por etapas.
¿Qué es Workday (WDAY)?
Workday conecta registros de empleados, nóminas, gestión financiera, compras y planificación en una plataforma de suscripción en la nube. Las organizaciones pueden utilizar datos comunes, permisos y flujos de trabajo de aprobación entre equipos en lugar de mantener sistemas separados para cada función. Los servicios de implementación respaldan los despliegues, mientras que los contratos plurianuales, las renovaciones y la expansión de módulos impulsan los ingresos recurrentes. Más de 11.500 organizaciones, incluido más del 65% de la lista Fortune 500, utilizan el software. Workday reporta un segmento de aplicaciones en la nube, por lo que los inversores no pueden aislar los ingresos de IA en el desglose estándar de resultados.
Workday está colocando a Sana al frente de los flujos de trabajo existentes y utilizando su Sistema de Registro de Agentes para gobernar la actividad automatizada. El Agente de Auditoría Financiera y Workday Learning amplían el conjunto de productos, mientras que la integración de AWS Data Cloud conecta los datos gobernados de recursos humanos y finanzas con servicios externos. La adquisición planificada de C1.ai podría añadir controles de identidad para personas y agentes tras su cierre. El uso por parte de los clientes, la expansión de pago y la retención mostrarán si estas incorporaciones profundizan las suscripciones más allá de la disponibilidad del producto.
Resultados del segundo trimestre fiscal FY2027 de Workday (WDAY): Los ingresos por suscripciones suben un 13,9% al mejorar los márgenes
Workday reportó ingresos del segundo trimestre fiscal FY2027 de $2.649 millones, un 12,8% más interanual y $9 millones por encima del consenso, mientras que los ingresos por suscripciones aumentaron un 13,9% hasta $2.471 millones. El BPA ajustado alcanzó $2,75, y el margen operativo no GAAP mejoró hasta el 31,1%. La dirección proyectó ingresos por suscripciones anuales de $9.940 millones a $9.950 millones, aunque el flujo de caja libre cayó un 21,8% hasta $460 millones, lo que mantiene la conversión de efectivo como una medida importante de rentabilidad.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos del segundo trimestre fiscal FY2027 |
Consenso LSEG de $2.640M |
$2.649M |
Superó. $9M por encima de la estimación; subió un 12,8% interanual. |
|
BPA diluido ajustado |
$2,21 un año antes |
$2,75 |
Mejoró. Subió un 24,4% interanual. |
|
Beneficio neto GAAP |
$228M un año antes |
$632M |
Mayor. Subió $404M, incluido un beneficio fiscal de $374M. |
|
Ingresos por suscripciones |
$2.169M un año antes |
$2.471M |
Creció. Subió un 13,9% interanual. |
|
Cartera de pedidos a 12 meses |
$7.911M un año antes |
$9.034M |
Se expandió. Subió un 14,2% interanual. |
|
Margen operativo no GAAP |
29,0% un año antes |
31,10% |
Mejoró. Subió 2,1 puntos porcentuales. |
|
Flujo de caja libre |
$588M un año antes |
$460M |
Menor. Bajó un 21,8% interanual. |
|
Perspectiva de ingresos por suscripciones FY2027 |
— |
9.940M–9.950M |
Guiado. Alrededor del 13% de crecimiento anual. |
- Los ingresos por suscripciones aumentaron un 13,9% hasta $2.471 millones. Los ingresos aumentaron $302 millones desde $2.169 millones, con los clientes existentes aportando el 60% del crecimiento de las suscripciones y los nuevos clientes el 40%. La expansión dentro de la base instalada sigue siendo central para el crecimiento de los ingresos recurrentes de Workday.
- Más de 5.500 clientes adoptaron los agentes de IA orgánicos de Workday. La adopción aumentó más del 35% de forma secuencial, con el ARR de IA agéntica alcanzando aproximadamente $600 millones. El creciente uso empresarial crea oportunidades de monetización, aunque las renovaciones, la expansión de contratos y los costos de infraestructura determinarán la rentabilidad.
- La cartera de pedidos de suscripciones a 12 meses creció un 14,2% hasta $9.034 millones. La cartera total aumentó un 8,0% hasta $27.403 millones, lo que respalda la visibilidad de ingresos a corto plazo. El menor crecimiento de la cartera total hace que las renovaciones de clientes y la expansión de contratos a largo plazo sean indicadores importantes de la demanda sostenida.
- El margen operativo no GAAP mejoró hasta el 31,1%. El margen ajustado aumentó desde el 29,0%, mientras que el margen operativo GAAP alcanzó el 11,8%, frente al 10,6%. El beneficio neto GAAP de $632 millones incluyó un beneficio fiscal de $374 millones, lo que hace que la rentabilidad operativa recurrente sea una medida más útil del progreso de las ganancias.
- El flujo de caja libre cayó un 21,8% hasta $460 millones. El flujo de caja operativo bajó a $520 millones desde $616 millones, mientras que el gasto de capital aumentó a $60 millones desde $28 millones. Con $1.300 millones gastados en recompras y otros $4.000 millones autorizados, una mayor generación de efectivo será importante para mantener los rendimientos para los accionistas.
Perspectivas de inversión en Workday (WDAY) para 2026: Caso alcista de $225 frente al caso bajista de $150
Las perspectivas de Workday para el resto de 2026 dependen de si los clientes convierten la adopción de agentes en suscripciones más grandes y un flujo de caja más sólido. Su gran base instalada, alta retención y cartera de pedidos a corto plazo respaldan un crecimiento constante. Las reservas más lentas, el aumento de los costos de entrega de IA y el desfase entre los lanzamientos de productos y el despliegue pagado debilitarían el argumento para estimaciones de ganancias más altas.
El caso alcista: La expansión de la IA empuja a WDAY hacia $225
El caso alcista asume que los agentes aumentan el gasto dentro de los clientes existentes, aprovechando aproximadamente $600 millones de ARR de IA agéntica y una retención bruta del 97%. Sana llega a más empleados a través de la plataforma instalada. Si las nuevas suscripciones crecen más rápido que los costos de infraestructura y soporte para atender a los agentes, los márgenes y las ganancias por acción pueden mejorar conjuntamente.
Un movimiento hacia $225 requeriría un crecimiento de suscripciones del tercer trimestre por encima del 12% guiado, una cartera de pedidos a corto plazo más sólida y una guía de efectivo anual intacta. La expansión pagada, más que el acceso a las herramientas anunciadas, proporcionaría la confirmación más clara.
El caso base: Las suscripciones estables mantienen a WDAY entre $175 y $205
El caso base asume que Workday entrega su rango de suscripciones anuales de $9.940 millones a $9.950 millones y un margen ajustado del 31,0% mientras la adopción de IA madura. La cartera de pedidos a corto plazo creció un 14,2%, lo que proporciona visibilidad de ingresos, pero la cartera total creció un 8,0%. Los lanzamientos de productos profundizan la plataforma antes de que cada herramienta alcance su plena escala comercial.
WDAY podría cotizar principalmente entre $175 y $205 si la retención se mantiene firme y el flujo de caja libre mejora hacia el objetivo anual de $3.180 millones. La aceleración de la cartera elevaría el rango; la reducción de la guía de suscripciones o efectivo la debilitaría.
El caso bajista: Las reservas más lentas llevan a WDAY hacia $150
El caso bajista asume que los clientes difieren nuevos módulos o que los agentes competidores ralentizan la expansión pagada. Los costos de suscripción aumentaron un 18% en el segundo trimestre, más rápido que las ventas, por lo que las reservas más débiles dificultarían la absorción de la capacidad en la nube y el gasto en productos. Una generación de efectivo más débil también podría limitar las recompras utilizadas para respaldar las ganancias por acción.
Un movimiento hacia $150 sería más probable si las suscripciones del tercer trimestre o la cartera de pedidos a corto plazo no alcanzan la guía y la conversión de efectivo se deteriora. Una integración retrasada de C1.ai o un uso débil de Sana añadirían preocupación por la posibilidad de que los costos de IA precedan a los ingresos.
Previsiones del precio de la acción WDAY para 2026 según los analistas de Wall Street
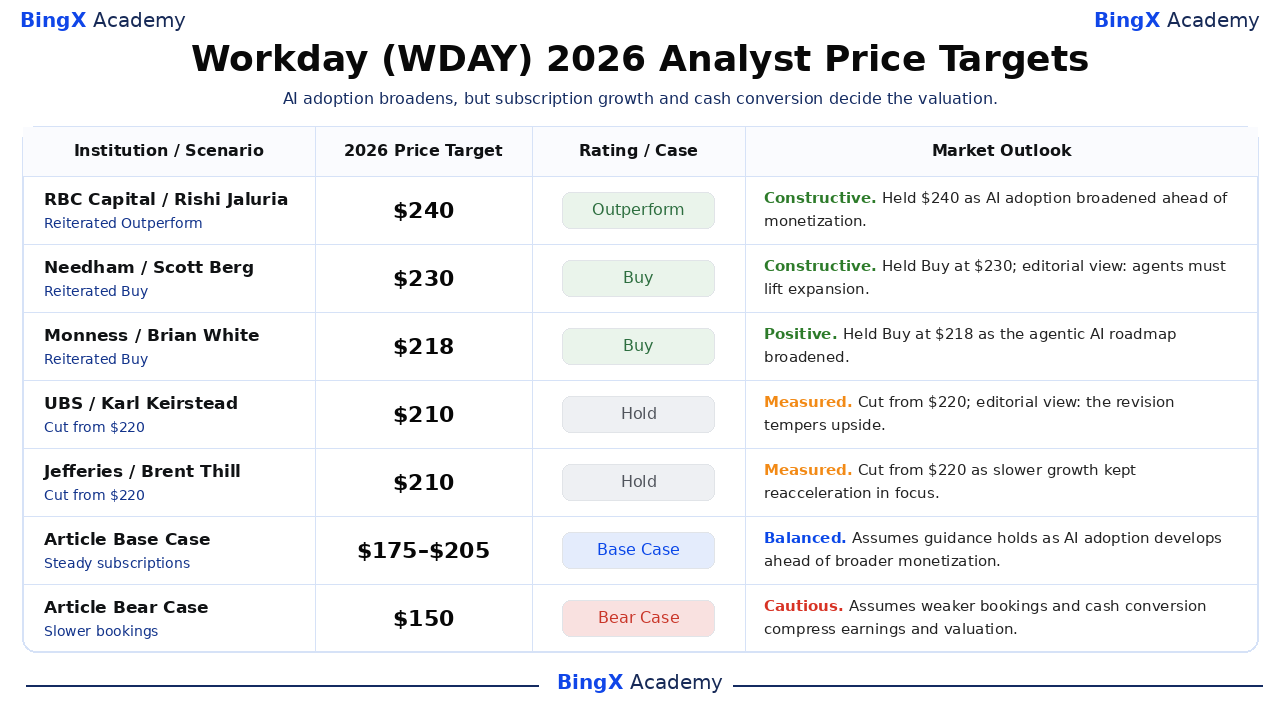
Seis firmas identificadas proporcionan objetivos con fecha de entre $201 y $240, generalmente a 12 meses. Los escenarios para el resto de 2026 de este artículo utilizan un horizonte más corto. La tabla conserva las acciones reportadas y los comentarios de los intermediarios; las interpretaciones más allá de la acción obtenida se etiquetan como editoriales. Los diferentes objetivos reflejan diferentes expectativas sobre el crecimiento y la valoración.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
RBC Capital |
$240 |
Superar |
Constructivo. 2026-10-05: Rishi Jaluria reiteró Superar y $240. La adopción de IA fortaleció la oportunidad de la plataforma; la nota enfatizó la adopción antes que la monetización. |
|
Needham |
$230 |
Comprar |
Constructivo. 2026-10-05: Scott Berg reiteró Comprar y $230. Lectura editorial: la postura de Comprar respalda el alza si la adopción de agentes mejora la expansión de clientes. |
|
Monness |
$218 |
Comprar |
Positivo. 2026-10-05: Brian White reiteró Comprar y $218. La nota publicada enfatizó la innovación en IA y la hoja de ruta de la plataforma agéntica de Workday. |
|
UBS |
$210 |
Mantener |
Moderado. 2026-10-14: Karl Keirstead redujo el objetivo de $220 a $210 y mantuvo Mantener. Lectura editorial: el objetivo más bajo modera las expectativas alcistas tras el evento anual. |
|
Jefferies |
$210 |
Mantener |
Moderado. 2026-10-08: Brent Thill redujo el objetivo de $220 a $210 y mantuvo Mantener. El menor crecimiento de ingresos y cartera dejó la reaceleración de suscripciones como la prueba clave. |
|
Citi |
$201 |
Mantener |
Moderado. 2026-10-14: Steve Enders reiteró Mantener y $201. La nota publicada vinculó la estrategia de plataforma de IA a largo plazo con las perspectivas reiteradas para FY2028. |
|
Caso base del artículo |
175–205 |
Caso base |
Equilibrado. Asume que la guía se mantiene mientras la adopción de IA se desarrolla antes de una monetización más amplia. |
|
Caso bajista del artículo |
$150 |
Caso bajista |
Cauteloso. Asume que las reservas más débiles y la conversión de efectivo comprimen las ganancias y la valoración. |
Cómo operar con acciones de Workday (WDAY) en BingX
Opera con el crecimiento de suscripciones, la adopción de agentes y las perspectivas de conversión de efectivo de Workday utilizando BingX TradFi y las herramientas de BingX AI. Dado que WDAY puede reaccionar bruscamente a los resultados, las reservas y los anuncios de productos, los operadores deben definir tanto el catalizador como los límites de riesgo antes de abrir una posición.
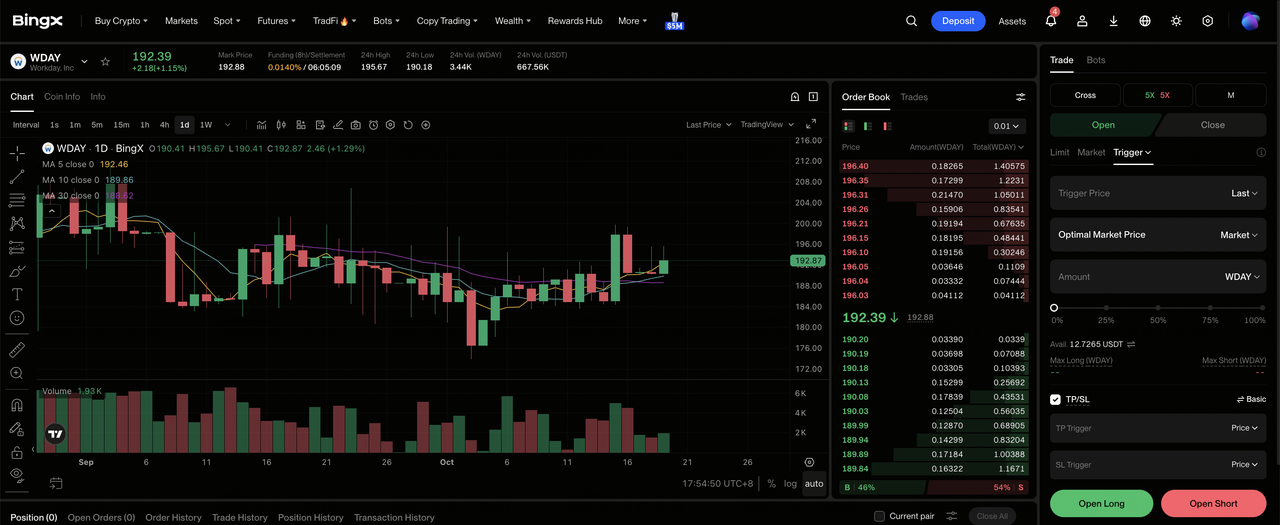
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel de control del exchange de BingX.
Paso 2: Selecciona Workday (WDAY). Busca y selecciona el contrato de futuros perpetuos WDAY-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir largo si esperas que la adopción de agentes fortalezca el crecimiento de suscripciones y la generación de efectivo. Selecciona Abrir corto si esperas que las reservas más lentas o el aumento de los costos de infraestructura debiliten la rentabilidad.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige Margen aislado o cruzado según tu tolerancia al riesgo. La caída del 13,39% en lo que va del año hasta el 13 de octubre muestra por qué el apalancamiento conservador y el dimensionamiento claro de las posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece los niveles de Toma de ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. WDAY puede reaccionar rápidamente a los resultados trimestrales, la guía de suscripciones, los cambios en la cartera de pedidos, la adopción de Sana y las actualizaciones de adquisiciones.
Los 5 principales riesgos a vigilar para los inversores de Workday en 2026
Workday tiene relaciones duraderas con los clientes, pero el valor de sus acciones depende de la expansión pagada, el costo de entrega de nuevos agentes y si las ganancias de margen reportadas se convierten en efectivo.
- Una expansión más lenta de los clientes debilitaría el crecimiento recurrente. Los clientes existentes aportan el 60% del crecimiento de las suscripciones. Las renovaciones más pequeñas o las compras diferidas de módulos podrían reducir los ingresos incrementales a pesar de la alta retención, lo que bajaría las estimaciones de ganancias futuras y el múltiplo de valoración de la plataforma.
- Los costos de entrega de IA pueden superar las nuevas suscripciones. Los costos de suscripción del segundo trimestre aumentaron un 18%, incluidos $33 millones de gasto adicional en infraestructura. Un mayor uso de agentes antes de que los precios se pongan al día podría debilitar la contribución al beneficio bruto a pesar de las sólidas cifras de adopción por parte de los clientes y un mayor alcance del producto.
- El calendario de los productos puede retrasar los rendimientos esperados. La disponibilidad general de Sana Concierge está prevista para el primer trimestre de 2027; C1.ai debería cerrarse en el cuarto trimestre del año fiscal 2027. Los contratiempos en el despliegue o la integración retrasan los beneficios comerciales una vez que ya se han comprometido los recursos de desarrollo y gestión.
- Las recompras compiten con la inversión por el efectivo. Las recompras del segundo trimestre consumieron $1.300 millones frente a un flujo de caja libre de $460 millones, con efectivo y valores en $3.403 millones. Gastar por encima de la generación de efectivo puede reducir la flexibilidad para adquisiciones y desarrollo de productos.
- Los beneficios ajustados pueden sobreestimar la economía del propietario. La compensación basada en acciones del segundo trimestre fue de $462 millones, contribuyendo a la brecha entre los márgenes GAAP del 11,8% y los ajustados del 31,1%. Monitorea la dilución y las recompras juntas porque mantener el número de acciones puede consumir una cantidad sustancial de efectivo.
Reflexiones finales: ¿Debería invertir en Workday en 2026?
La franquicia de software recurrente de Workday sigue siendo sustancial, con alta retención y una gran base instalada a la que los agentes pueden llegar. El segundo trimestre mostró adopción de IA y mejores márgenes. La pregunta es cuántos ingresos por suscripciones incrementales y efectivo crean esas herramientas. La nueva interfaz de Sana y la adquisición planificada de C1.ai amplían la oportunidad, con la ejecución comercial determinando el rendimiento.
El caso base de $175 a $205 proporciona un marco equilibrado para los meses restantes de 2026, ya que reconoce las suscripciones constantes sin asumir la monetización inmediata de cada lanzamiento. Un inversor conservador podría monitorear las suscripciones del tercer trimestre, la cartera de pedidos, la guía de efectivo anual y la expansión de agentes de pago. Mejores resultados respaldarían los $225; unas reservas y una conversión de efectivo más débiles favorecerían el caso bajista de $150.
Aviso de riesgo: Operar e invertir en acciones como WDAY conlleva un alto riesgo de pérdida de capital. La demanda de suscripciones, la competencia en IA, la fiabilidad del despliegue, la integración de adquisiciones, la compensación basada en acciones y los cambios de valoración pueden afectar a los rendimientos. Realice una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Predicción del precio de Salesforce (CRM) 2026: ¿Puede el crecimiento liderado por Agentforce llevar a CRM hacia $330?
- Predicción del precio de Oracle (ORCL) 2026: ¿Puede el crecimiento de la nube con IA llevar a ORCL hacia $260?
- Predicción del precio de Alphabet (GOOGL) 2026: ¿Puede el crecimiento del 82% en la nube y la IA llevar la acción GOOGL a $430?
- Predicción del precio de AppLovin (APP) 2026: ¿Puede el crecimiento de AXON llevar a APP hacia $600?
- Predicción del precio de IBM (IBM) 2026: ¿Puede el crecimiento del software y la computación cuántica llevar a IBM hacia $350?
